AI 핵심 요약
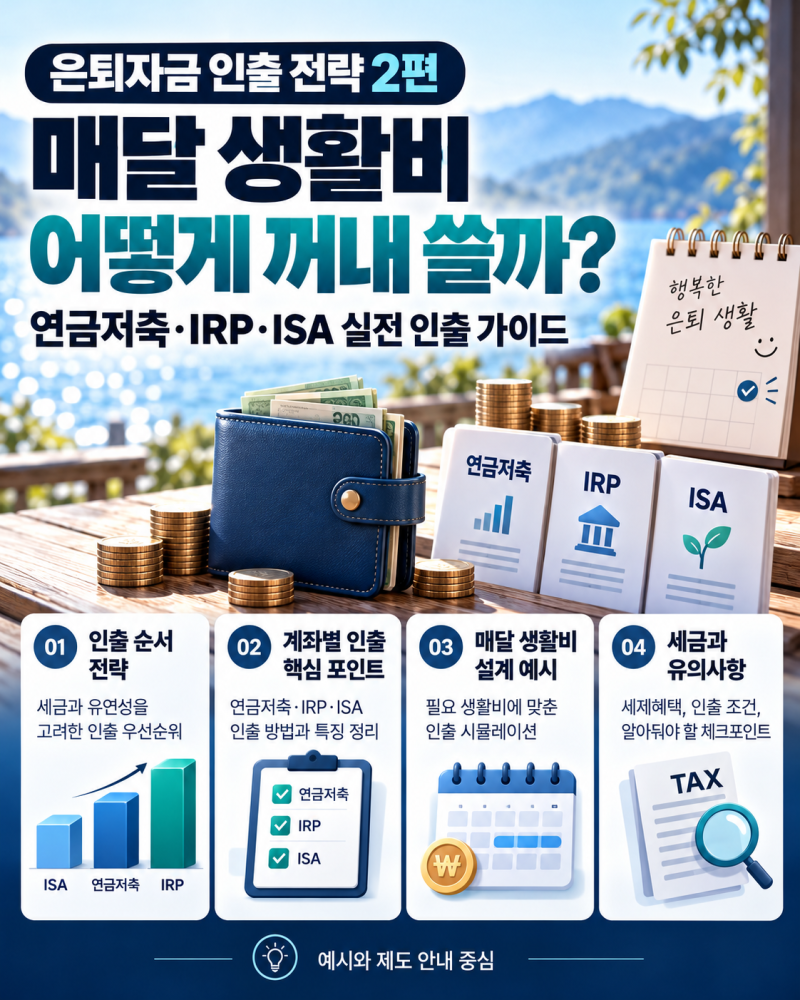
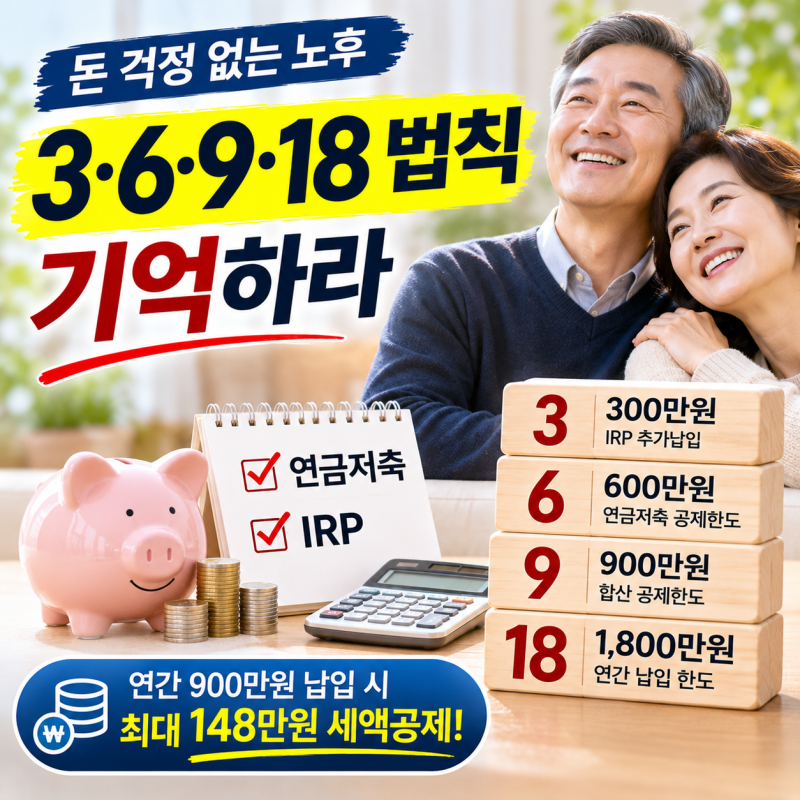
미래에셋증권의 연금저축계좌는 노후 자산 형성과 연말정산 세액공제를 동시에 챙길 수 있는 대표적인 절세 수단입니다. 특히 IRP와 달리 법정 사유가 없어도 중도 인출이 가능하다는 유연성이 큰 장점으로 꼽힙니다. 인출 시에는 납입 원금의 성격에 따라 과세 여부가 결정되는데, 세액공제를 받지 않은 순수 납입 원금은 별도의 세금 부과 없이 언제든 자유롭게 찾아 쓸 수 있어 자금 운용의 효율성을 높여줍니다.
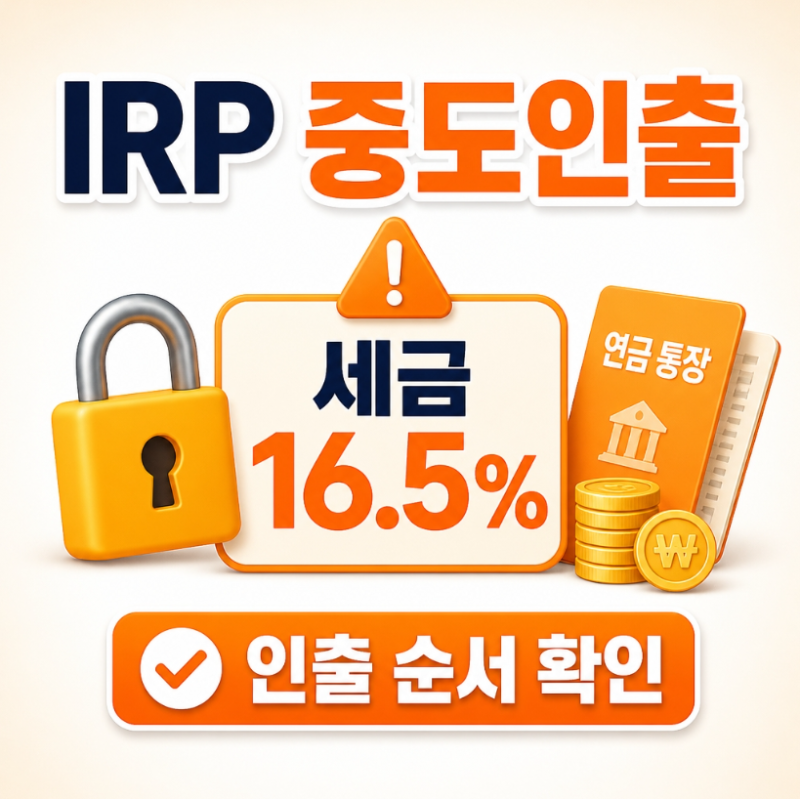
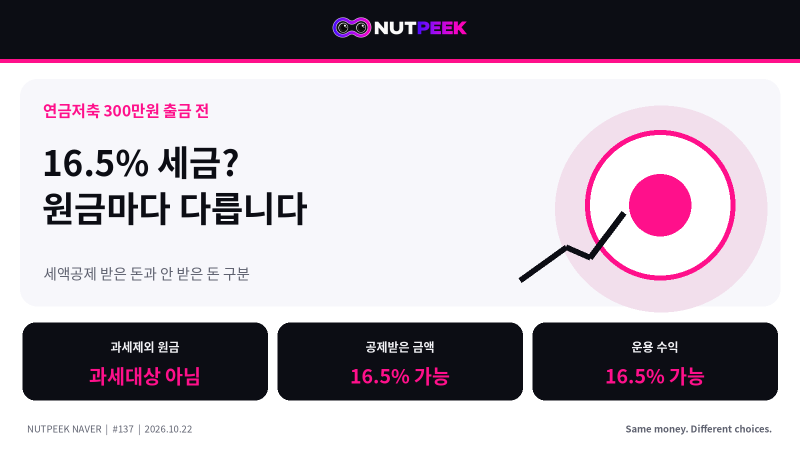
실사용자들 사이에서는 인출 시 발생하는 세금 처리에 대한 주의가 강조됩니다. 세액공제 혜택을 받은 금액이나 운용 수익을 인출할 경우 16.5%의 기타소득세가 부과되므로, 전문가들은 인출 전 반드시 '세액공제 미적용 확인서' 등을 통해 비과세 인출 가능 금액을 먼저 파악할 것을 권장합니다. 또한 ISA 만기 자금을 연금계좌로 전환한 경우에도 원금 이내에서는 인출이 가능하지만, 세제 혜택 유지를 위해 신중한 접근이 필요하다는 분석입니다.
미래에셋 M-STOCK 앱을 활용하면 비대면으로 간편하게 인출 신청이 가능하며, 급전이 필요한 경우 계좌 자체를 해지하기보다 필요한 금액만 부분 인출하는 것이 장기적인 복리 효과와 절세 혜택을 지키는 길입니다. 연금 수령 요건인 만 55세 이전이라도 자금의 성격을 명확히 구분하여 인출한다면 불필요한 세금 낭비를 막고 유동성을 확보할 수 있는 실질적인 노하우가 됩니다.