AI 핵심 요약
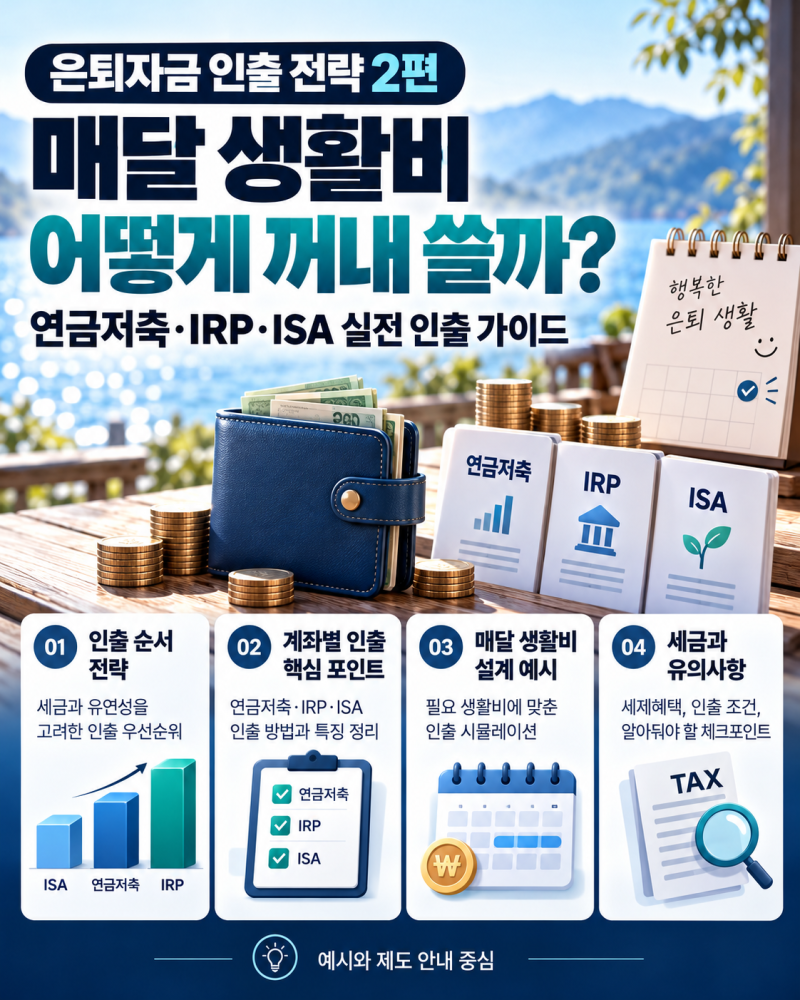
미래에셋증권의 개인연금 자산은 계좌의 성격에 따라 인출 가능 여부와 세금 체계가 다르게 적용됩니다. 연금저축펀드의 경우 세액공제를 받지 않은 원금에 대해서는 별도의 페널티 없이 자유로운 인출이 가능하지만, 공제받은 금액이나 운용 수익을 꺼낼 때는 기타소득세가 부과될 수 있습니다. 반면 퇴직연금 성격의 IRP나 DC형은 법에서 정한 특수한 사유가 충족되어야만 자금 확보가 가능하므로 사전에 자신의 계좌 유형을 정확히 파악하는 것이 중요합니다.
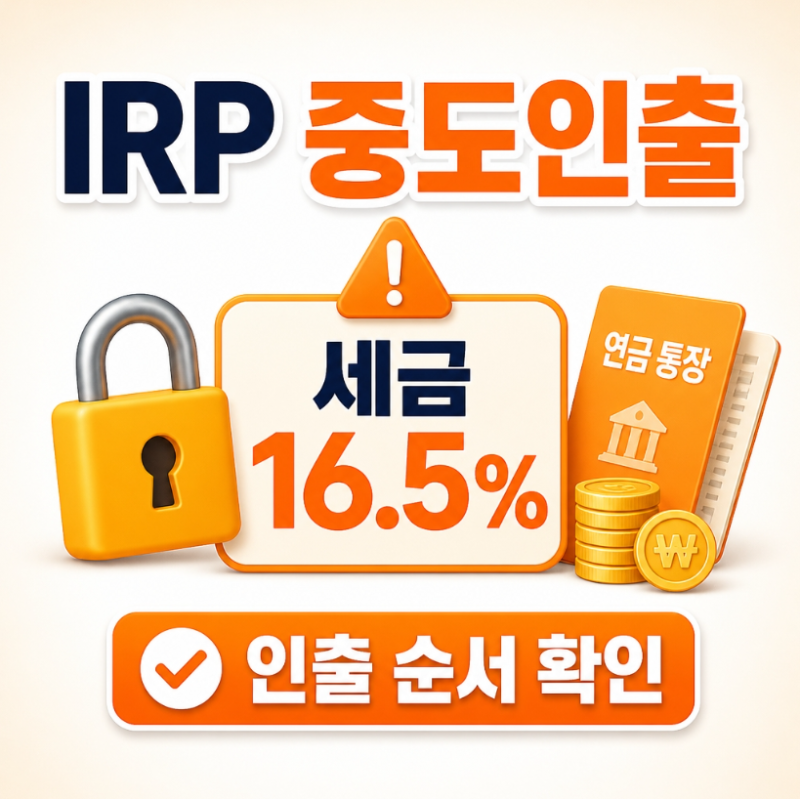
실사용자들의 경험을 종합해 보면 퇴직연금 DC형의 경우 무주택자의 주택 구입이나 전세 보증금 마련 등 법정 사유 증빙이 필수적이며, 이를 위해 DB형에서 DC형으로 미리 전환해두는 전략이 공유되고 있습니다. 연금저축계좌 이용자들은 IRP 대비 인출 유연성이 높다는 점을 장점으로 꼽는 반면, IRP 이용자들은 중도 인출이 까다로운 대신 세액공제 한도가 더 높다는 점을 강조하며 각자의 자금 운용 목적에 따라 상반된 선호도를 보이고 있습니다.
급전이 필요해 연금 자산을 활용할 때는 절세 혜택을 반납해야 하는 기회비용을 반드시 고려해야 합니다. 특히 퇴직연금은 개인회생이나 파산, 6개월 이상의 요양 등 엄격한 요건 하에서만 일부 인출이 허용되므로 증빙 서류 준비에 만전을 기해야 합니다. 자금 계획을 세울 때는 미공제 원금부터 우선적으로 인출하여 세금 부담을 최소화하고, 장기적인 노후 준비 흐름이 깨지지 않도록 인출 규모를 신중하게 결정하는 것이 바람직합니다.