AI 핵심 요약
미래에셋변액유니버셜종신 상품은 피보험자의 사망을 보장하는 보장성 보험에 펀드 투자 수익을 결합한 변액 구조가 특징입니다. 유니버셜 기능을 통해 중도 인출이나 납입 일시 중지가 가능하여 자금 운용의 유연성을 제공하지만, 근본적으로는 저축이나 적금이 아닌 종신보험입니다. 납입한 보험료 중 상당 부분이 위험 보험료와 사업비로 차감된 후 남은 금액이 펀드에 투자되므로, 초기 환급률이 낮을 수 있다는 점을 명확히 인지해야 합니다.
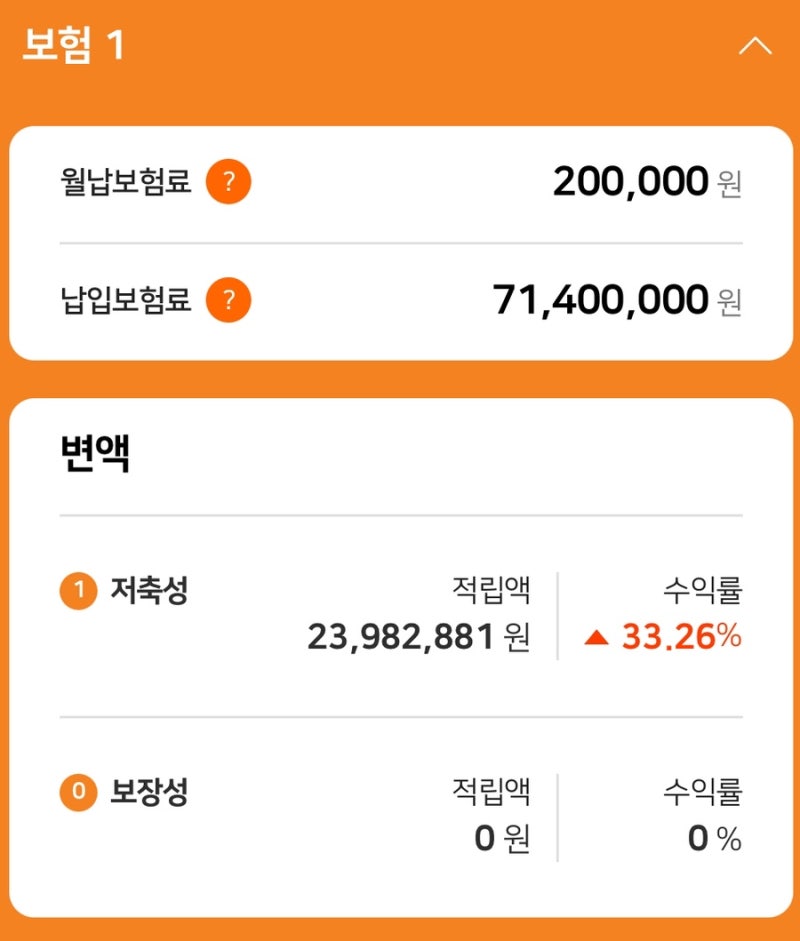
실사용자들 사이에서는 장기 유지 시 비과세 혜택과 펀드 수익률에 따른 자산 증식 가능성을 긍정적으로 평가하는 시각이 존재합니다. 반면, 가입 당시 저축성 상품이나 원금 보장형 펀드로 오인하여 가입한 후 중도 해지 시 발생하는 원금 손실에 대해 불만을 제기하는 사례도 빈번합니다. 특히 시장 상황에 따라 수익률 변동성이 크기 때문에 주기적인 펀드 변경 관리 여부에 따라 계약자별 체감 만족도가 크게 엇갈리는 양상을 보입니다.
해당 상품을 효율적으로 활용하기 위해서는 연금 전환 기능의 시점별 유리함을 따져보고, 추가 납입 기능을 활용해 사업비 비중을 낮추는 전략이 필요합니다. 만약 가입 목적이 순수 저축이었다면 상품의 본질과 괴리가 있을 수 있으므로, 계약 상세 내용을 재점검하여 민원 해지 가능 여부나 펀드 포트폴리오 조정을 검토하는 것이 자산 손실을 방지하는 실질적인 방법입니다.