AI 핵심 요약
보험 상품명에서 흔히 볼 수 있는 무배당은 보험사가 자산 운용을 통해 얻은 수익을 계약자에게 별도로 배당하지 않는 구조를 의미합니다. 과거에는 이익을 나누는 유배당 상품도 존재했으나, 현재는 보험료를 낮추는 대신 배당을 생략하는 무배당 방식이 시장의 주류를 이루고 있습니다. 이는 보장 내용의 축소가 아니라, 운영 성과에 따른 추가 보너스 지급 여부만을 결정하는 기준입니다.
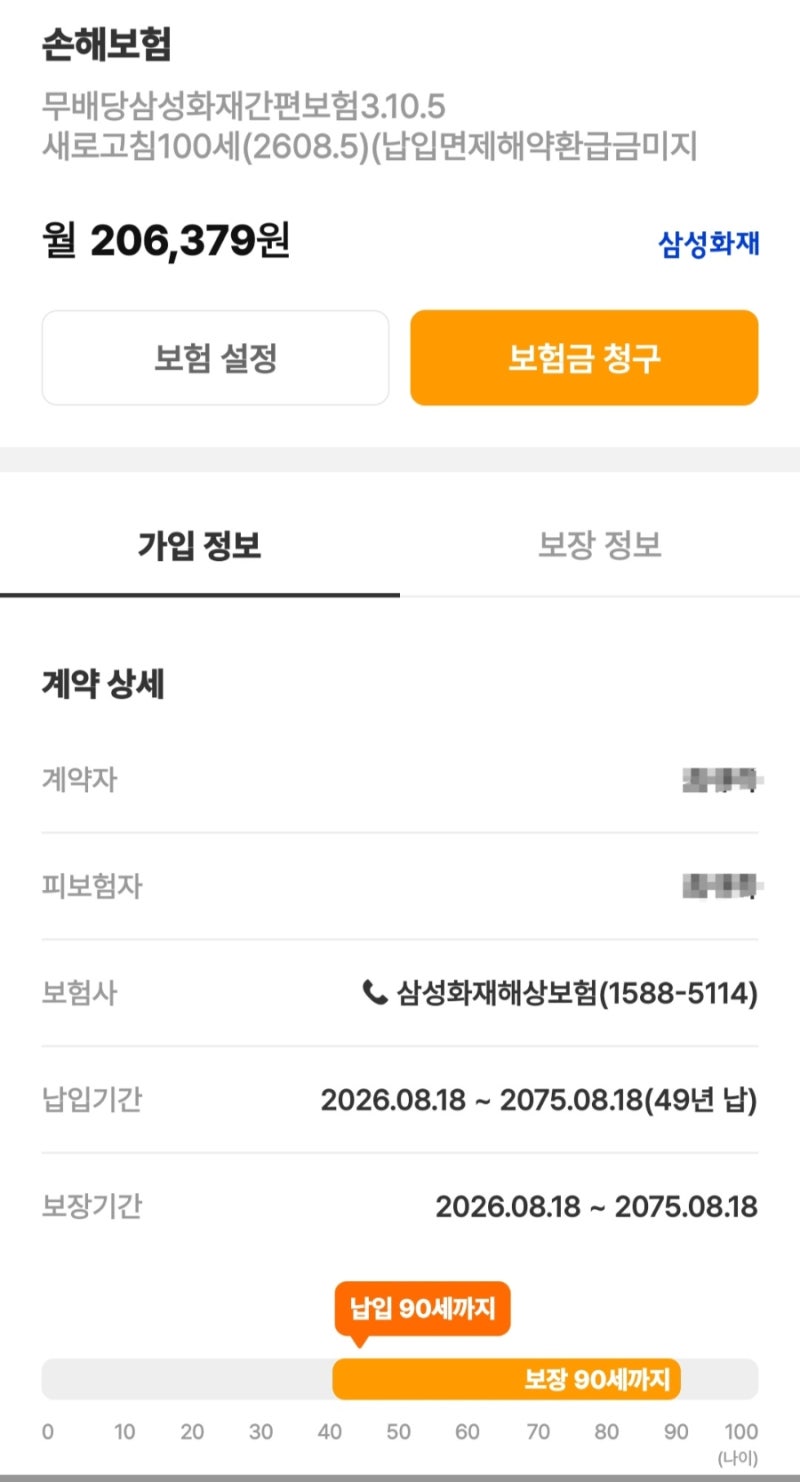
실사용자들 사이에서는 무배당이라는 명칭 때문에 해지 시 환급금이 전혀 없다고 오해하는 경우가 빈번하지만, 이는 사실과 다릅니다. 무배당 여부는 배당금 지급 유무를 결정할 뿐이며, 해지 환급금은 납입한 보험료에서 위험 보험료와 사업비를 제외한 적립금에 따라 별도로 산정됩니다. 다만 저해약 혹은 해약환급금 미지급형 상품의 경우, 납입 기간 중 해지 시 돌려받는 금액이 없거나 매우 적은 대신 월 보험료가 저렴하다는 특징이 대조를 이룹니다.
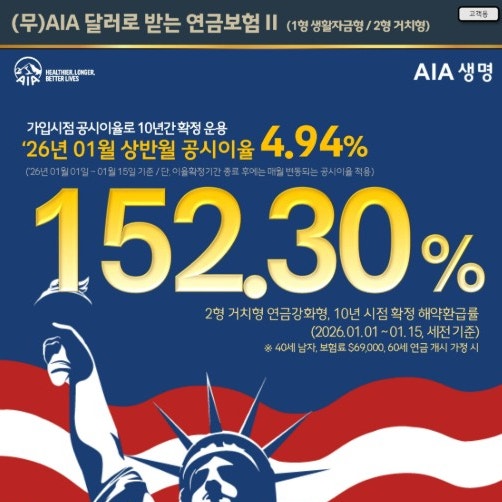
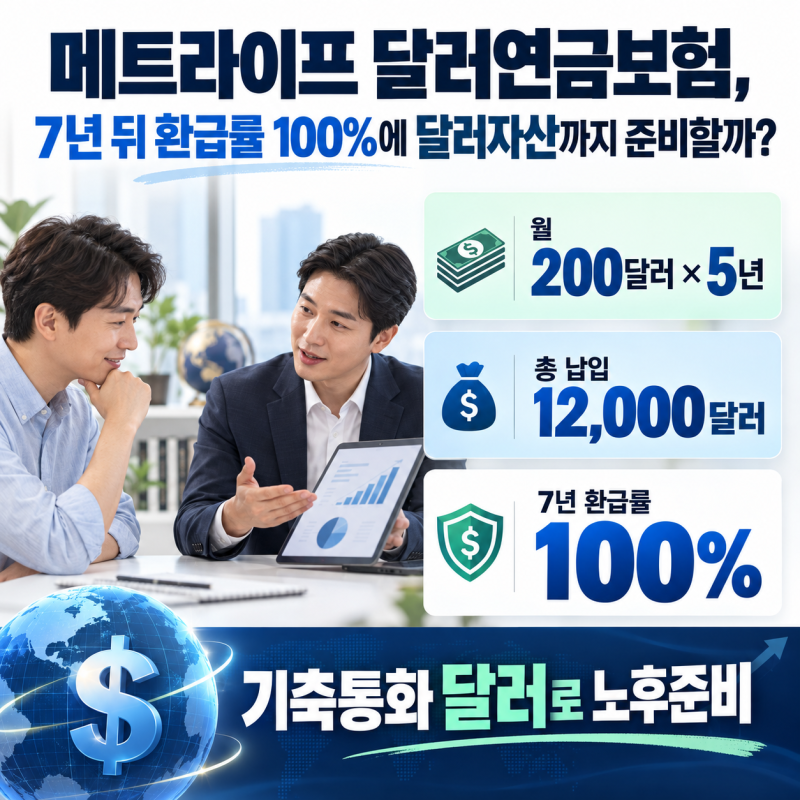
보험 가입 시에는 납입 기간과 만기 시점이 일치하지 않을 수 있다는 점을 반드시 인지해야 합니다. 특히 저축성 보험은 사업비 차감으로 인해 단기 해지 시 원금 손실 가능성이 높으므로, 환급률 숫자만 보기보다 중도 해지 시의 구체적인 환급 구조를 먼저 파악하는 것이 현명합니다. 장기 유지가 가능한 예산 범위 내에서 보장과 비용의 균형을 맞추는 것이 실질적인 자산 관리의 핵심입니다.