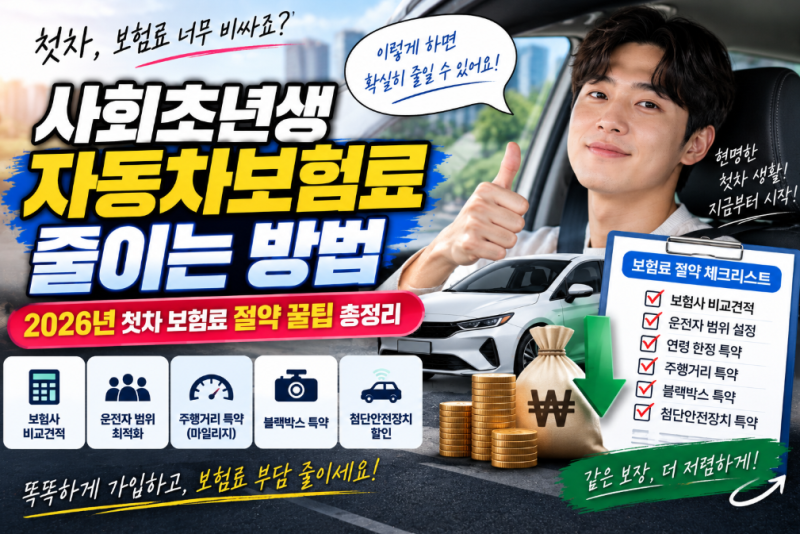

만 26세는 자동차보험료가 크게 낮아지는 중요한 연령 구간으로, 만 21세 대비 최대 30% 이상 저렴해질 수 있습니다. 하지만 만 26세가 된다고 무조건 보험료가 절반으로 줄어드는 것은 아니며, 차량 종류나 운전 경력 등 다양한 요인이 복합적으로 작용합니다.
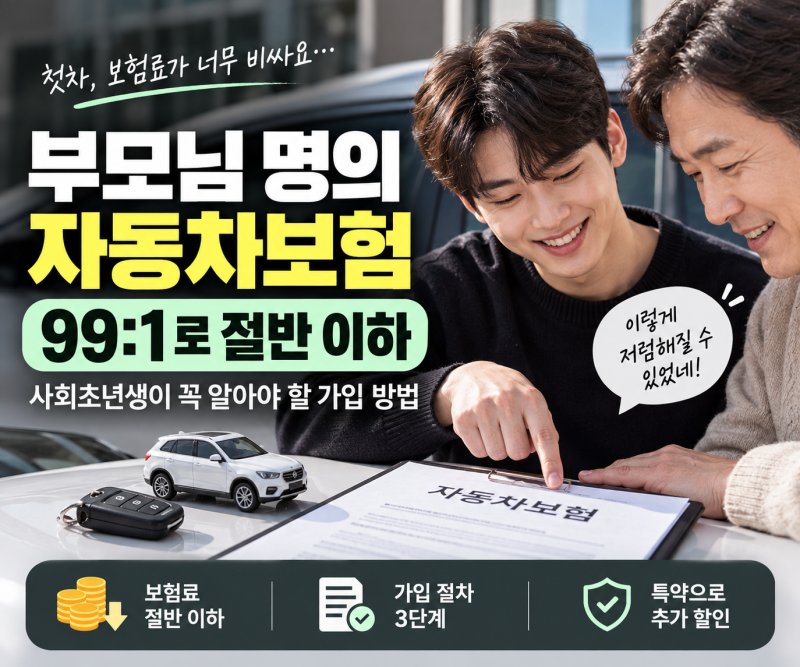
만 26세 미만 사회초년생은 부모님과의 99:1 공동명의를 통해 초기 보험료 부담을 획기적으로 줄일 수 있습니다. 자동차보험료는 운전자의 나이와 경력에 따라 크게 달라지며, 특히 만 26세는 보험료가 대폭 낮아지는 중요한 전환점입니다.
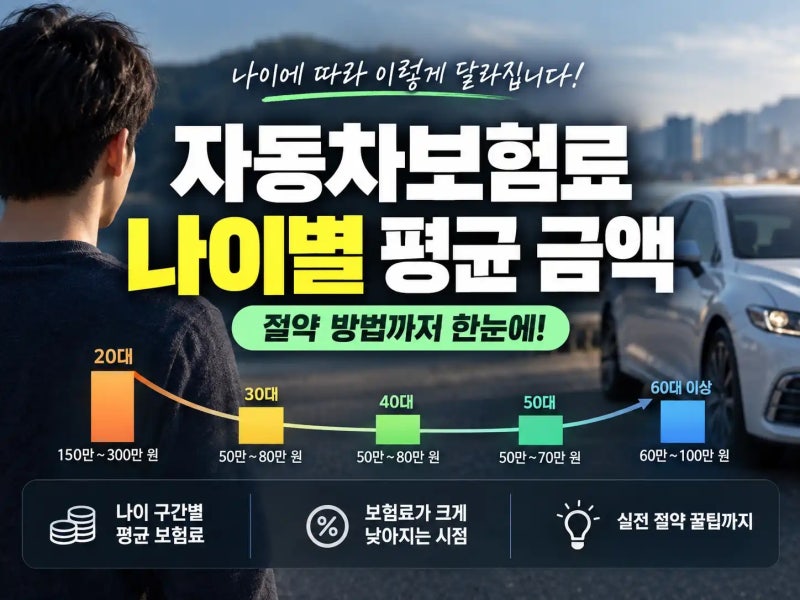
만 21세 대비 만 26세의 보험료 차이가 큰 이유는 연령 한정 특약과 사고 위험도 통계가 반영되기 때문입니다. 20대 초반 운전자는 운전 경력이 짧아 보험료 부담이 상당합니다.
보험개발원 자료에 따르면, 만 21세 연령한정 특약의 상대요율은 만 26세를 100으로 볼 때 약 1.5배 높게 책정됩니다. 만 26세가 되면 이전 대비 최대 30% 이상 보험료 절감 효과를 기대할 수 있습니다.
그러나 보험료는 차량 종류, 가입 경력, 사고 이력 등 여러 요인이 복합적으로 작용하여 최종 만26세차보험료가 결정됩니다. 만 26세 미만 사회초년생은 초기 보험료 부담을 줄이기 위해 '부모님 공동명의 99:1 설정'을 고려할 수 있습니다.
부모님 경력 활용으로 메인 피보험자를 지정하면, 단독 가입 시 초과 할증을 피하고 보험료를 절반 이하로 낮출 수 있습니다. 현명한 가입 전략으로 자동차보험료를 절감하는 것이 중요합니다.
만 26세 미만 사회초년생은 부모님과의 99:1 공동명의를 통해 초기 보험료 부담을 획기적으로 줄일 수 있습니다. 자동차보험료는 운전자의 나이와 경력에 따라 크게 달라지며, 특히 만 26세는 보험료가 대폭 낮아지는 중요한 전환점입니다.
만 21세 대비 만 26세의 보험료 차이가 큰 이유는 연령 한정 특약과 사고 위험도 통계가 반영되기 때문입니다. 20대 초반 운전자는 운전 경력이 짧아 보험료 부담이 상당합니다.
보험개발원 자료에 따르면, 만 21세 연령한정 특약의 상대요율은 만 26세를 100으로 볼 때 약 1.5배 높게 책정됩니다. 만 26세가 되면 이전 대비 최대 30% 이상 보험료 절감 효과를 기대할 수 있습니다.
그러나 보험료는 차량 종류, 가입 경력, 사고 이력 등 여러 요인이 복합적으로 작용하여 최종 만26세차보험료가 결정됩니다. 만 26세 미만 사회초년생은 초기 보험료 부담을 줄이기 위해 '부모님 공동명의 99:1 설정'을 고려할 수 있습니다.
부모님 경력 활용으로 메인 피보험자를 지정하면, 단독 가입 시 초과 할증을 피하고 보험료를 절반 이하로 낮출 수 있습니다. 현명한 가입 전략으로 자동차보험료를 절감하는 것이 중요합니다.