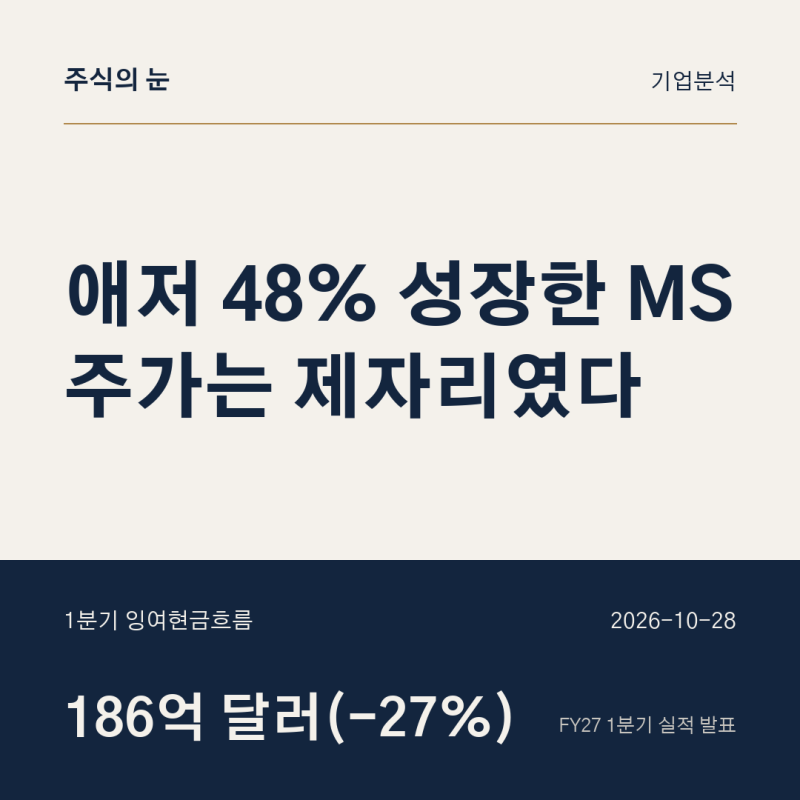
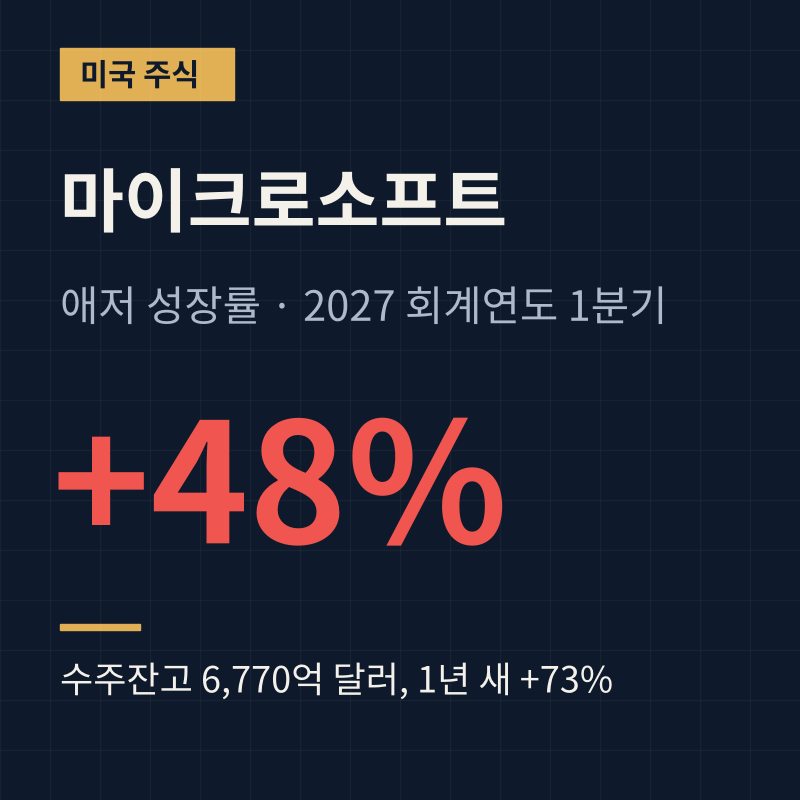
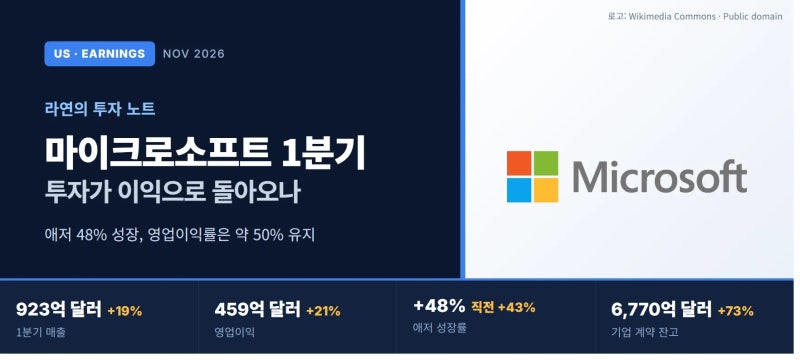
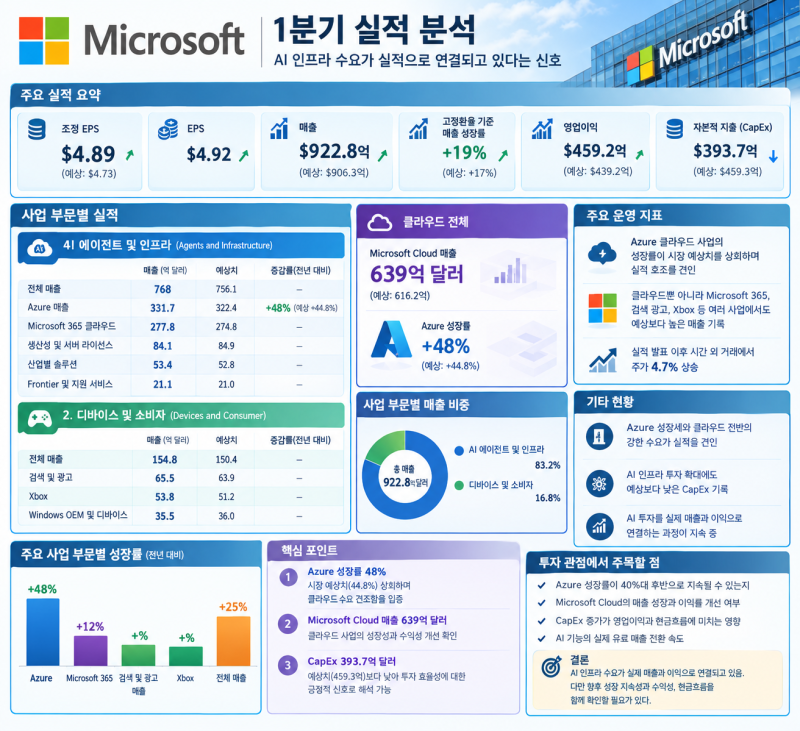
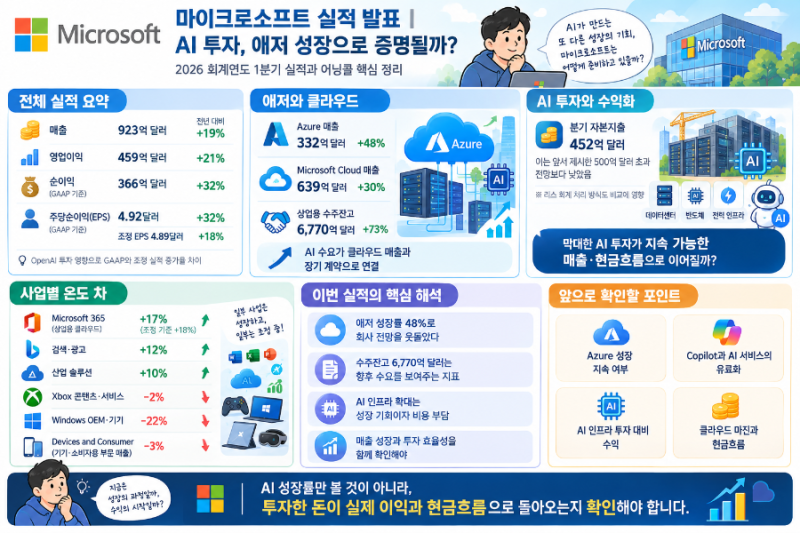
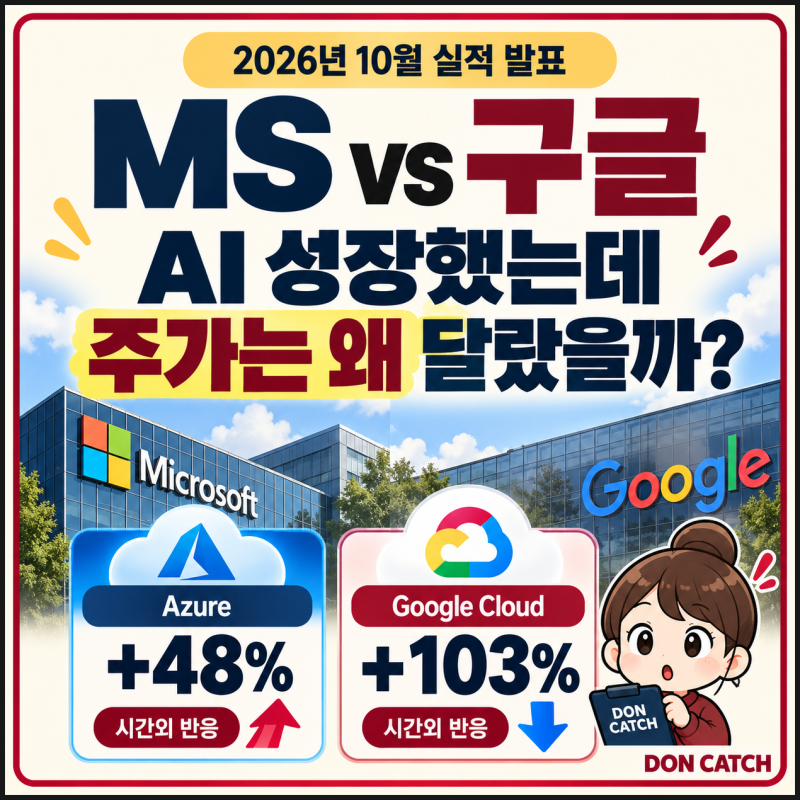
마이크로소프트의 2027 회계연도 1분기(2026년 7~9월) 매출은 전년 대비 19% 증가한 922억 7,900만 달러를 기록했습니다. 특히 클라우드 서비스인 애저(Azure)가 48%라는 폭발적인 성장세를 보이며 기업용 AI 인프라 시장의 강력한 수요를 입증했습니다. 사업 구조 개편을 통해 전체 매출의 약 83%가 에이전트 및 인프라 부문에서 발생하고 있으며, 이는 전통적인 소프트웨어 기업에서 클라우드 및 AI 중심의 인프라 기업으로의 완전한 체질 개선을 의미합니다.
시장 전문가들 사이에서는 압도적인 매출 성장에도 불구하고 수익의 질에 대한 엇갈린 분석이 나옵니다. 클라우드 부문 이익률이 데이터센터 설비 투자 확대로 인해 기존 68%에서 66%로 소폭 하락한 점과 잉여현금흐름이 27% 감소한 186억 달러에 머문 점이 신중론의 근거로 꼽힙니다. 반면, 수주잔고가 1년 새 73% 급증한 6,770억 달러에 달한다는 점은 향후 매출 가시성을 확보했다는 측면에서 긍정적인 평가를 받으며 투자자들 사이의 팽팽한 관점 차이를 보여줍니다.
향후 투자 시 주목할 지점은 대규모 자본지출(CAPEX)의 효율성입니다. 데이터센터 증설에 따른 전력 확보와 규제 장벽이 높아지는 환경은 기존 인프라를 선점한 기업에게는 오히려 강력한 경제적 해자로 작용할 수 있습니다. 다만 AI 인프라 확충을 위한 지출 규모가 분기당 500억 달러를 상회할 것으로 예상되므로, 단순한 매출 성장률뿐만 아니라 투입 비용 대비 이익 회수 속도를 면밀히 관찰하는 것이 자산 운용의 핵심입니다.