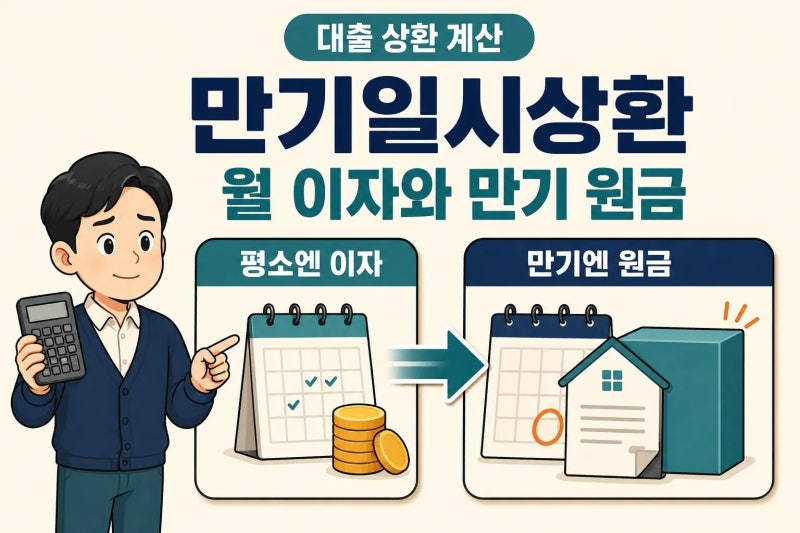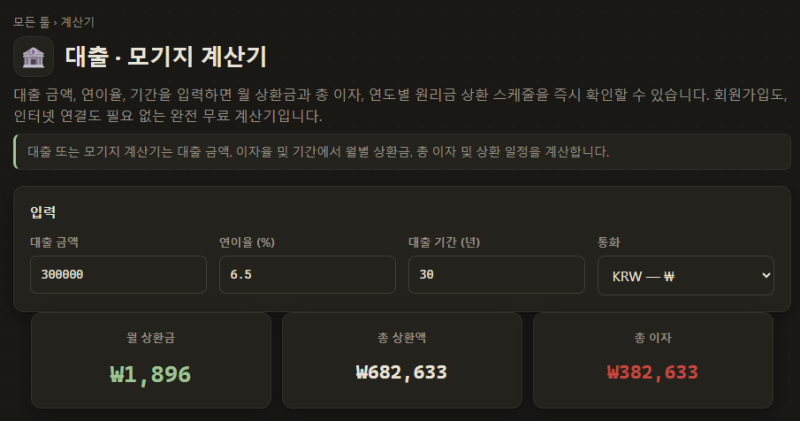
최근 기준금리 인상 소식과 함께 대출 이자 계산기에 대한 관심이 높아지고 있습니다. 대출금액이 클수록 이자 차이가 크게 벌어질 수 있어, 정확한 상환액 예측은 재정 관리에 필수적입니다. 특히 원리금균등, 원금균등, 만기일시상환 등 다양한 상환 방식별 특징을 이해하는 것이 중요합니다. 현재 시점의 실제 적용 금리를 확인하여 계산기에 입력해야 정확한 결과를 얻을 수 있습니다.
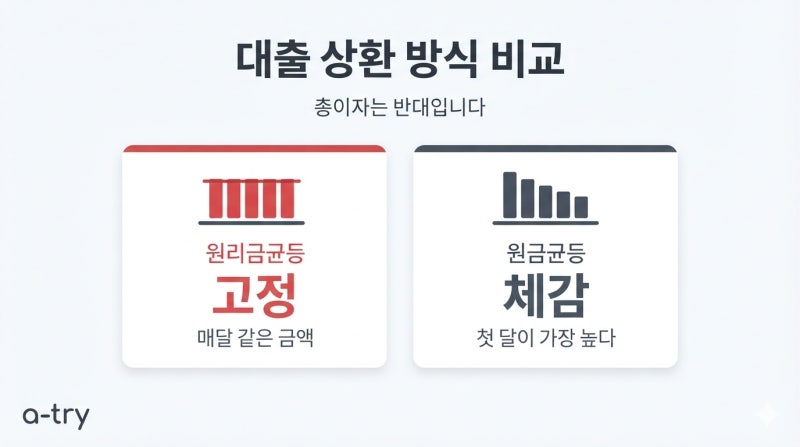
많은 블로거들은 대출 이자 계산기를 활용하여 상환 방식별 차이를 직접 비교하고 있습니다. 원금균등 상환 방식이 총 이자 부담은 가장 적지만, 대출 초반 월 상환액은 원리금균등보다 높게 책정되는 경우가 많습니다. 이는 총 이자액만 보고 상환 방식을 선택할 경우, 초기 현금 흐름에 예상치 못한 부담을 줄 수 있음을 의미합니다. 실제 계산 시뮬레이션을 통해 이러한 차이를 명확히 파악할 수 있습니다.
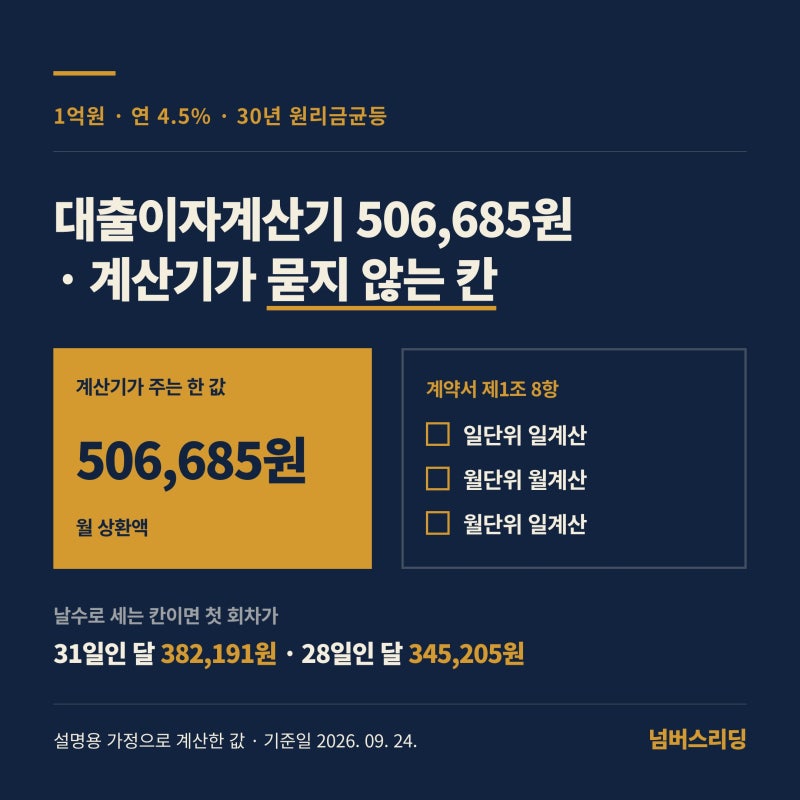
대출 이자 계산기 사용 시에는 단순히 계산기 결과만 볼 것이 아니라, 실제 계약서에 명시된 이자 계산 방식(일단위, 월단위 등)과 우대금리, 중도상환수수료 등 계산기가 묻지 않는 세부 사항까지 확인해야 합니다. 자신의 재정 상황과 현금 흐름 계획에 맞춰 가장 적합한 상환 방식을 선택하는 것이 중요합니다. 이처럼 대출 이자 계산기는 단순한 숫자를 넘어선 종합적인 재정 계획 도구로 활용될 수 있습니다.