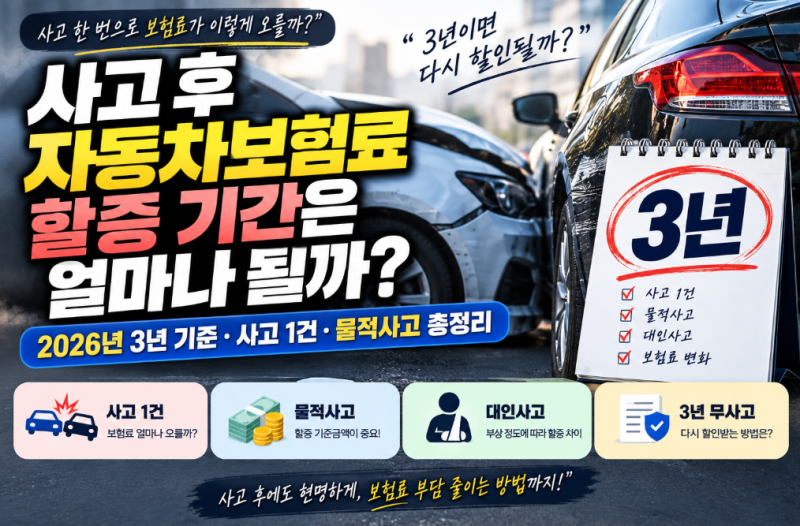
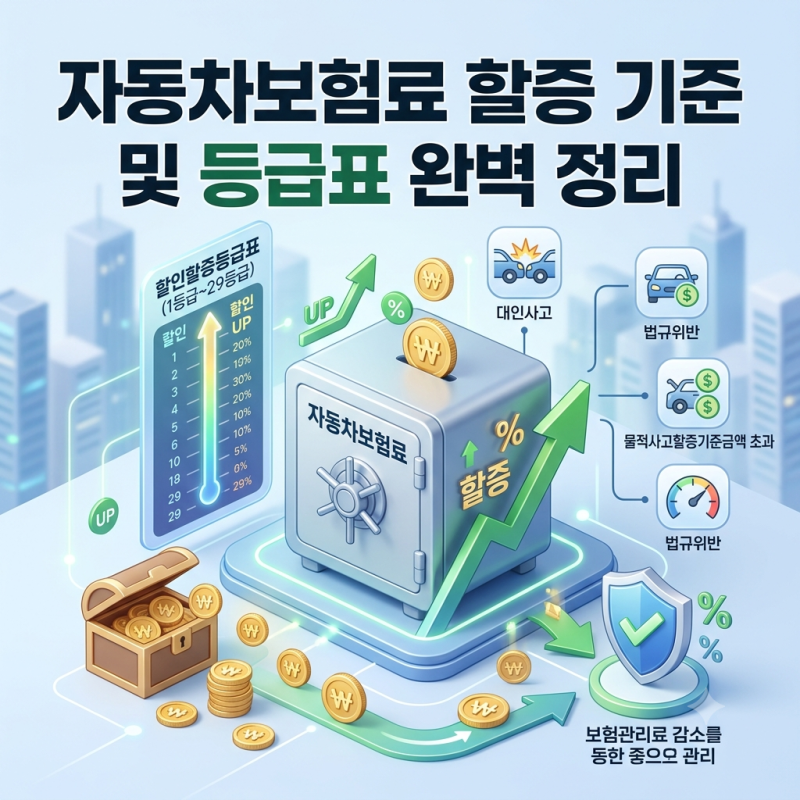
자동차보험 할증은 사고 발생 후 다음 해 보험료가 오르는 것으로, 대인·대물 사고 할증기준금액, 사고 건수, 사고 크기 등 여러 요소를 종합적으로 고려합니다.
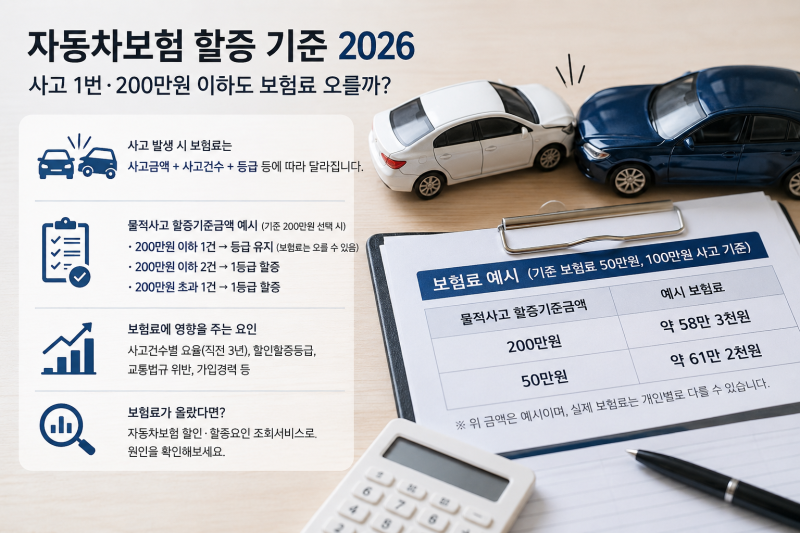
특히 물적사고 할증기준금액 200만원 이하 사고라도 보험료가 오르지 않는다는 생각은 오해이며, 이는 사고금액만으로 할증 여부가 결정되지 않기 때문입니다.
할인·할증등급이 유지되더라도 최근 3년간 사고 횟수를 반영하는 사고건수별 특성요율 때문에 보험료가 인상될 수 있습니다. 자동차보험료 할증은 운전자에게 큰 걱정거리이며, 특히 '대인 할증 기준'에 대한 오해가 많습니다.
특정 금액 이하 사고는 할증이 없을 것이라 기대하지만, 자동차보험 할증은 단순히 사고 금액만으로 판단할 수 없는 복잡한 기준에 따라 결정됩니다. 할증은 대인·대물 사고 할증기준금액, 사고 건수, 사고 크기(부상 정도) 등 여러 요소를 종합적으로 고려합니다.
'물적사고 할증기준금액 200만원 이하 사고는 보험료가 오르지 않는다'는 생각은 오해입니다. 이 기준금액은 등급 변동 기준일 뿐, 사고 발생 시 '사고건수별 특성요율'이 적용되어 보험료가 인상될 수 있습니다.
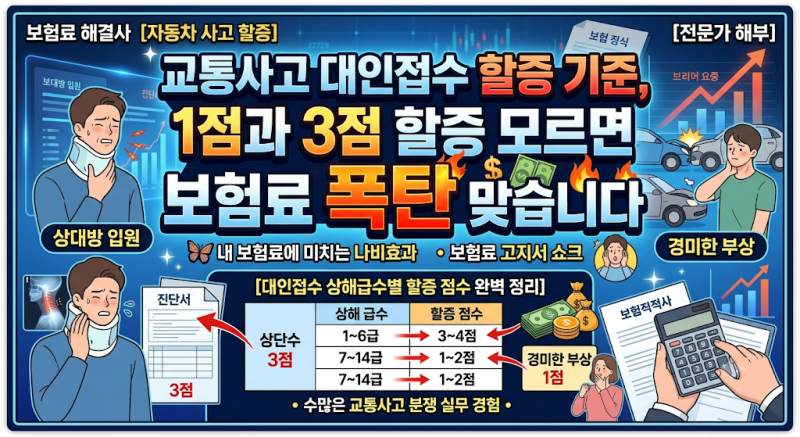
등급 유지와 별개로 최근 3년간 사고 횟수에 따라 보험료가 오르며, 대인사고 부상 정도에 따른 사고점수도 할증에 큰 영향을 미칩니다. 결론적으로, 대인 할증 기준을 포함한 자동차보험 할증은 사고금액이나 단일 기준만으로 판단하기 어렵습니다.
사고점수, 물적사고 할증기준금액, 최근 사고건수 등 여러 요인이 복합적으로 작용합니다. 자신의 보험 계약 내용을 면밀히 확인하고 정확한 정보를 바탕으로 현명하게 대처하여 불필요한 보험료 인상을 최소화하는 것이 중요합니다.
특히 물적사고 할증기준금액 200만원 이하 사고라도 보험료가 오르지 않는다는 생각은 오해이며, 이는 사고금액만으로 할증 여부가 결정되지 않기 때문입니다.
할인·할증등급이 유지되더라도 최근 3년간 사고 횟수를 반영하는 사고건수별 특성요율 때문에 보험료가 인상될 수 있습니다. 자동차보험료 할증은 운전자에게 큰 걱정거리이며, 특히 '대인 할증 기준'에 대한 오해가 많습니다.
특정 금액 이하 사고는 할증이 없을 것이라 기대하지만, 자동차보험 할증은 단순히 사고 금액만으로 판단할 수 없는 복잡한 기준에 따라 결정됩니다. 할증은 대인·대물 사고 할증기준금액, 사고 건수, 사고 크기(부상 정도) 등 여러 요소를 종합적으로 고려합니다.
'물적사고 할증기준금액 200만원 이하 사고는 보험료가 오르지 않는다'는 생각은 오해입니다. 이 기준금액은 등급 변동 기준일 뿐, 사고 발생 시 '사고건수별 특성요율'이 적용되어 보험료가 인상될 수 있습니다.
등급 유지와 별개로 최근 3년간 사고 횟수에 따라 보험료가 오르며, 대인사고 부상 정도에 따른 사고점수도 할증에 큰 영향을 미칩니다. 결론적으로, 대인 할증 기준을 포함한 자동차보험 할증은 사고금액이나 단일 기준만으로 판단하기 어렵습니다.
사고점수, 물적사고 할증기준금액, 최근 사고건수 등 여러 요인이 복합적으로 작용합니다. 자신의 보험 계약 내용을 면밀히 확인하고 정확한 정보를 바탕으로 현명하게 대처하여 불필요한 보험료 인상을 최소화하는 것이 중요합니다.