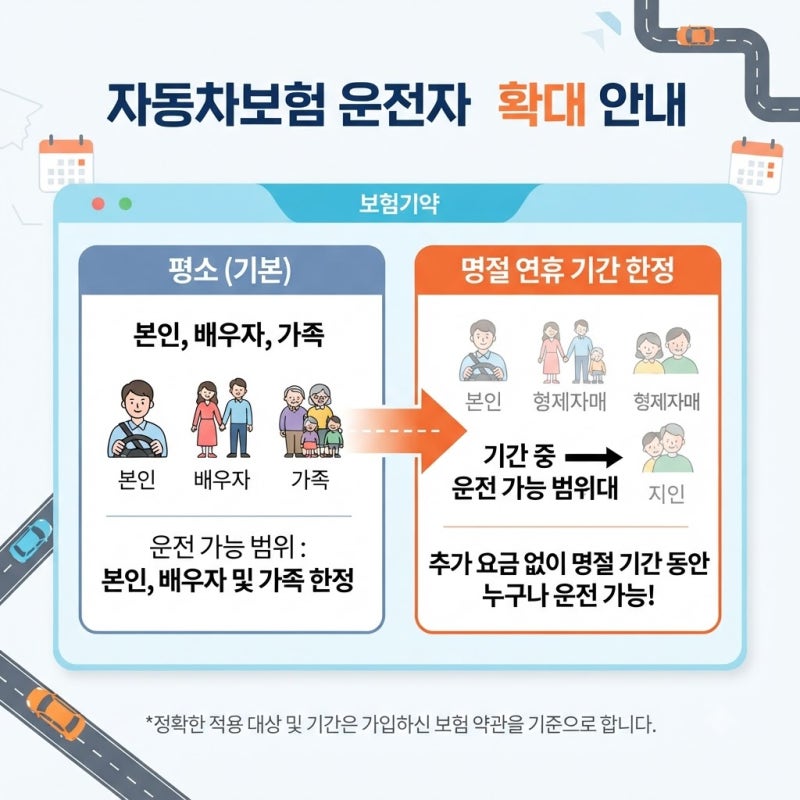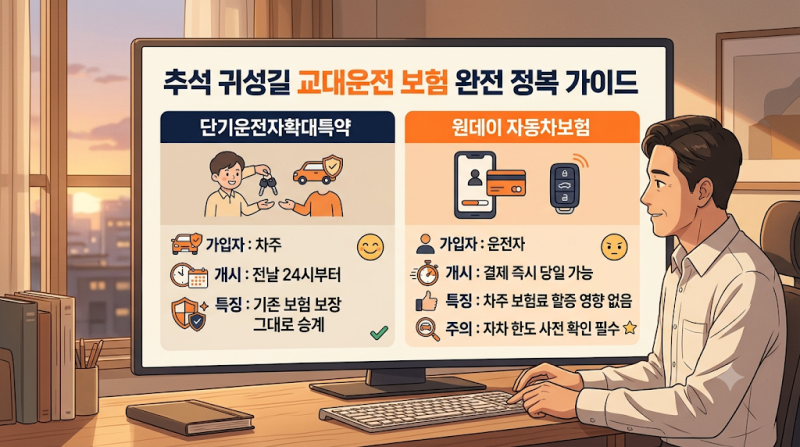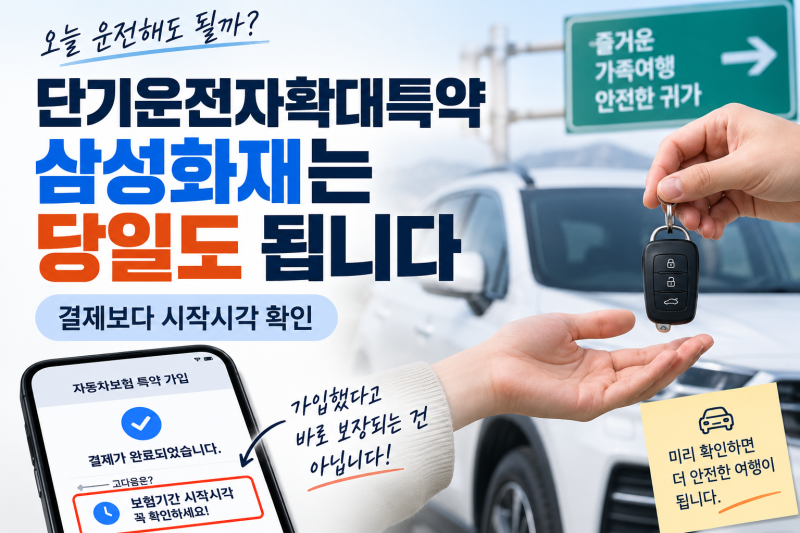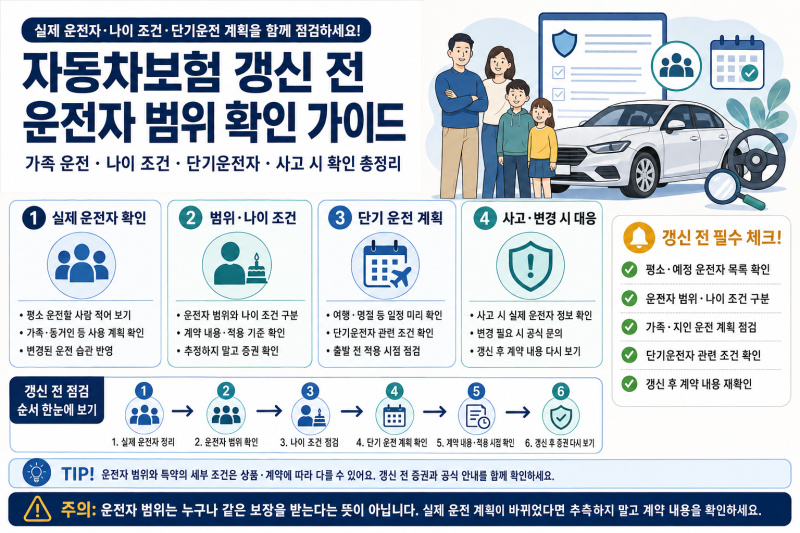

단기운전자특약은 기존 자동차보험의 운전자 범위를 일시적으로 확대하는 특약입니다. 이 특약은 가입 즉시 효력이 발생하는 것이 아니라, 가입일 24시(자정)부터 보장이 시작됩니다.
따라서 당일 운전 직전 가입 시 사고가 발생하면 보험 혜택을 전혀 받을 수 없어 반드시 전날 가입해야 합니다. 명절이나 휴가철, 타인에게 차량을 빌려줄 때 '단기운전자특약'을 찾습니다.
'가입 즉시 효력 발생'이라는 오해로 사고 시 보험 혜택을 못 받아 큰 손실을 입을 수 있으니 주의해야 합니다. 단기운전자특약(임시운전자특약)은 기존 자동차보험 운전자 범위를 1일 단위로 확대합니다.
핵심은 '효력 발생 시점'으로, 대부분 보험사는 가입일 24시(자정)부터 보장이 시작된다고 밝힙니다. 즉, 오늘 오전 가입 후 당일 사고 시 보험 혜택을 1원도 받을 수 없습니다. 보장은 그날 밤 자정부터 시작되기 때문이죠.
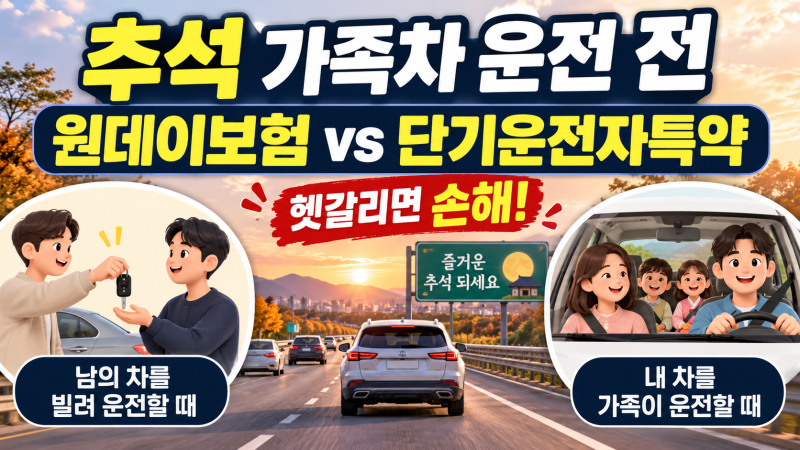
금융감독원과 주요 보험사 모두 최소 하루 전 가입을 권장하므로, 운전 시작일 하루 전날 밤까지 차주가 직접 신청을 완료해야 합니다. 급하게 당일 운전이 필요하다면 '원데이 자동차보험'이 대안입니다.
단기운전자특약이 차주가 기존 보험에 추가하는 방식인 반면, 원데이 자동차보험은 운전할 사람이 본인 명의로 별도 보험에 가입하는 방식입니다. 당일 가입 및 효력 발생이 가능하나, 보장 범위나 조건이 다를 수 있으므로 반드시 확인해야 합니다.
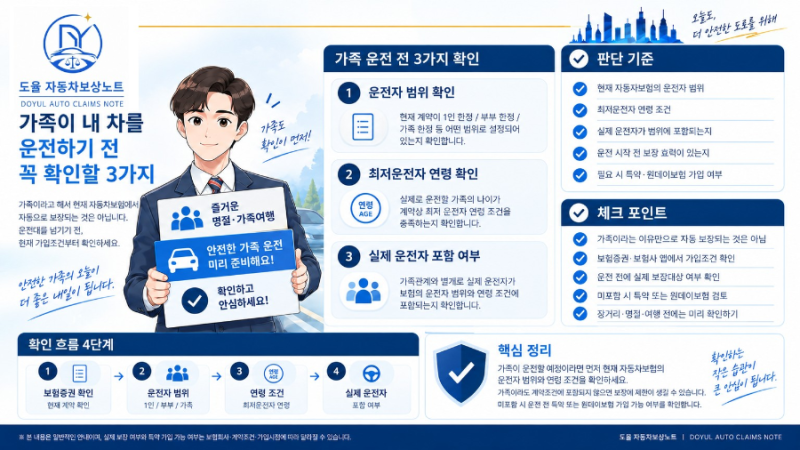
어떤 특약이든 가입 전 보장 시작 시점과 내용을 꼼꼼히 확인하는 것이 중요합니다.
따라서 당일 운전 직전 가입 시 사고가 발생하면 보험 혜택을 전혀 받을 수 없어 반드시 전날 가입해야 합니다. 명절이나 휴가철, 타인에게 차량을 빌려줄 때 '단기운전자특약'을 찾습니다.
'가입 즉시 효력 발생'이라는 오해로 사고 시 보험 혜택을 못 받아 큰 손실을 입을 수 있으니 주의해야 합니다. 단기운전자특약(임시운전자특약)은 기존 자동차보험 운전자 범위를 1일 단위로 확대합니다.
핵심은 '효력 발생 시점'으로, 대부분 보험사는 가입일 24시(자정)부터 보장이 시작된다고 밝힙니다. 즉, 오늘 오전 가입 후 당일 사고 시 보험 혜택을 1원도 받을 수 없습니다. 보장은 그날 밤 자정부터 시작되기 때문이죠.
금융감독원과 주요 보험사 모두 최소 하루 전 가입을 권장하므로, 운전 시작일 하루 전날 밤까지 차주가 직접 신청을 완료해야 합니다. 급하게 당일 운전이 필요하다면 '원데이 자동차보험'이 대안입니다.
단기운전자특약이 차주가 기존 보험에 추가하는 방식인 반면, 원데이 자동차보험은 운전할 사람이 본인 명의로 별도 보험에 가입하는 방식입니다. 당일 가입 및 효력 발생이 가능하나, 보장 범위나 조건이 다를 수 있으므로 반드시 확인해야 합니다.
어떤 특약이든 가입 전 보장 시작 시점과 내용을 꼼꼼히 확인하는 것이 중요합니다.