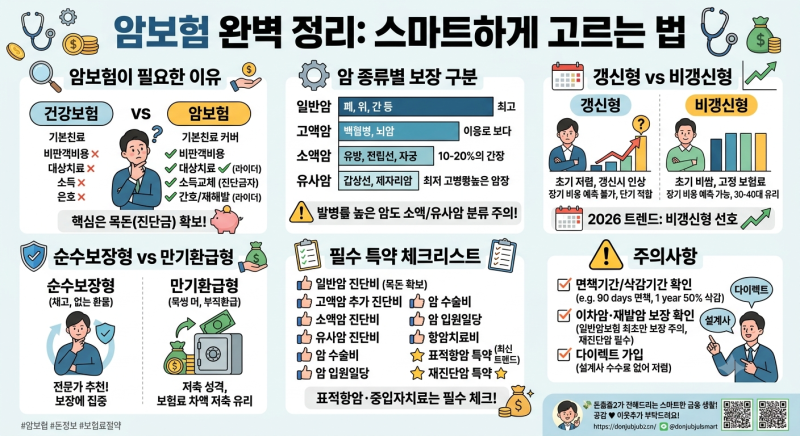
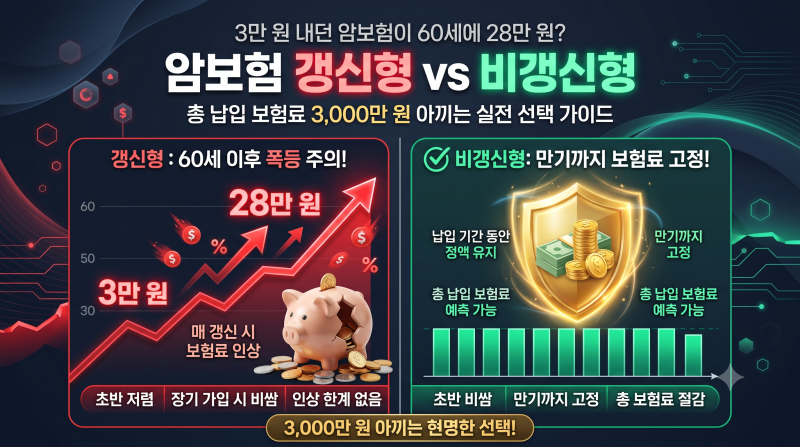
40대 이후 암 발생률이 급증하며, 갱신형 암보험은 노년기에 보험료 폭등으로 중도 해지 위험이 큽니다. 비갱신형 암보험은 경제 활동기에 납입을 완료하고 갱신형 대비 수천만 원의 총 납입 보험료 절감 효과를 기대할 수 있습니다.
유방암, 자궁암 등 발병률 높은 암이 일반암으로 100% 보장되는지, 다이렉트 가입 시 10~15% 저렴한지 확인이 중요합니다. 40대 중반부터 암 발생률이 급증하며, 은퇴 후 갱신형 암보험의 보험료 폭등은 중도 해지로 이어질 수 있습니다.
초기 보험료만 보고 갱신형을 선택하기보다 장기적 관점에서 신중한 접근이 필요합니다. 경제 활동기에 다이렉트 암보험 비갱신형으로 미리 준비하는 것이 현명합니다.
비갱신형은 납입 완료 후 추가 납입 없이 90세 또는 100세까지 보장받으며, 갱신형 대비 수천만 원의 총 납입 보험료를 절약합니다.
다이렉트 채널은 설계사 가입보다 10~15% 저렴하며, 유방암, 자궁암 등 발병률 높은 암이 일반암으로 100% 보장되는지 확인이 중요합니다. 신의료기술 특약은 대부분 갱신형이므로 주계약과의 균형을 고려해야 합니다.
다이렉트 암보험 비갱신형은 미래 의료비와 소득 공백에 대비하는 안정적인 방법입니다. 장기적 재정 안정성을 고려해 비갱신형을 선택하고, 일반암 보장 범위와 다이렉트 채널의 가격 경쟁력을 꼼꼼히 비교하여 최적의 상품을 찾아야 합니다.
유방암, 자궁암 등 발병률 높은 암이 일반암으로 100% 보장되는지, 다이렉트 가입 시 10~15% 저렴한지 확인이 중요합니다. 40대 중반부터 암 발생률이 급증하며, 은퇴 후 갱신형 암보험의 보험료 폭등은 중도 해지로 이어질 수 있습니다.
초기 보험료만 보고 갱신형을 선택하기보다 장기적 관점에서 신중한 접근이 필요합니다. 경제 활동기에 다이렉트 암보험 비갱신형으로 미리 준비하는 것이 현명합니다.
비갱신형은 납입 완료 후 추가 납입 없이 90세 또는 100세까지 보장받으며, 갱신형 대비 수천만 원의 총 납입 보험료를 절약합니다.
다이렉트 채널은 설계사 가입보다 10~15% 저렴하며, 유방암, 자궁암 등 발병률 높은 암이 일반암으로 100% 보장되는지 확인이 중요합니다. 신의료기술 특약은 대부분 갱신형이므로 주계약과의 균형을 고려해야 합니다.
다이렉트 암보험 비갱신형은 미래 의료비와 소득 공백에 대비하는 안정적인 방법입니다. 장기적 재정 안정성을 고려해 비갱신형을 선택하고, 일반암 보장 범위와 다이렉트 채널의 가격 경쟁력을 꼼꼼히 비교하여 최적의 상품을 찾아야 합니다.