AI 핵심 요약
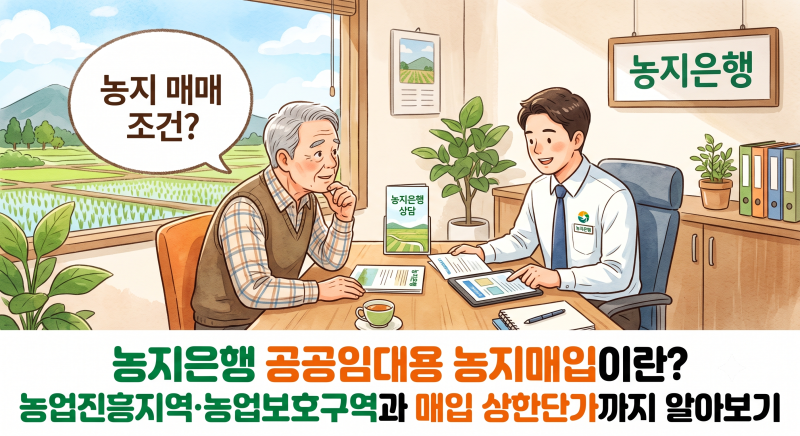
농지은행 매도는 한국농어촌공사가 직접 농지를 사들이거나 적격 매수자를 연결해 주는 공적 지원 제도입니다. 최근 농지법 강화로 인해 직접 경작이 어려운 상속 농지나 부재지주들이 처분 명령을 피하기 위한 대안으로 많이 활용하고 있습니다. 특히 공공임대용 농지매입 사업은 농업진흥지역 내 농지를 우선적으로 확보하여 청년농에게 공급하는 역할을 하며, 매도자는 이를 통해 자산 유동성을 확보하고 합법적인 처분 절차를 밟을 수 있습니다.
실사용자들 사이에서는 매도 신청 후 실제 계약까지 이어지는 대기 기간에 대한 우려가 엇갈리고 있습니다. 일부에서는 신청 면적의 상당수가 즉시 처리되지 못하고 대기 중인 현실을 지적하며, 이 기간에 농지를 방치할 경우 발생할 수 있는 이행강제금 리스크를 강조합니다. 반면, 전문가들은 농지은행에 위탁할 경우 비사업용 토지 제외 혜택을 통해 양도소득세 중과를 피할 수 있다는 점을 큰 장점으로 꼽으며, 시장 가격과 희망가의 간극을 줄이는 것이 빠른 매도의 핵심이라고 조언합니다.
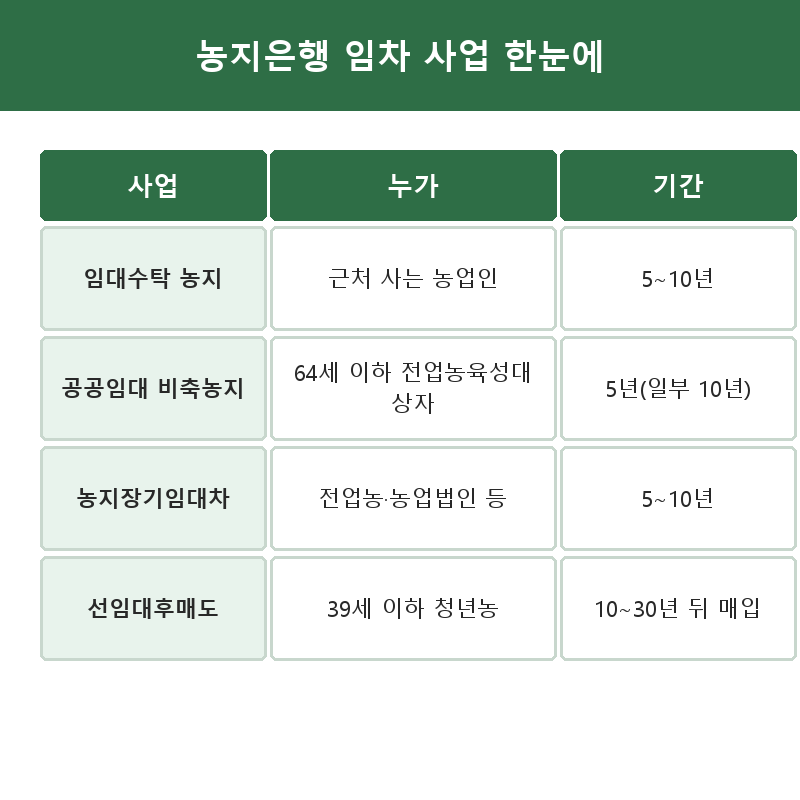
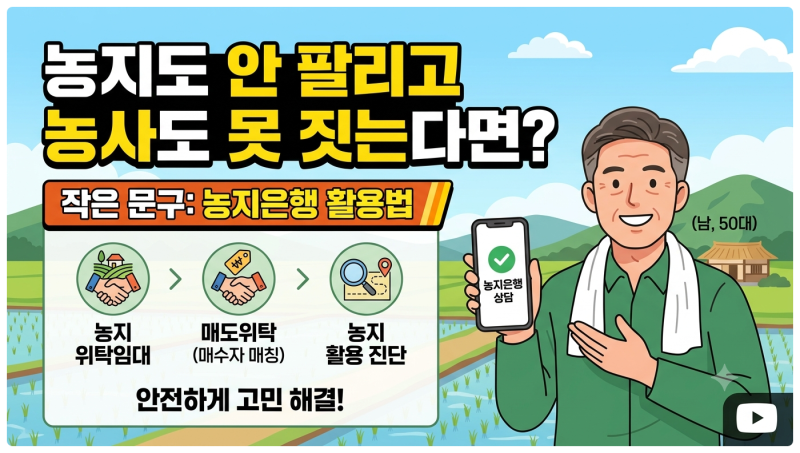
농지은행 매도 신청을 했다고 해서 소유권이 즉시 이전되는 것은 아니므로, 최종 계약 체결 전까지는 농지법에 따른 적절한 관리가 필수적입니다. 대기 기간 중 무단 방치는 처분 대상이 될 수 있으므로, 3년 이상 보유한 농지라면 임대수탁을 병행하여 합법적인 경작 상태를 유지하는 것이 현명합니다. 또한 8년 이상 장기 위탁 시 세제 혜택이 강화되므로, 단순 매도뿐만 아니라 자산 관리 측면에서 종합적인 검토가 필요합니다.