AI 핵심 요약
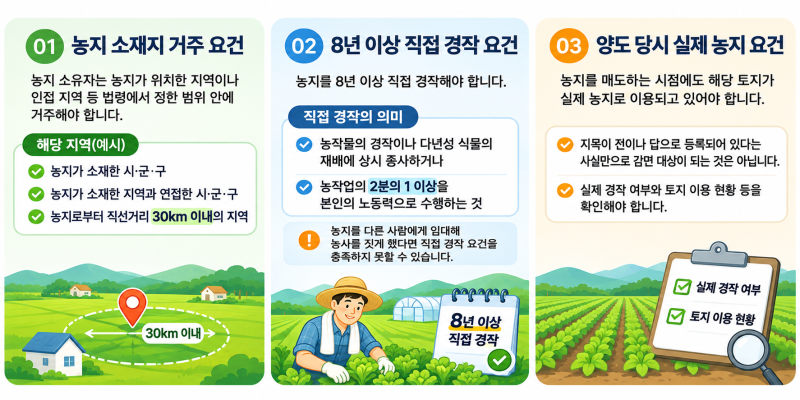
농지를 매도할 때 발생하는 양도소득세는 단순한 매매 차익뿐만 아니라 보유 기간과 실제 경작 여부에 따라 세액 차이가 크게 발생합니다. 기본적으로 양도가액에서 취득가액과 필요경비를 차감하여 계산하며, 3년 이상 보유 시 장기보유특별공제를 적용받을 수 있습니다. 특히 8년 이상 직접 농사를 지은 자경 농지의 경우 일정 요건 충족 시 세액 감면 혜택이 주어지므로 관련 법령을 사전에 파악하는 것이 중요합니다.
실무적으로는 해당 토지가 사업용인지 비사업용인지에 대한 판정이 가장 큰 쟁점이 됩니다. 전문가들은 재촌 및 자경 요건을 충족하지 못한 농지는 기본세율에 10%p가 가산되는 중과세 대상이 될 수 있음을 경고합니다. 반면 실사용자들은 한국농어촌공사 등을 통한 매도 시 필요한 서류와 취득세, 법무사 비용, 중개수수료 등 세법상 인정되는 필요경비 증빙을 꼼꼼히 챙기는 것이 실질적인 절세의 핵심이라고 강조합니다.
성공적인 농지 매도를 위해서는 보유 기간 중 사업용으로 사용한 기간이 법적 기준을 충족하는지 면밀히 검토해야 합니다. 양도일 직전 5년 중 3년 이상 혹은 전체 소유 기간의 60% 이상을 실제 경작에 사용했다면 비사업용 중과세를 피할 수 있습니다. 증빙을 위해 농지원부나 농업경영체 등록 확인서 등 객관적인 자료를 미리 확보하여 예기치 못한 세금 부담을 방지하는 전략이 필요합니다.