AI 핵심 요약
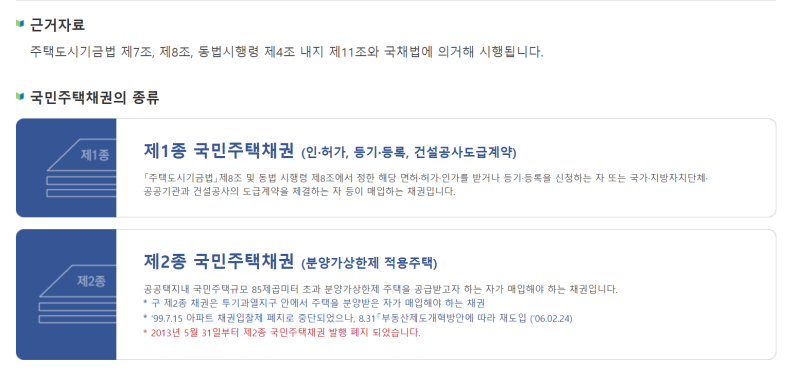
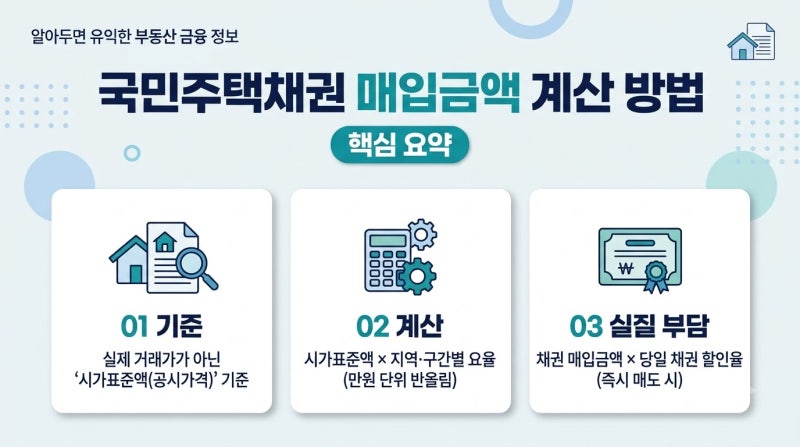
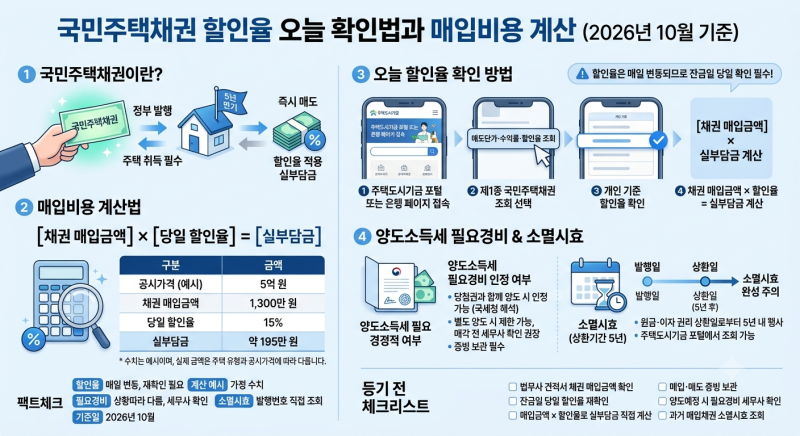
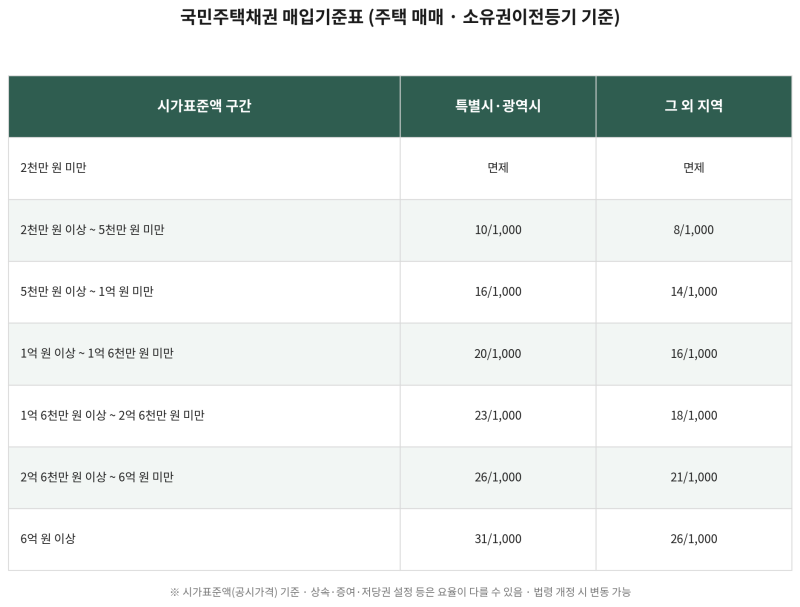
국민주택채권은 주택도시기금법에 따라 부동산 소유권 이전등기나 근저당권 설정 시 의무적으로 매입해야 하는 국채입니다. 매입 금액의 기준은 실거래가가 아닌 해당 부동산의 시가표준액(공시가격)을 따르는 것이 원칙입니다. 다만, 신축 아파트처럼 공시가격이 산정되지 않은 경우에는 취득세 과세표준인 사실상의 취득가격을 기준으로 매입액을 산정합니다. 5년 만기 보유도 가능하지만, 등기 시점에는 대부분 즉시 매도 방식을 선택합니다.
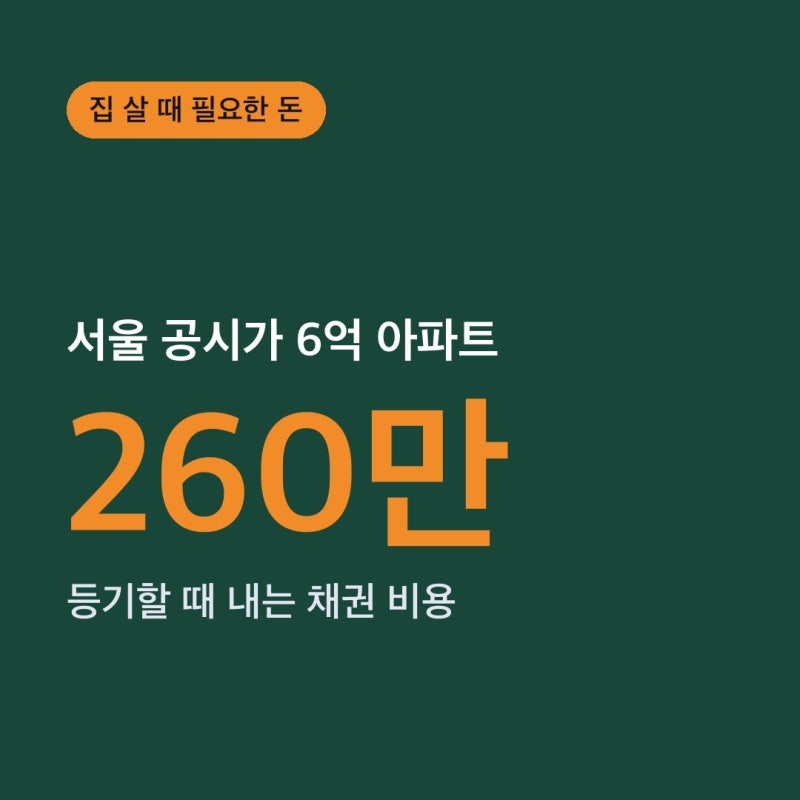
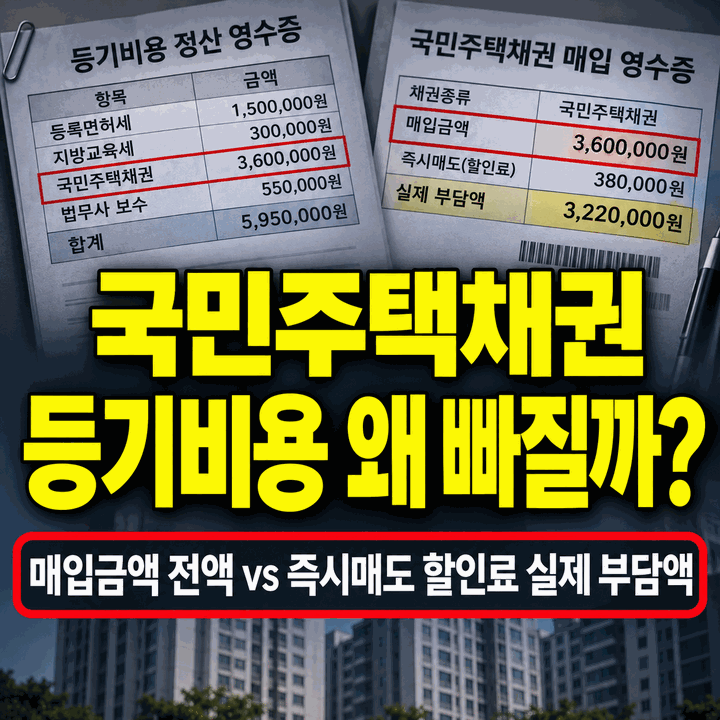
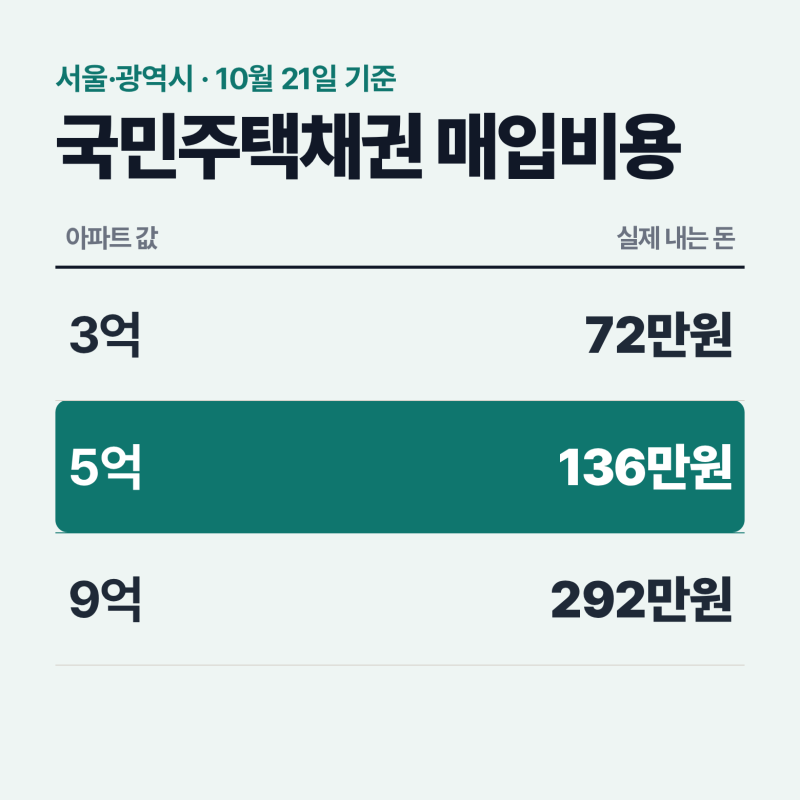
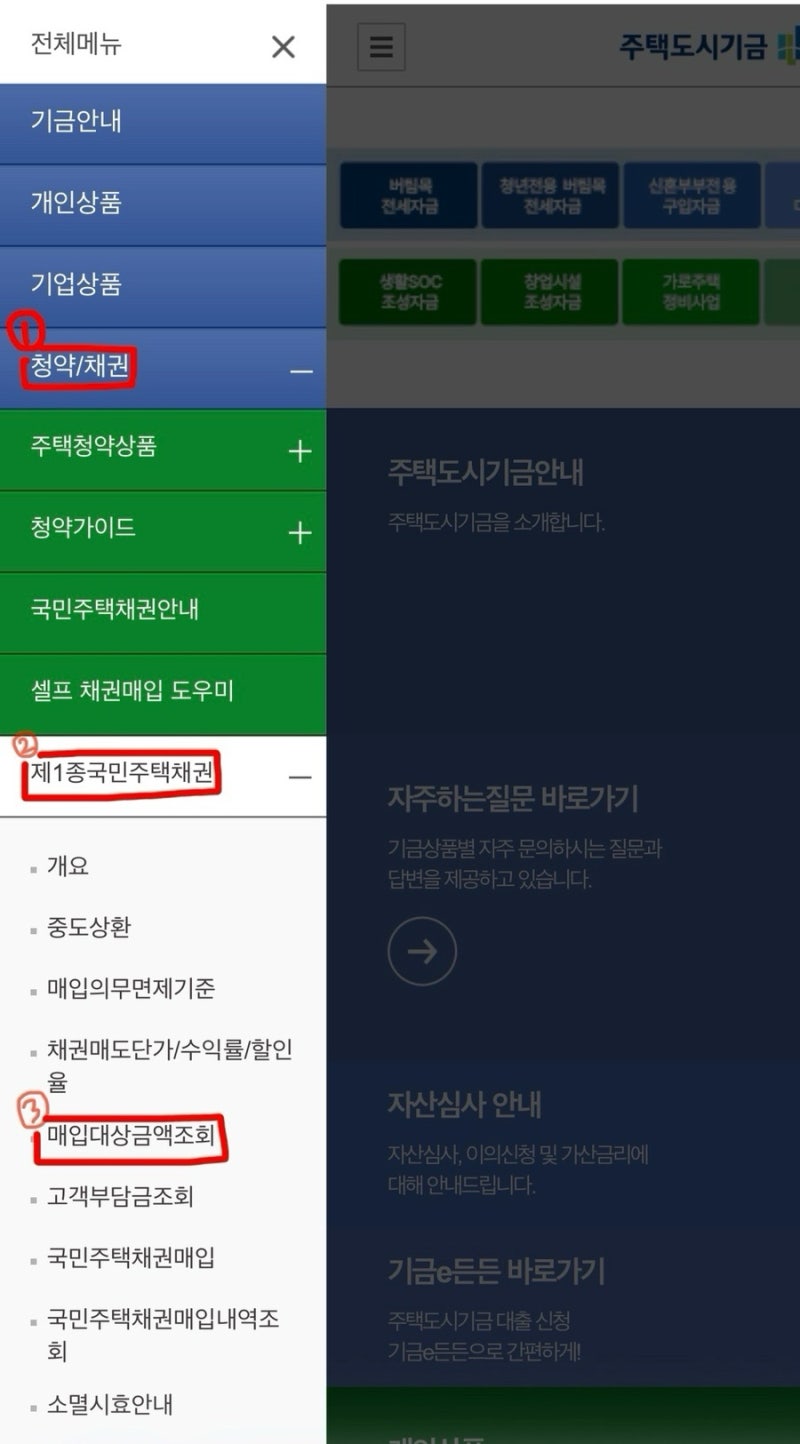
실제 매입 시 발생하는 비용은 채권 액면가가 아닌, 당일 할인율을 적용한 차액입니다. 할인율은 매일 변동되므로 잔금 당일 주택도시기금 포털을 통해 정확한 수치를 확인해야 합니다. 공동명의로 등기할 경우 각자의 취득 지분에 비례하여 매입액을 계산하며, 지역별 매입률과 주택 유형에 따라 산정 방식이 달라질 수 있으므로 등기 전 본인의 상황에 맞는 정확한 매입액 조회가 필수적입니다.
채권 매입 후 즉시 매도 시 발생하는 매각차손은 추후 양도소득세 신고 시 필요경비로 공제받을 수 있는 항목입니다. 이를 위해서는 매입 및 매도 증빙 서류를 반드시 보관해야 합니다. 또한 채권의 소멸시효는 발행일로부터 5년이므로, 만기 보유를 선택했다면 기한 내에 원리금을 상환받을 수 있도록 주의해야 합니다. 등기 비용의 상당 부분을 차지하는 만큼, 사전에 정확한 계산법을 숙지하여 자금 계획을 세우는 것이 중요합니다.