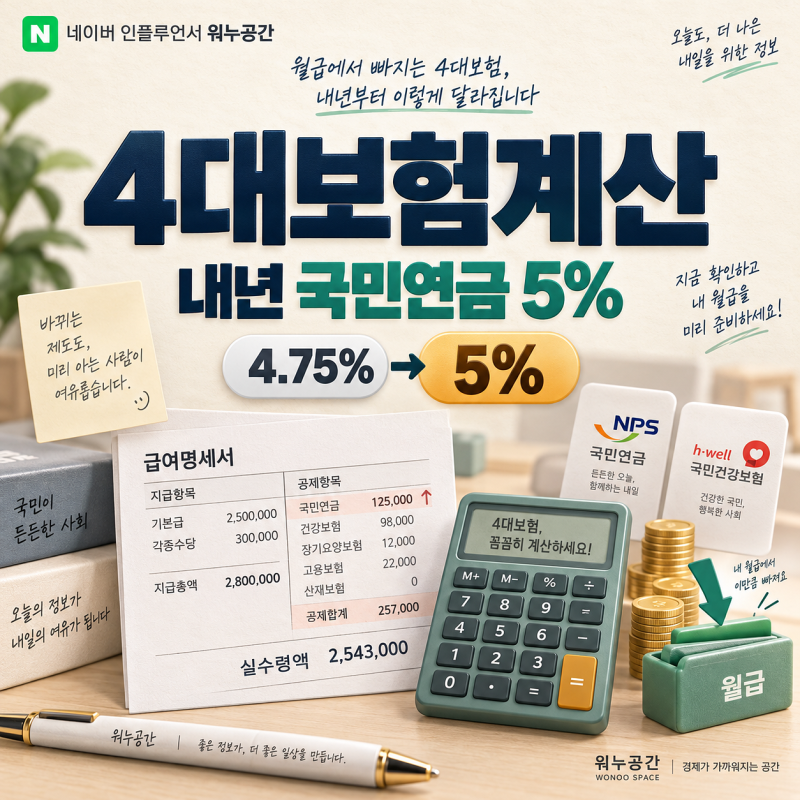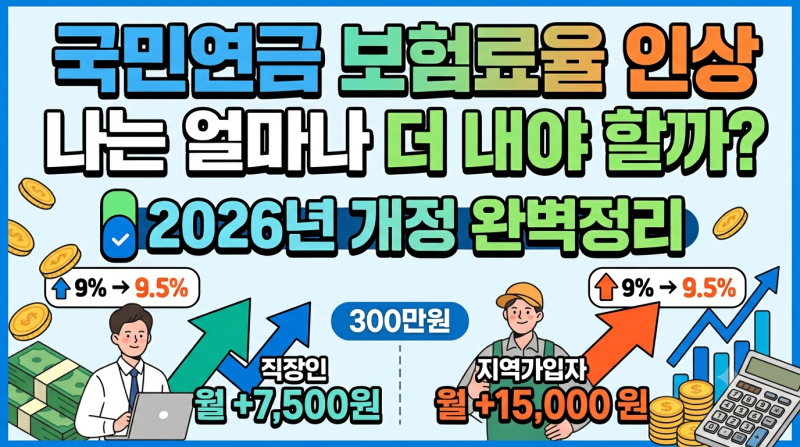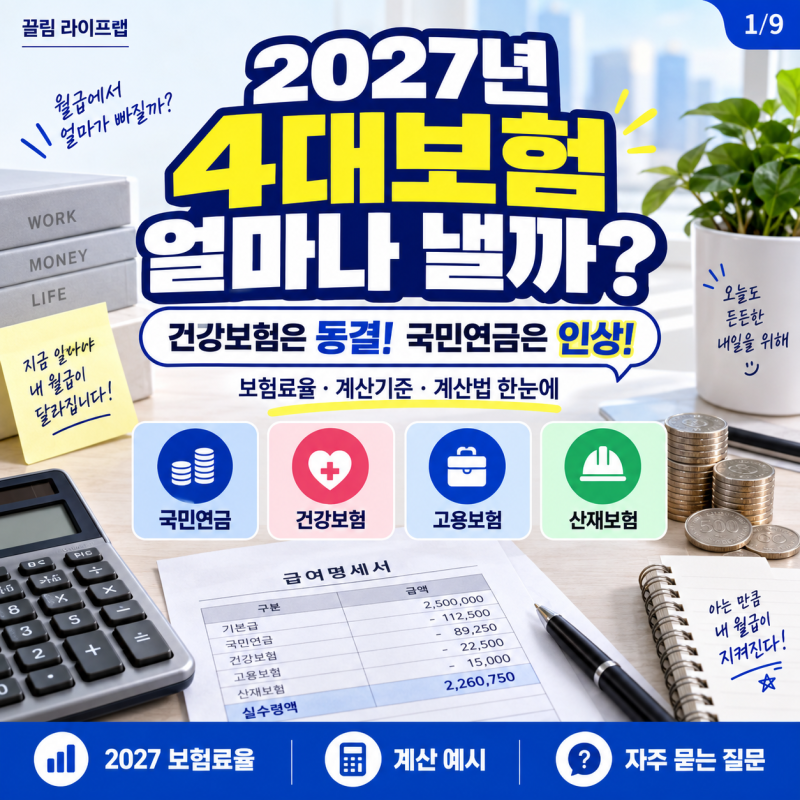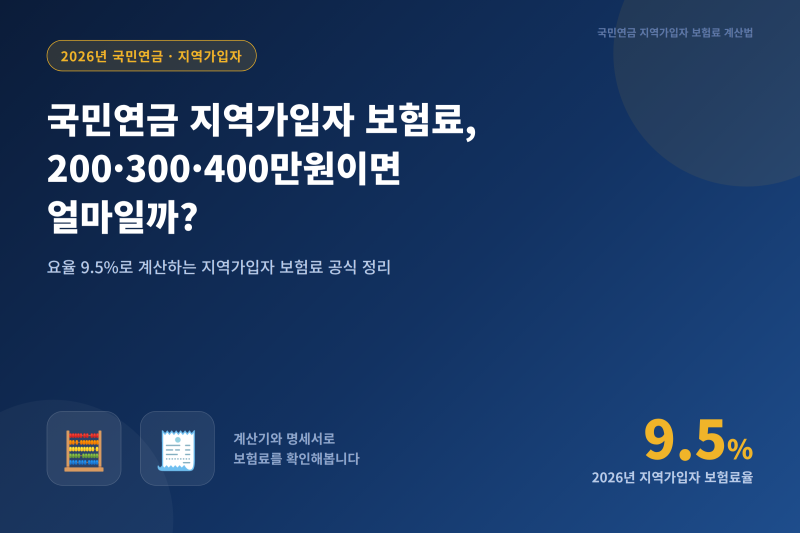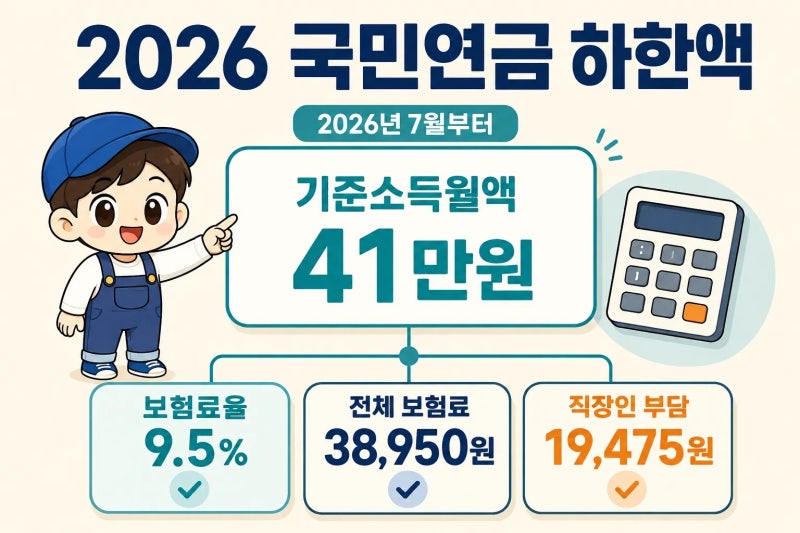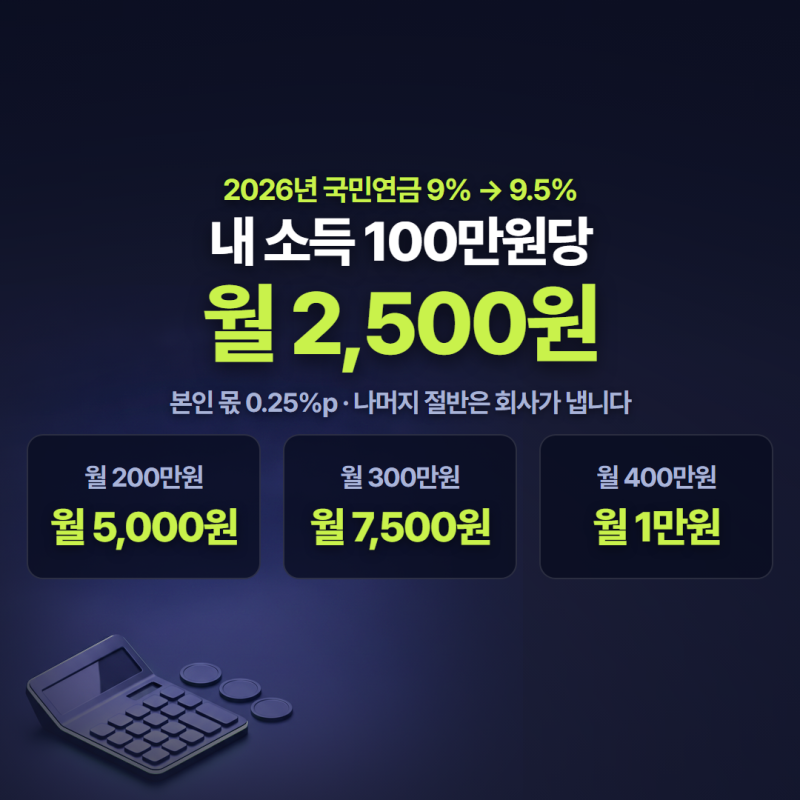
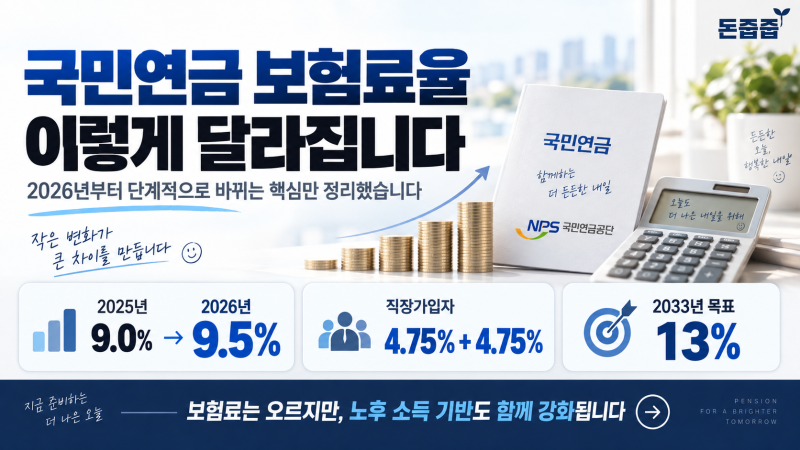
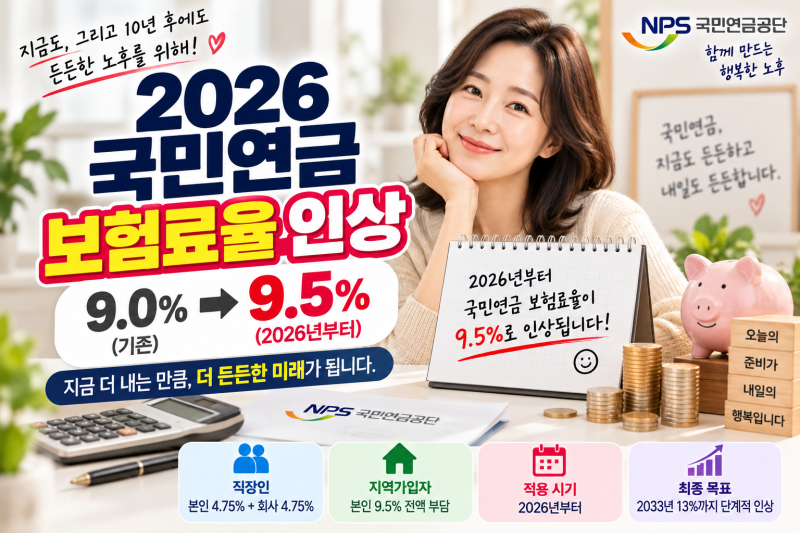
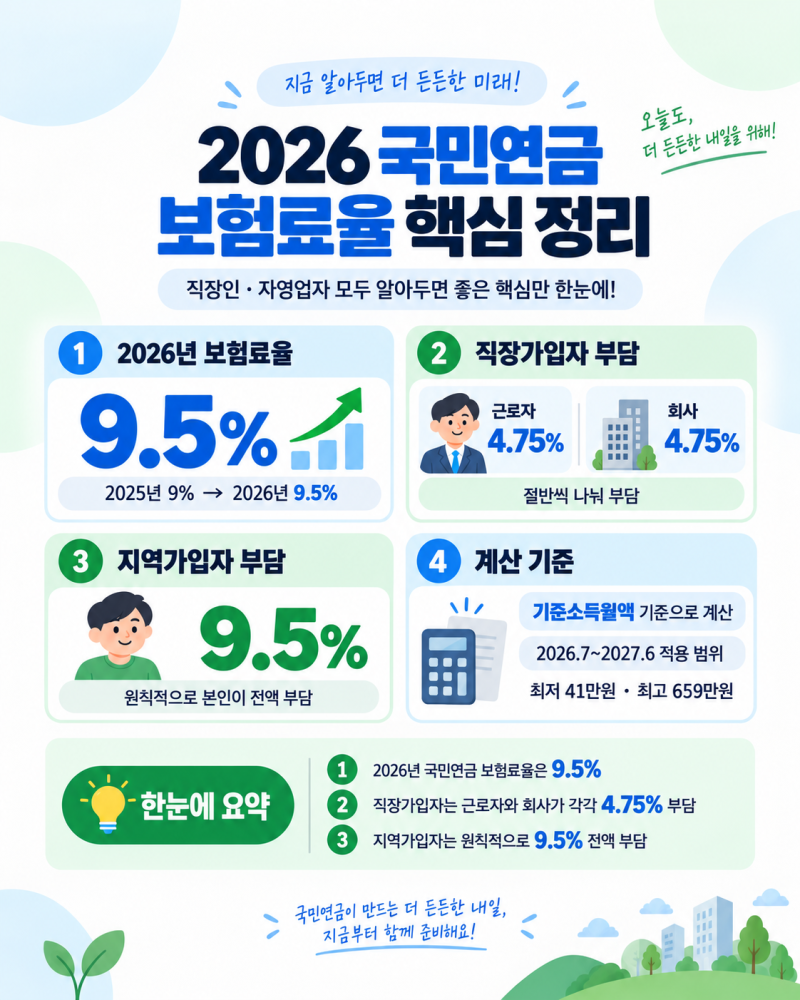
국민연금 보험료율이 0.5%p 인상되었지만, 직장가입자는 회사와 절반씩 부담하여 실제 본인 부담은 0.25%p만 늘어납니다. 지역가입자나 프리랜서는 인상된 9.5% 전액을 본인이 부담하며, 소득 100만원당 월 2,500원(직장인 기준)이 추가됩니다.
국민연금은 개인 적립 방식이 아닌 소득과 가입기간 등을 종합 반영하는 사회보험이며, 기준소득월액은 실제 월급과 다를 수 있습니다. 국민연금 보험료 계산은 많은 분들의 관심사입니다.
0.5%p 보험료율 인상 소식에 월급 공제액 증가를 우려하지만, 직장가입자는 인상분의 절반을 회사가 부담하여 실제 본인 부담은 0.25%p만 늘어납니다.
반면 지역가입자나 프리랜서는 인상된 9.5% 전액을 본인이 부담해야 하므로 체감 부담이 직장인과 두 배 가까이 차이 납니다. 국민연금 보험료는 기준소득월액에 보험료율을 적용해 계산됩니다. 기준소득월액은 실제 월급과 다를 수 있으며, 매년 상한과 하한이 적용됩니다.
과거 납부 못한 기간을 채우는 추후납부(추납) 제도도 무조건 이득은 아니므로, 가입 이력과 예상 연금액을 신중히 비교해야 합니다.
국민연금은 낸 돈을 모아두는 개인 적립 방식이 아닌, 가입자의 소득, 가입기간, 전체 평균소득 등을 종합 반영하여 연금액이 결정되는 사회보험입니다.
정확한 "국민연금 보험료 계산"과 미래 연금액 예측을 위해서는 본인의 기준소득월액, 가입기간, 유형별 부담률을 정확히 이해하는 것이 중요합니다.
국민연금은 개인 적립 방식이 아닌 소득과 가입기간 등을 종합 반영하는 사회보험이며, 기준소득월액은 실제 월급과 다를 수 있습니다. 국민연금 보험료 계산은 많은 분들의 관심사입니다.
0.5%p 보험료율 인상 소식에 월급 공제액 증가를 우려하지만, 직장가입자는 인상분의 절반을 회사가 부담하여 실제 본인 부담은 0.25%p만 늘어납니다.
반면 지역가입자나 프리랜서는 인상된 9.5% 전액을 본인이 부담해야 하므로 체감 부담이 직장인과 두 배 가까이 차이 납니다. 국민연금 보험료는 기준소득월액에 보험료율을 적용해 계산됩니다. 기준소득월액은 실제 월급과 다를 수 있으며, 매년 상한과 하한이 적용됩니다.
과거 납부 못한 기간을 채우는 추후납부(추납) 제도도 무조건 이득은 아니므로, 가입 이력과 예상 연금액을 신중히 비교해야 합니다.
국민연금은 낸 돈을 모아두는 개인 적립 방식이 아닌, 가입자의 소득, 가입기간, 전체 평균소득 등을 종합 반영하여 연금액이 결정되는 사회보험입니다.
정확한 "국민연금 보험료 계산"과 미래 연금액 예측을 위해서는 본인의 기준소득월액, 가입기간, 유형별 부담률을 정확히 이해하는 것이 중요합니다.