AI 핵심 요약
교보라이프플래닛연금저축은 국내 최초의 디지털 전문 생명보험사에서 출시한 다이렉트 상품으로, 설계사 수수료를 절감해 가성비를 높인 것이 특징입니다. 최근 모회사인 교보생명이 자회사인 교보라이프플래닛을 흡수 통합하기로 결정함에 따라 가입자들의 관심이 집중되고 있습니다. 이번 통합은 디지털 시스템 유지와 AI 전환을 위한 투자 효율성을 높이기 위한 전략적 선택으로, 내년 4월까지 금융당국의 인가를 거쳐 모든 절차가 마무리될 예정입니다.
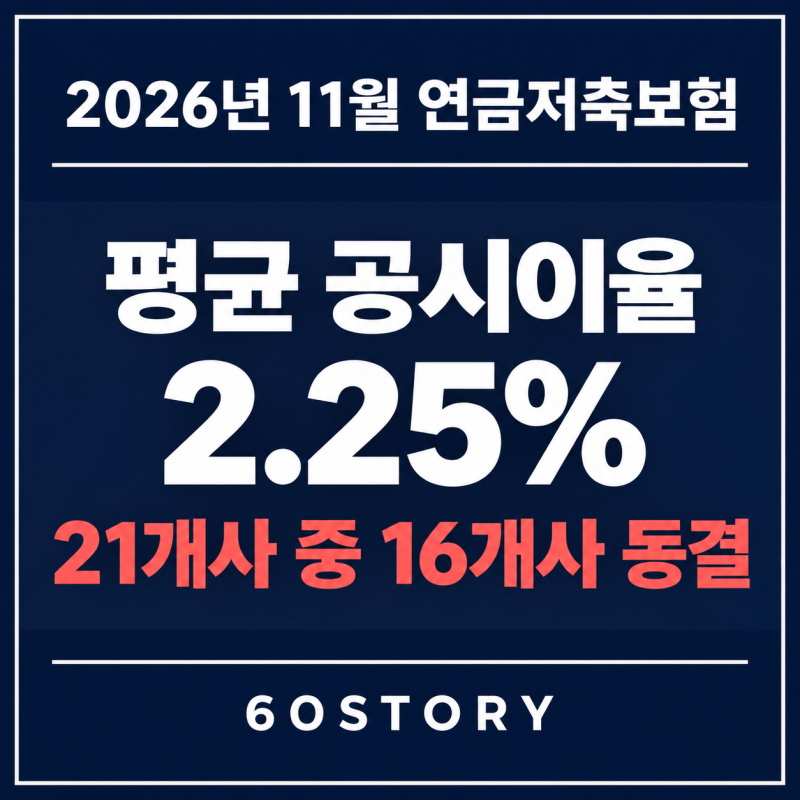
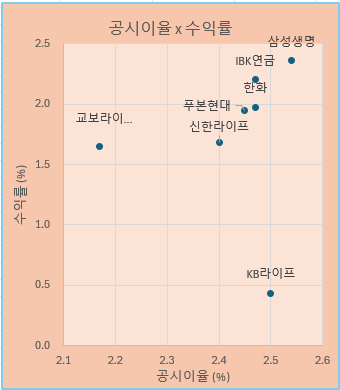
기존 가입자들 사이에서는 계약 유지 여부에 대한 우려가 있었으나, 법률상 교보생명이 모든 자산과 권리 의무를 포괄적으로 승계하므로 보장 내용과 환급금 조건은 변동 없이 유지됩니다. 한편 2026년 11월 기준 연금저축보험 시장의 평균 공시이율은 2.25% 수준을 형성하고 있습니다. 생명보험 업계 전반적으로 소폭의 이율 상승세가 나타나고 있지만, 물가 상승률을 고려할 때 원금 중심의 보험 상품보다는 펀드 등으로의 이전을 고민하는 사용자 층도 존재합니다.
연금저축보험을 운용할 때는 공시이율의 변화를 주기적으로 확인하는 것이 중요하며, 만약 수익률 제고를 위해 계좌 이전을 고려한다면 해지 대신 '연금저축 이전 제도'를 활용해야 세제 혜택을 유지하며 손실을 방지할 수 있습니다. 통합 이후에도 기존의 디지털 편의성은 교보생명의 인프라와 결합되어 지속될 전망이므로, 가입자는 본인의 노후 준비 성향에 맞춰 유지 또는 이전 여부를 신중히 결정하는 것이 바람직합니다.