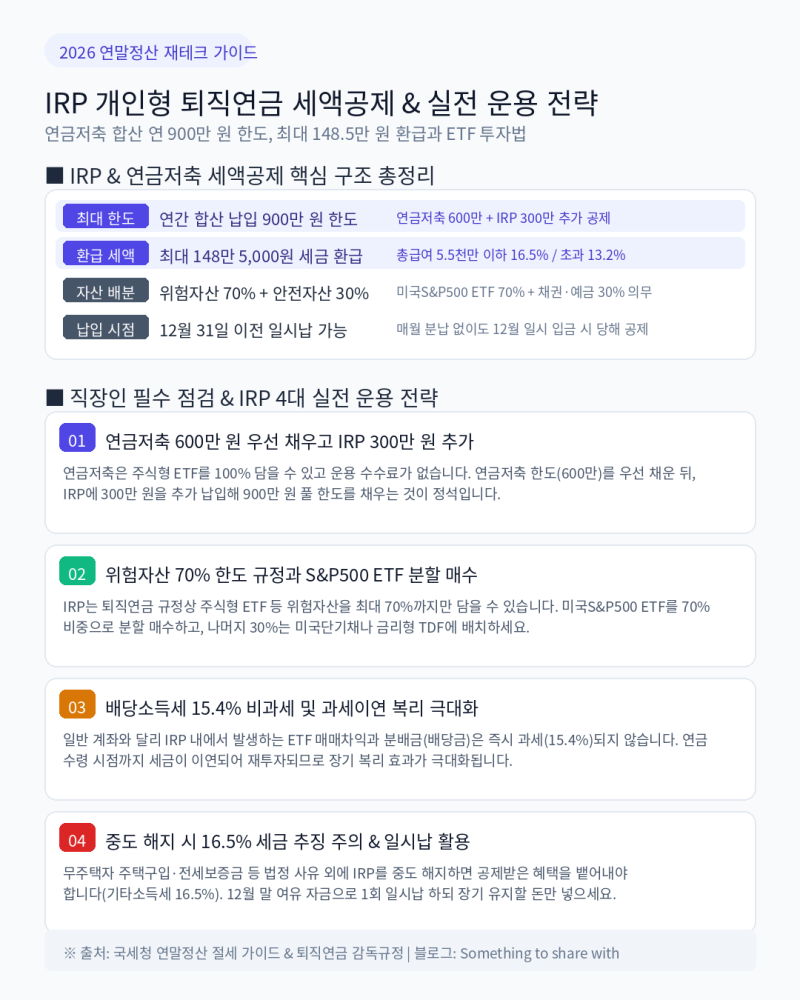
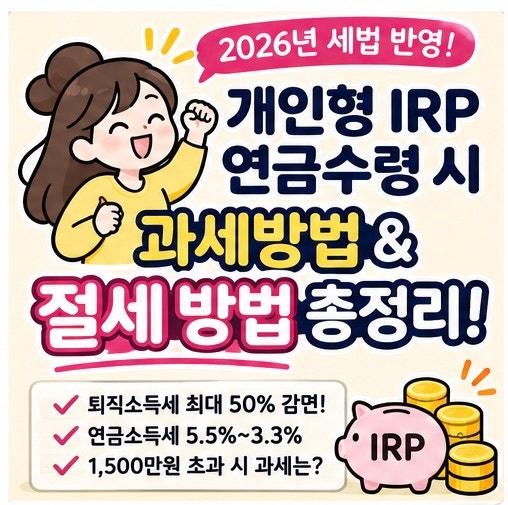
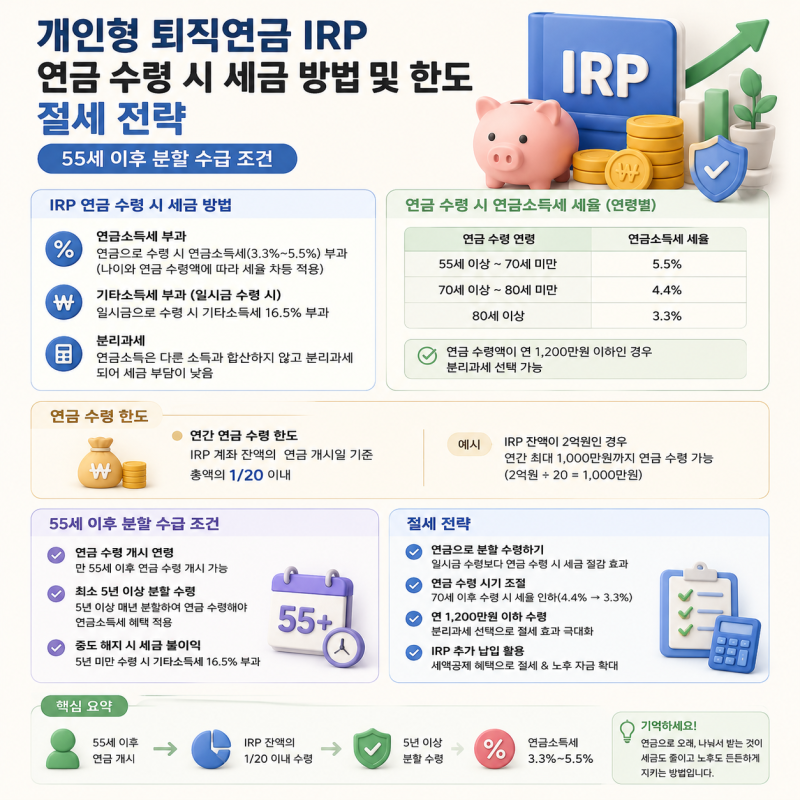
개인형 퇴직연금(IRP)은 퇴직금을 일시금으로 받지 않고 계좌에 예치하여 만 55세 이후부터 연금으로 수령할 수 있는 제도입니다. , 퇴직금을 IRP로 이전하여 연금으로 받으면 퇴직소득세를 즉시 원천징수하지 않는 과세이연 혜택이 적용됩니다. 특히 수령 기간이 길어질수록 세금 감면 폭이 커지는데, 10년 차까지는 기존 세액의 30%, 11년 차부터 20년 차까지는 40%, 21년 차 이후에는 최대 50%까지 퇴직소득세를 줄일 수 있어 노후 자산 관리에 필수적입니다.
시장 전문가들과 실사용자들은 자금의 성격에 따른 과세 차이를 명확히 인지해야 한다고 조언합니다. 회사에서 지급한 퇴직금은 연차별 퇴직소득세 감면이 핵심인 반면, 개인이 추가로 납입하여 세액공제를 받은 원금과 운용 수익은 수령 시점의 연령에 따라 3.3~5.5%의 연금소득세가 부과됩니다. 일부에서는 당장 목돈이 필요한 경우 일시금 수령이 유리할 수 있으나, 장기적인 절세 효과를 중시하는 사용자들은 수령 연차를 최대한 늘려 감면율을 극대화하는 전략을 선호하는 추세입니다.
성공적인 연금 수령을 위해서는 연간 수령 한도를 초과하지 않도록 관리하는 것이 중요합니다. 한도를 넘어서 인출할 경우 감면 혜택을 받지 못하고 높은 세율이 적용될 수 있기 때문입니다. 또한 무주택자의 주택 구입이나 요양 등 법정 사유가 없는 한 일부 인출이 제한되므로, 중도 해지 시 발생할 수 있는 기타소득세 부담을 고려하여 자금 운용 계획을 세워야 합니다. 본인의 근속연수와 예상 퇴직금 규모를 바탕으로 최적의 수령 기간을 설정하는 지혜가 필요합니다.