AI 핵심 요약
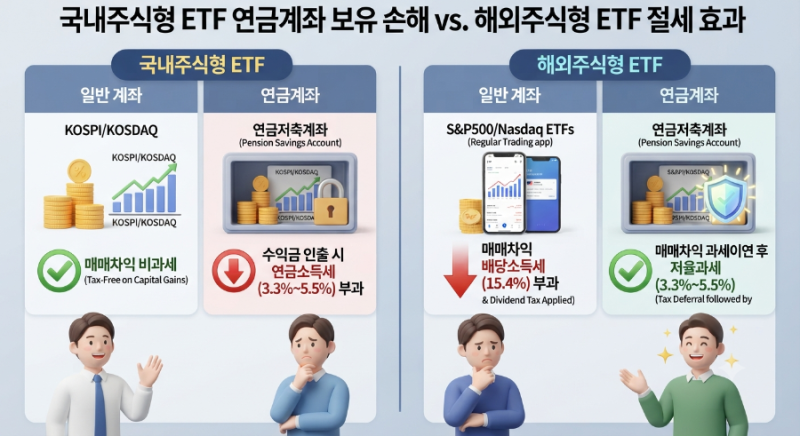
개인연금 계좌를 활용한 ETF 투자는 장기적인 자산 증식과 세액공제 혜택을 동시에 누릴 수 있는 효율적인 노후 준비 수단입니다. 주로 S&P500이나 나스닥100과 같은 미국 시장 지수 추종 종목이 선호되며, 배당 성장이 우수한 종목을 혼합하여 포트폴리오를 구성하는 것이 일반적입니다. 특히 장기 투자 시에는 운용 보수뿐만 아니라 매매중개수수료를 포함한 실질 총보수가 낮은 상품을 선택해야 복리 효과를 극대화할 수 있습니다.
투자자들 사이에서는 연령대와 위험 감내 수준에 따라 종목 비중을 달리하는 전략이 강조됩니다. 자산 성장이 중요한 2030 세대는 기술주 중심의 공격적 배분을 선호하는 반면, 은퇴가 가까운 50대 이상은 변동성을 줄이기 위해 채권형이나 TDF, 배당형 종목의 비중을 높여 안정적인 현금 흐름을 확보하는 경향을 보입니다. 또한 환율 변동에 따른 방어 효과를 위해 환헤지형보다는 환노출형 상품을 우선적으로 고려하는 시각이 우세합니다.
성공적인 연금 운용을 위해서는 매년 1회 정도 자산 비중을 재조정하는 리밸런싱 과정을 통해 고점 매도와 저점 매수의 효과를 챙기는 지혜가 필요합니다. 금 현물 ETF나 채권형 자산을 적절히 혼합하면 하락장에서도 계좌의 전체적인 변동성을 낮출 수 있습니다. 세액공제 한도를 최대한 활용하면서 장기적인 관점에서 꾸준히 납입하는 습관이 결국 자산의 크기를 결정짓는 핵심 요소로 작용합니다.