AI 핵심 요약
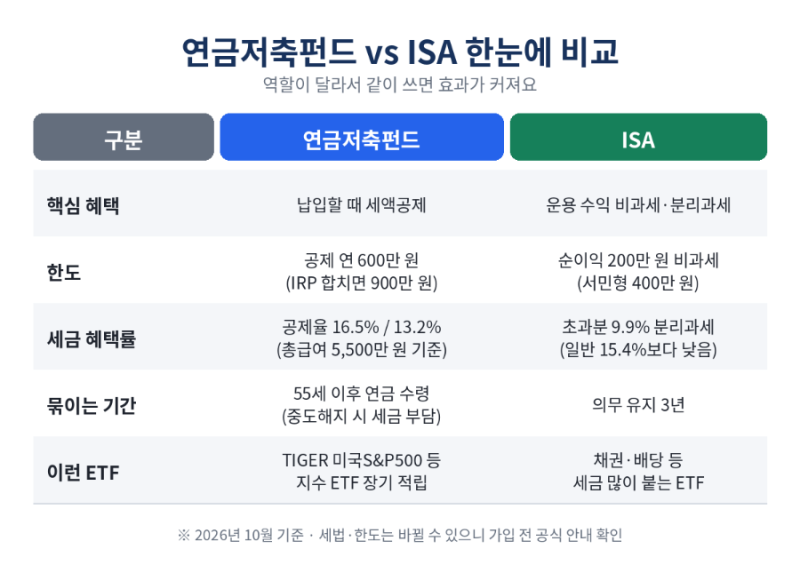
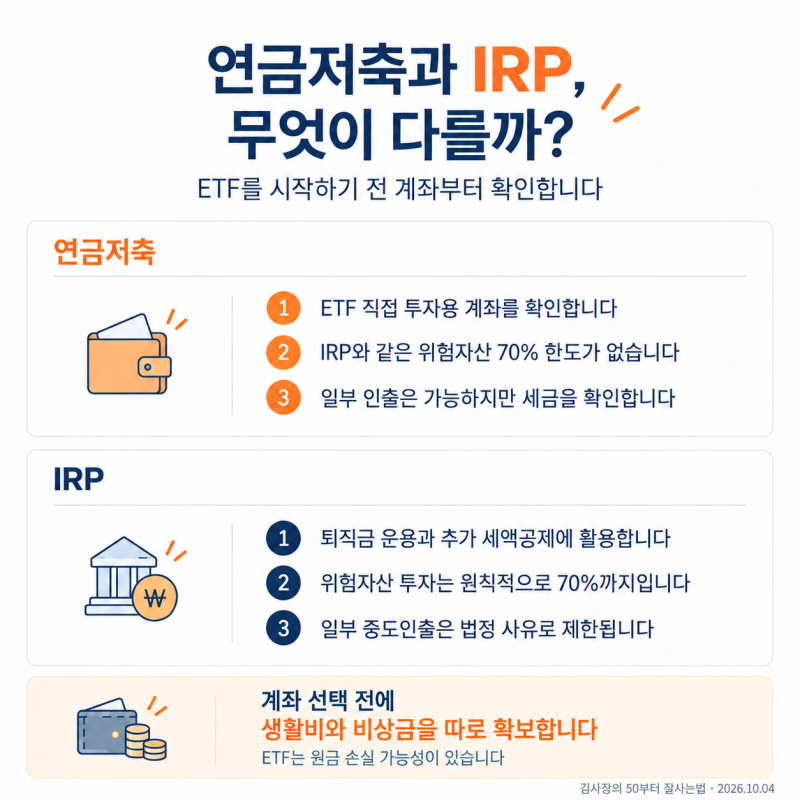
개인연금 계좌를 활용한 ETF 투자는 장기 자산 형성을 위한 핵심 수단으로 자리 잡았습니다. 일반 주식 계좌와 달리 연금저축이나 IRP 내에서 발생하는 매매 차익과 분배금은 즉시 과세되지 않고 인출 시점까지 미뤄지는 과세이연 혜택이 적용됩니다. 이때 발생하는 개인연금 etf거래 수수료는 증권사별로 상이하며, 장기 투자 시 복리 효과를 저해하는 요인이 될 수 있으므로 계좌 개설 단계부터 비용 체계를 면밀히 검토하는 것이 필수적입니다.
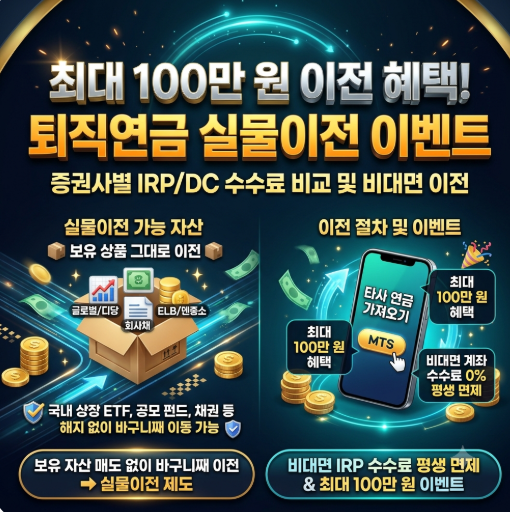
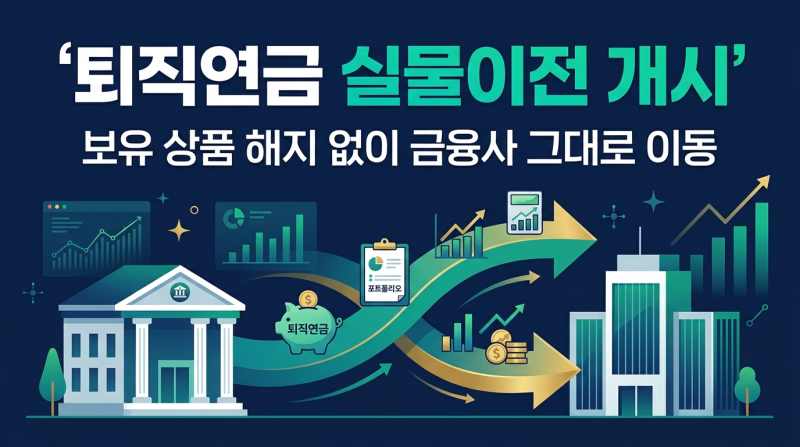
실제 투자 현장에서는 증권사 선택에 따라 비용 격차가 크게 나타납니다. 최근 대형 증권사들을 중심으로 비대면 IRP 계좌의 운용 및 자산관리 수수료를 전액 면제하는 추세가 확산되고 있으나, ETF 매매 시 발생하는 위탁 수수료는 별도로 부과될 수 있어 주의가 필요합니다. 또한 퇴직연금 실물이전 제도가 시행됨에 따라 기존 상품을 매도하지 않고도 수수료가 저렴한 타사로 자산을 옮길 수 있게 되어 투자자들의 선택권이 더욱 넓어졌습니다.
성공적인 노후 자금 관리를 위해서는 잦은 단기 매매보다는 우량 지수 추종 상품을 장기 보유하여 거래 비용을 최소화하는 전략이 유리합니다. 계좌 내에서 ETF를 매도하더라도 실제 인출 전까지는 세금이 발생하지 않으므로 시장 상황에 따른 리밸런싱을 유연하게 실행할 수 있습니다. 다만 중도 인출 시에는 감면받았던 세액이 추징될 수 있으므로 예상 세액을 사전에 확인하고 연금 수령 요건을 충족하여 낮은 세율을 적용받는 것이 현명합니다.