AI 핵심 요약
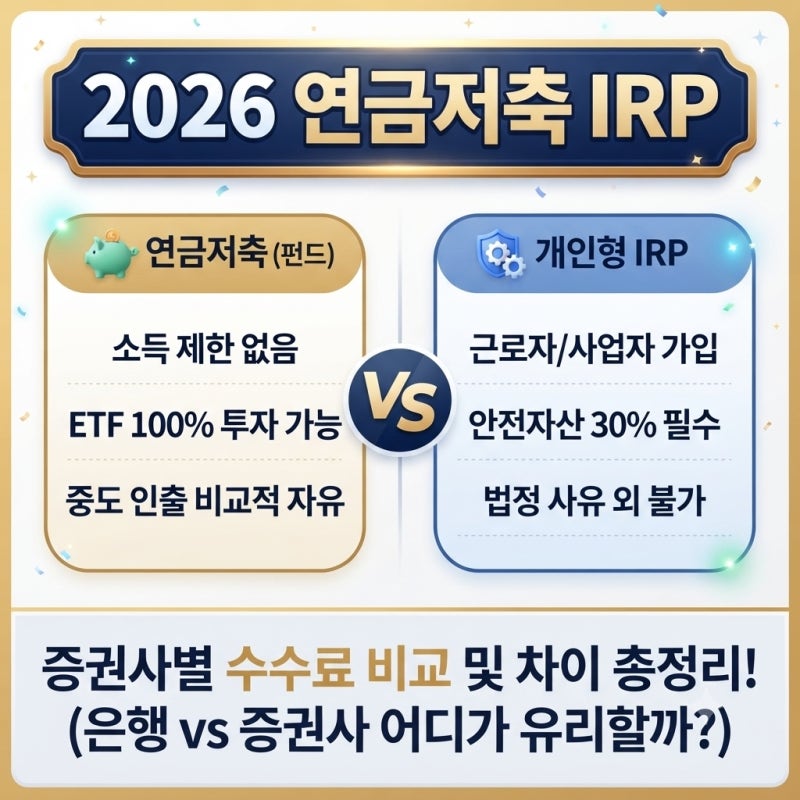
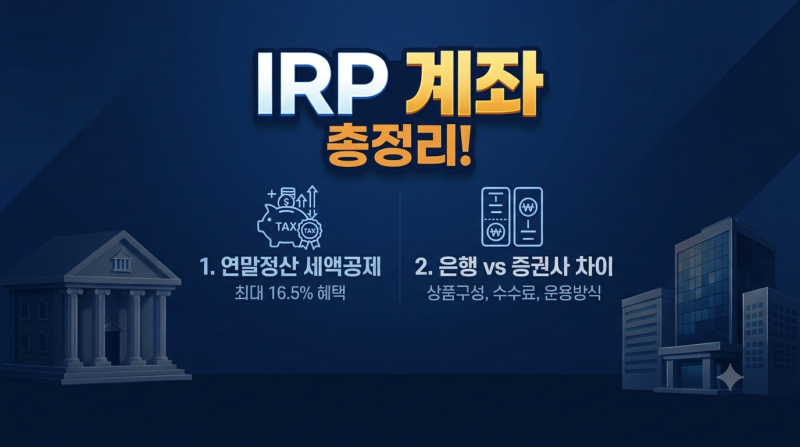
개인연금은 노후 자금 마련과 세액공제 혜택을 동시에 누릴 수 있는 대표적인 절세 금융 상품입니다. 가입 기관에 따라 은행의 연금저축신탁, 보험사의 연금저축보험, 증권사의 연금저축펀드로 구분되는데, 현재 은행 신탁은 신규 가입이 중단된 상태입니다. 증권사 계좌는 국내 상장 해외 ETF와 펀드에 직접 투자하여 복리 수익을 추구할 수 있는 반면, 보험사 상품은 공시이율 기반의 안정성을 지향하지만 초기 사업비 차감이라는 특성을 지닙니다.
실사용 환경에서는 투자 성향에 따라 금융사 선택이 엇갈립니다. 수익성을 중시하는 층은 증권사의 낮은 매매 수수료와 다채로운 ETF 라인업을 선호하며, 보수적인 자산 관리를 원하는 층은 원리금 보장형 상품이 포함된 은행이나 보험사의 안정성을 강조합니다. 특히 증권사별로 한시적인 수수료 우대 혜택이 상이하므로, 장기 운용 시 발생하는 비용 절감 측면에서 각 기관의 서비스 조건을 면밀히 대조하는 과정이 필수적입니다.
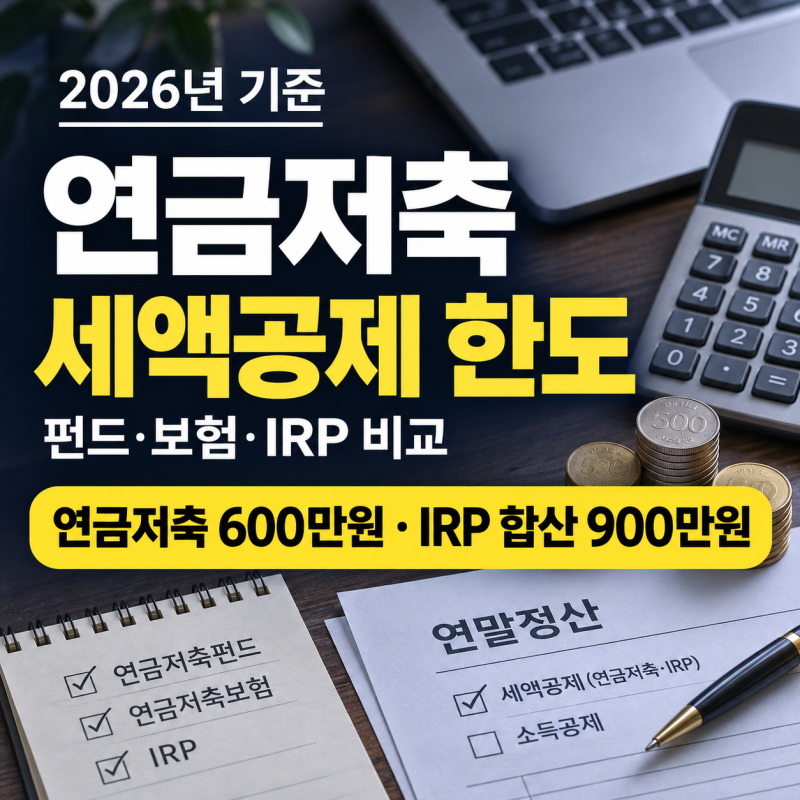
2026년 연말정산 기준, 연금저축과 IRP를 합산하여 연간 최대 900만 원까지 납입하면 소득 구간에 따라 최대 148.5만 원의 세액공제를 받을 수 있습니다. 다만 중도 해지 시에는 16.5%의 기타소득세가 부과될 수 있으므로 주의가 필요합니다. 55세 이후 연금 형태로 수령할 때 나이가 많아질수록 세율이 낮아지는 저율 분리과세 혜택을 활용하는 것이 은퇴 자금의 실질 수령액을 높이는 핵심 노하우입니다.