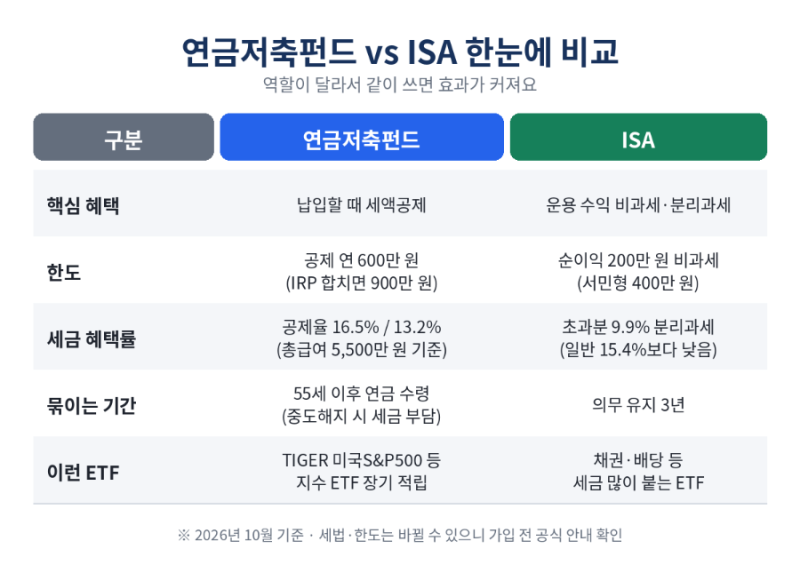
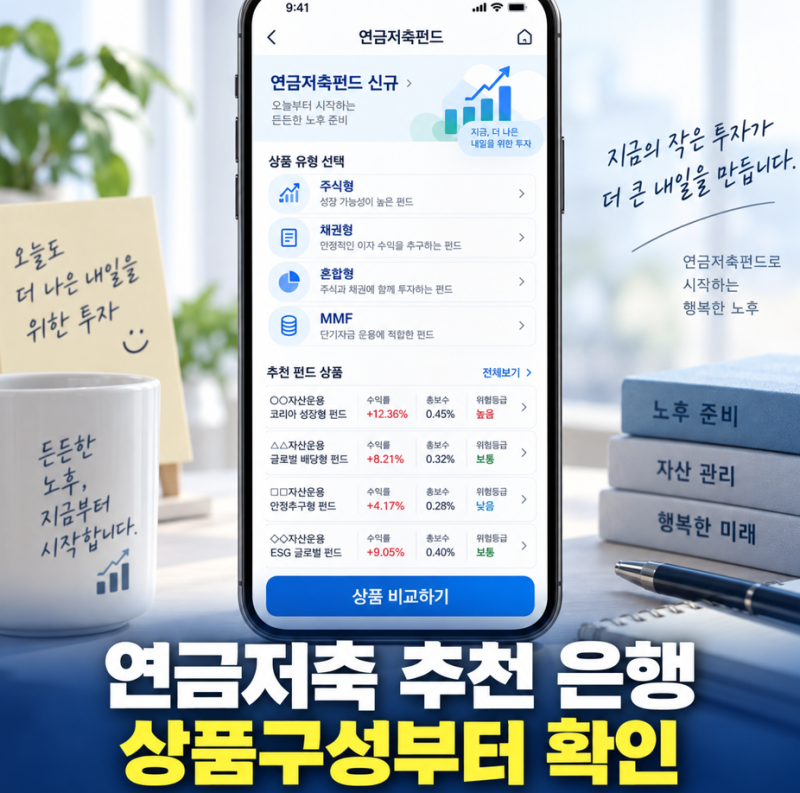
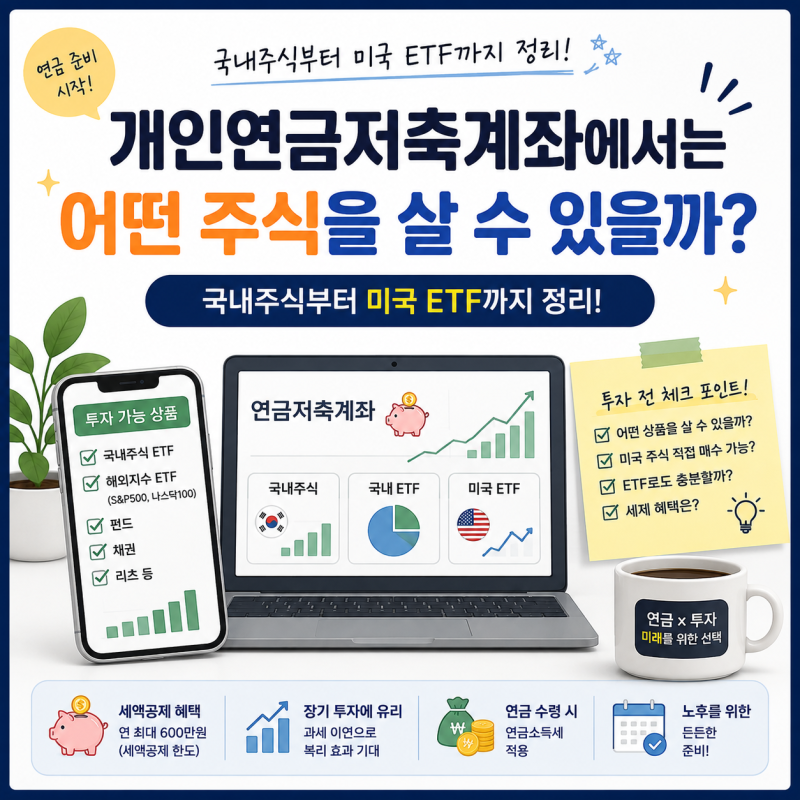
개인연금펀드는 노후 자산 형성뿐만 아니라 연말정산 시 최대 16.5%의 세액공제를 받을 수 있는 대표적인 절세 금융상품입니다. 은행이나 보험사의 연금 상품과 달리 증권사 계좌를 통해 운용하면 국내 상장 ETF와 다양한 펀드에 직접 투자하여 시장 수익률 이상의 성과를 기대할 수 있습니다. 특히 현재 미래에셋증권, 삼성증권, 키움증권 등 주요 증권사들은 온라인 거래 수수료를 0.003% 수준으로 낮추며 투자자 유치에 적극적으로 나서고 있습니다.
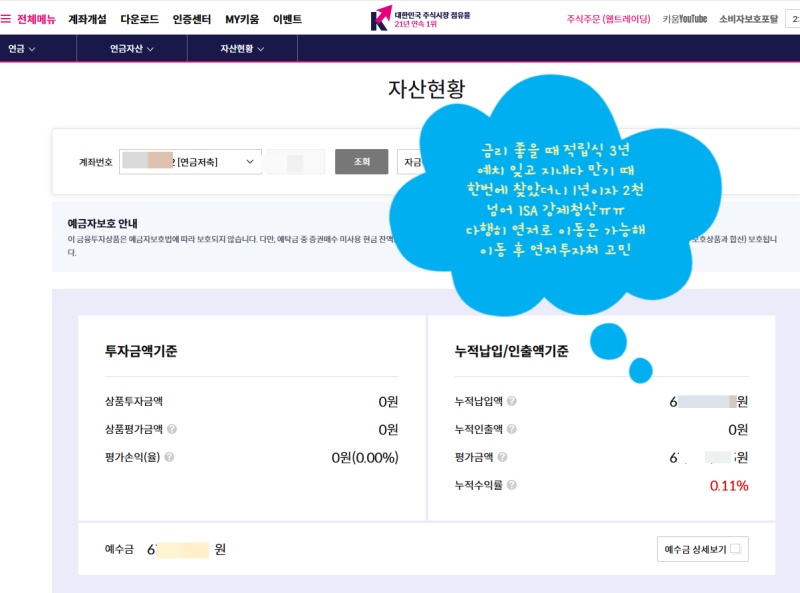
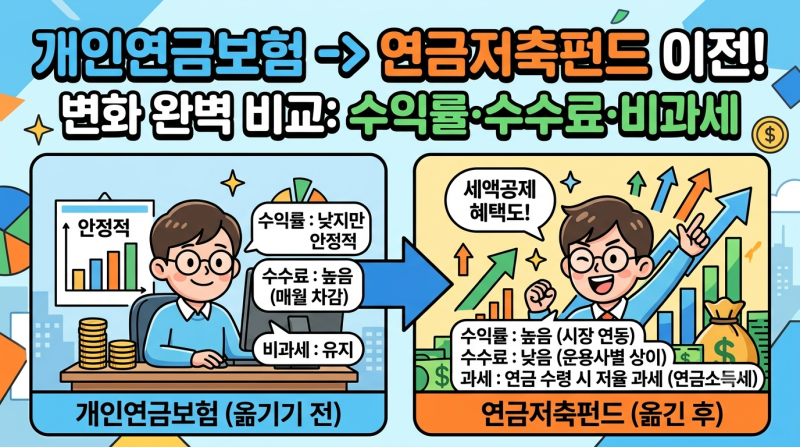
실사용자들 사이에서는 증권사 선택 기준이 투자 성향에 따라 갈리는 양상을 보입니다. 공격적인 투자자들은 미국 지수 추종 ETF나 배당형 상품의 라인업이 풍부한 곳을 선호하는 반면, 은퇴를 앞둔 50대 이상의 투자자들은 자산 배분이 자동으로 이루어지는 TDF(Target Date Fund) 운용 역량이 뛰어난 대형 증권사를 우선적으로 고려합니다. 또한 기존 보험 상품의 낮은 수익률에 실망하여 증권사로 계좌를 이전할 때는 중도 해지 대신 '연금계좌 이체 제도'를 활용해 세제 혜택을 유지하는 것이 핵심입니다.
장기적인 자산 증식을 위해서는 단순한 가입 이벤트보다는 실질적인 매매 비용과 계좌 관리 편의성을 꼼꼼히 따져봐야 합니다. 타사에서 자산을 옮겨오거나 ISA 만기 자금을 연금으로 전환할 때 제공되는 추가 혜택을 활용하면 초기 자산 규모를 키우는 데 유리합니다. 연말정산 한도인 600만 원 납입 시점을 고려하여 12월 말 이전에 포트폴리오를 재정비하고, 본인의 은퇴 시점에 맞춘 안전 자산 비중을 설정하는 것이 성공적인 노후 준비의 지름길입니다.