AI 핵심 요약
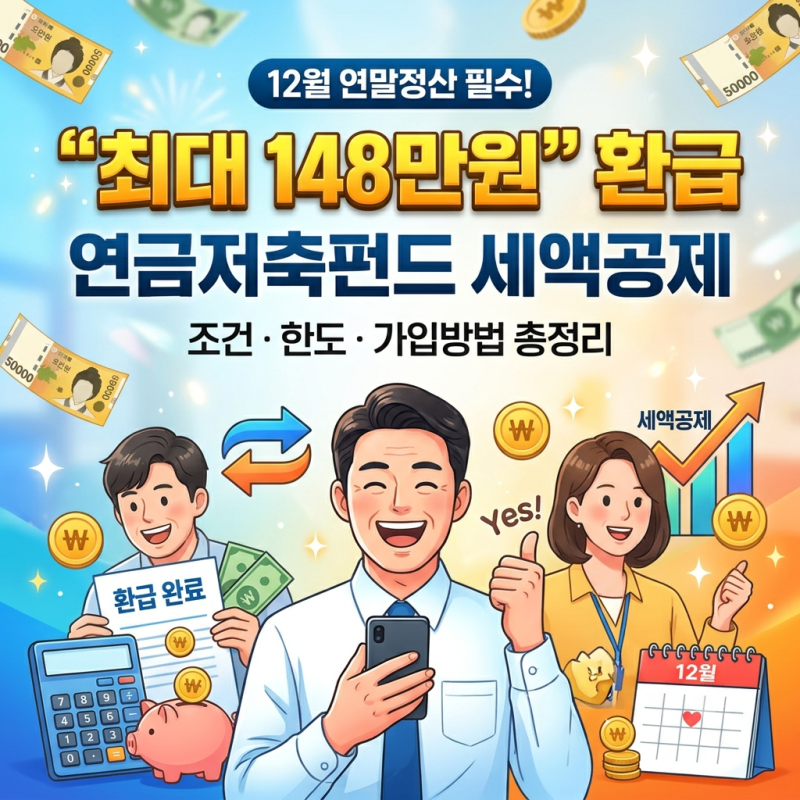
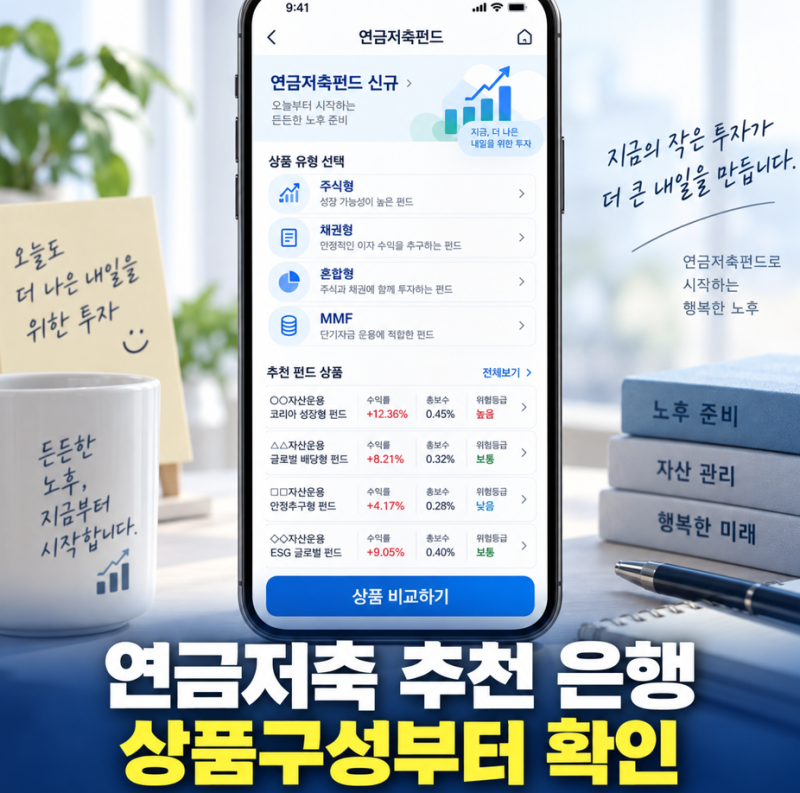
개인연금저축은 노후 자금 마련과 세제 혜택을 동시에 누릴 수 있는 대표적인 절세 상품입니다. 연간 600만 원 납입 시 소득 수준에 따라 최대 99만 원까지 세액공제를 받을 수 있으며, IRP와 합산할 경우 공제 한도는 900만 원까지 확대됩니다. 특히 증권사를 통해 개설하는 연금저축펀드는 국내 상장된 다양한 ETF에 직접 투자하여 운용 수익을 극대화할 수 있다는 점이 핵심적인 특징입니다.
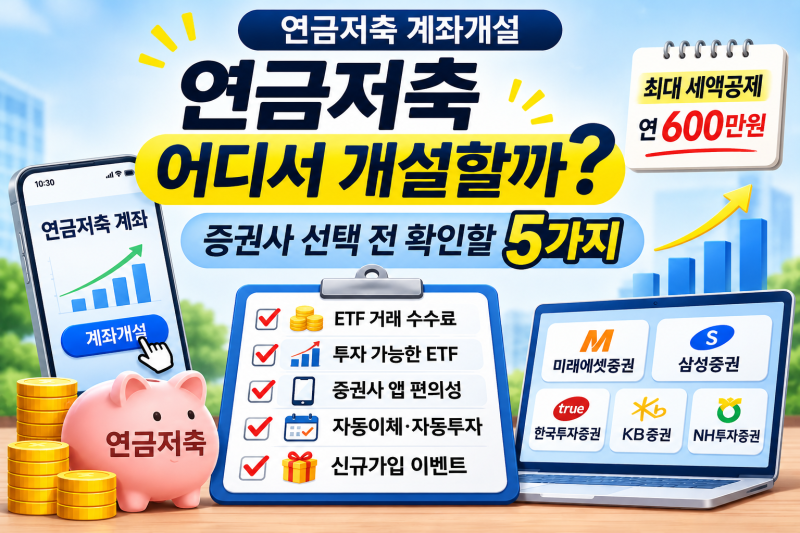
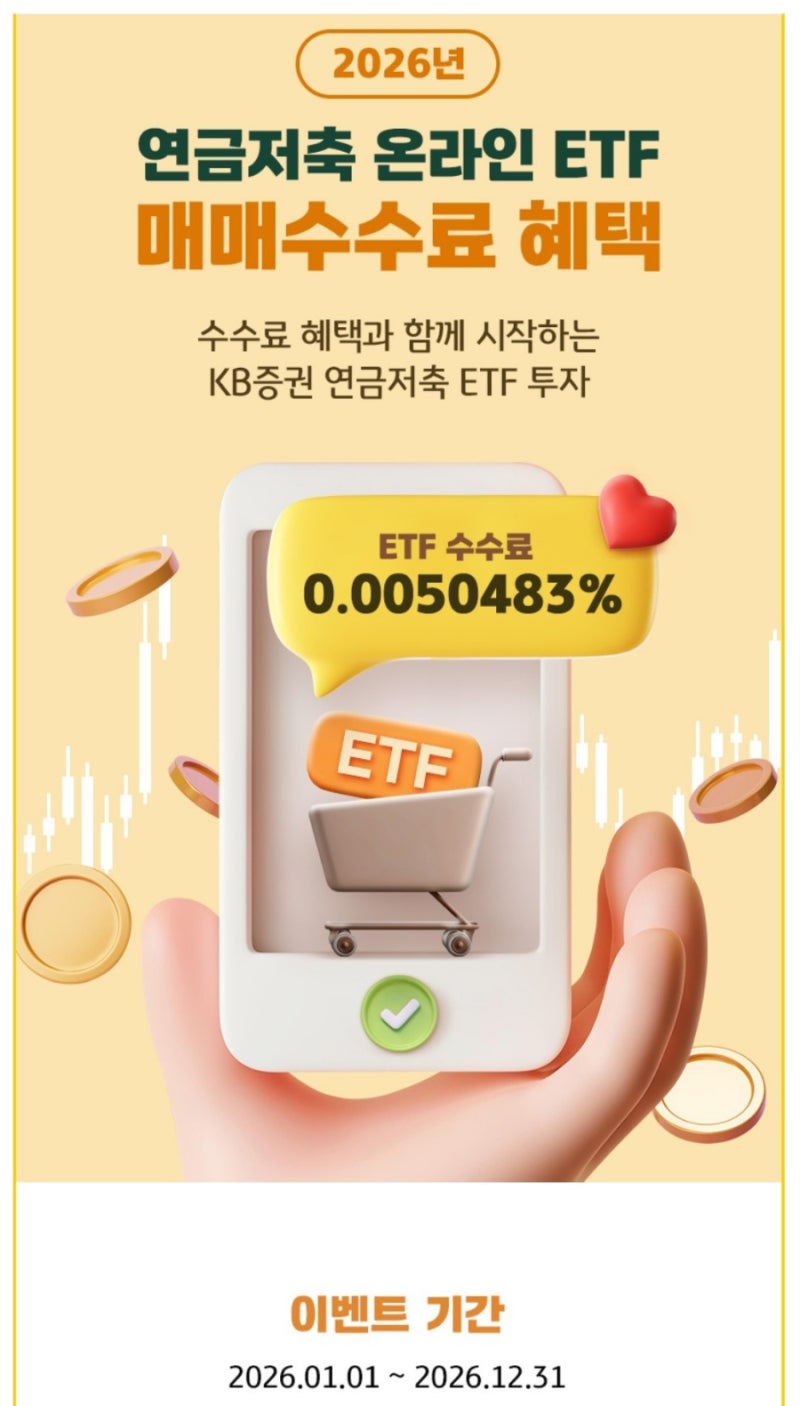
실사용자들 사이에서는 증권사 선택 시 ETF 매매 수수료와 모바일 앱의 편의성을 가장 중요한 비교 지표로 꼽고 있습니다. 미래에셋증권과 삼성증권 등 주요 금융사들은 2026년 말까지 한시적으로 온라인 매매 수수료 우대 혜택을 제공하며 고객 유치에 나서고 있습니다. 투자자들은 각 사의 수수료율 차이가 미세하더라도 장기 투자 시 복리 효과에 영향을 줄 수 있다는 점을 고려하여 본인의 투자 성향에 맞는 플랫폼을 선택하는 추세입니다.
성공적인 연금 운용을 위해서는 과세이연 효과를 활용한 장기적인 관점이 필수적입니다. 해외 상장 ETF에 직접 투자할 수는 없으나, 국내 상장된 미국 지수 추종 ETF 등을 통해 유사한 포트폴리오를 구성할 수 있습니다. 다만 중도 인출 시에는 16.5%의 기타소득세가 부과될 수 있으므로, 본인의 실제 납부 세액을 미리 확인하여 무리하지 않는 선에서 납입 금액을 설정하는 것이 현명한 전략입니다.