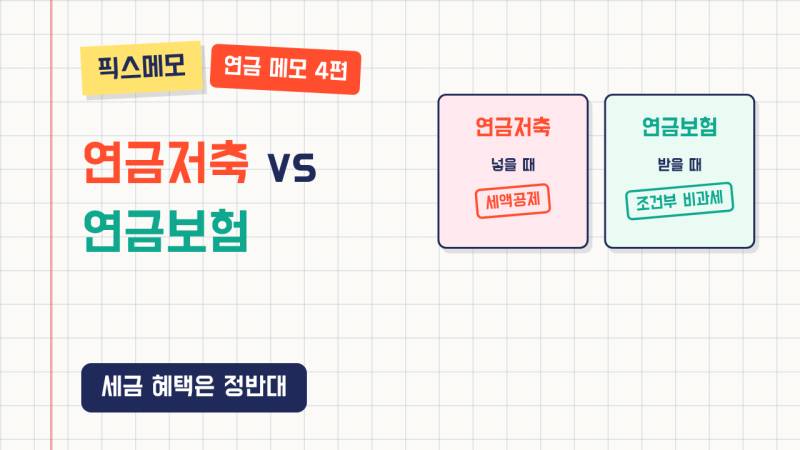
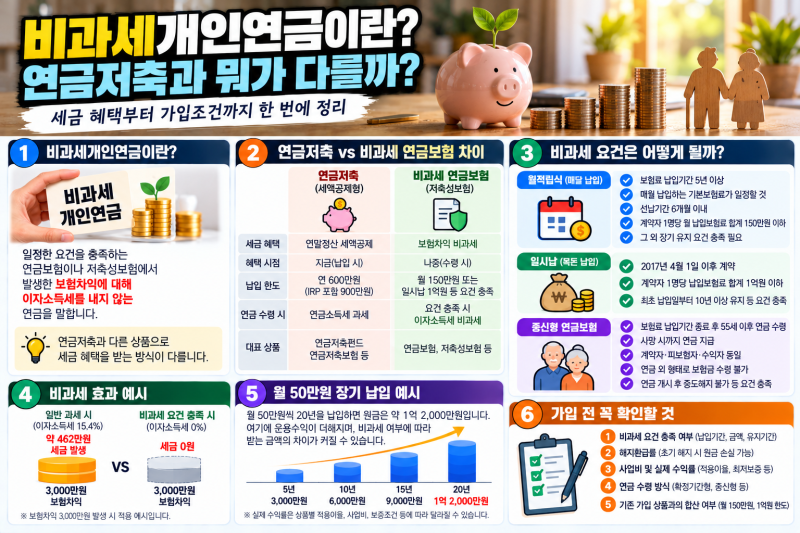
개인연금저축 비과세 혜택은 상품의 가입 시점과 납입 방식에 따라 결정적인 차이를 보입니다. 1994년부터 2000년 사이에 가입한 구형 상품은 납입 시 소득공제와 수령 시 비과세를 동시에 누릴 수 있는 희귀한 구조를 가졌으나, 현재 가입 가능한 일반적인 연금저축은 수령 시 연금소득세가 부과됩니다. 반면 세제비적격 연금보험은 납입 시 공제 혜택은 없지만, 일정 요건을 충족할 경우 보험차익에 대한 이자소득세를 면제받는 것이 본질적인 특징입니다.
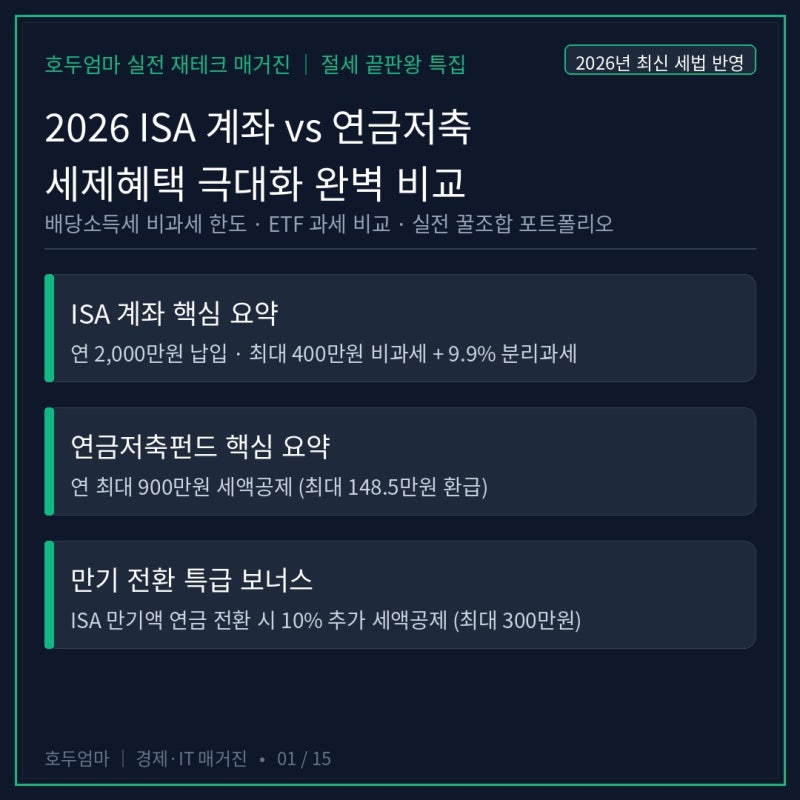
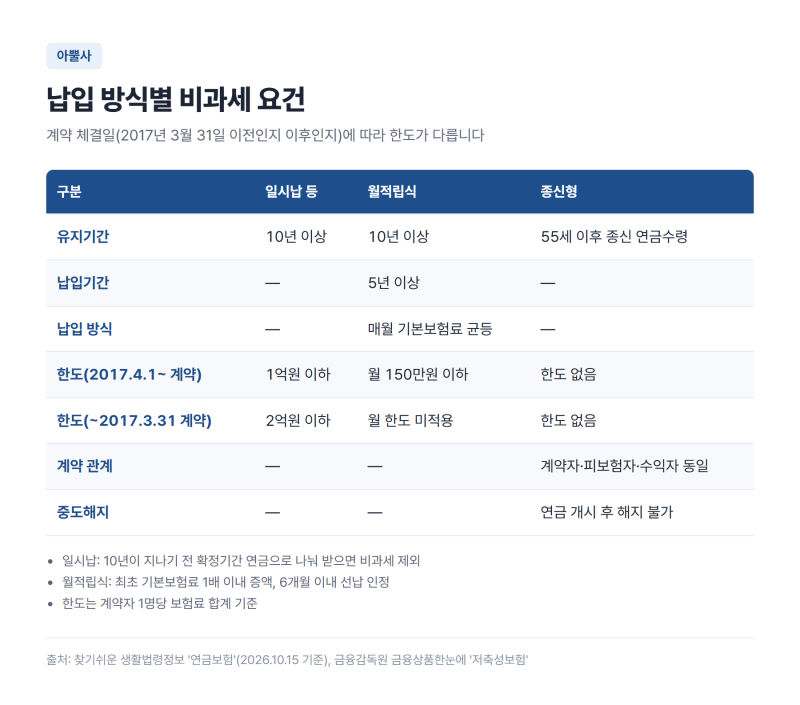
실사용자들 사이에서는 당장의 세액공제를 우선할지, 미래의 이자 비과세를 선택할지를 두고 의견이 나뉩니다. 연금저축은 연간 최대 600만 원 한도로 세금을 즉시 돌려받는 장점이 크지만, 연금보험은 10년 이상 유지 시 발생하는 수익 전체에 대해 세금이 붙지 않아 장기 복리 효과를 극대화하려는 층에서 선호됩니다. 특히 2017년 4월 이후 계약분부터는 월 적립식 150만 원 이하, 일시납 1억 원 이하라는 엄격한 한도가 적용되므로 가입 시점의 규정을 확인하는 것이 필수적입니다.
안정적인 노후 자산 관리를 위해서는 중도 해지 시 발생하는 불이익을 반드시 고려해야 합니다. 연금저축은 중도 인출 시 16.5%의 기타소득세가 부과되어 받은 혜택보다 큰 손실을 볼 수 있으며, 비과세 연금보험 역시 10년 미만 유지 시 15.4%의 이자소득세가 과세됩니다. 따라서 본인의 현재 소득 수준과 자금 운용 기간을 면밀히 분석하여 중도 해지 없이 만기까지 유지할 수 있는 적정 납입액을 설정하는 것이 가장 현명한 절세 전략입니다.