AI 핵심 요약
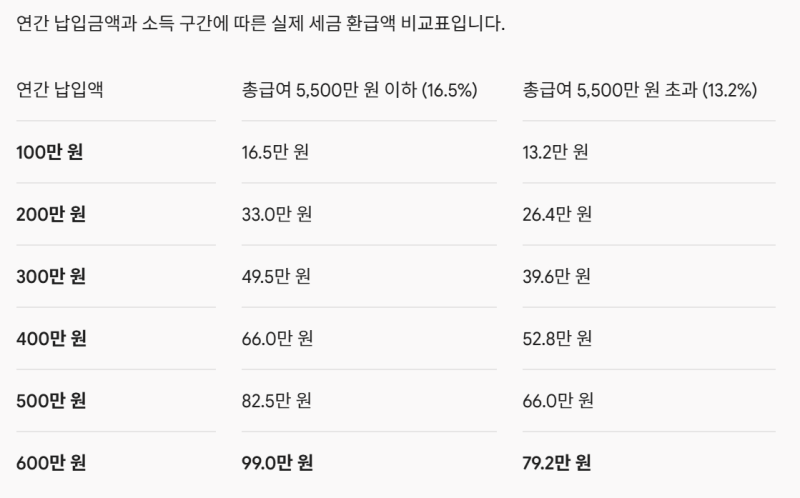
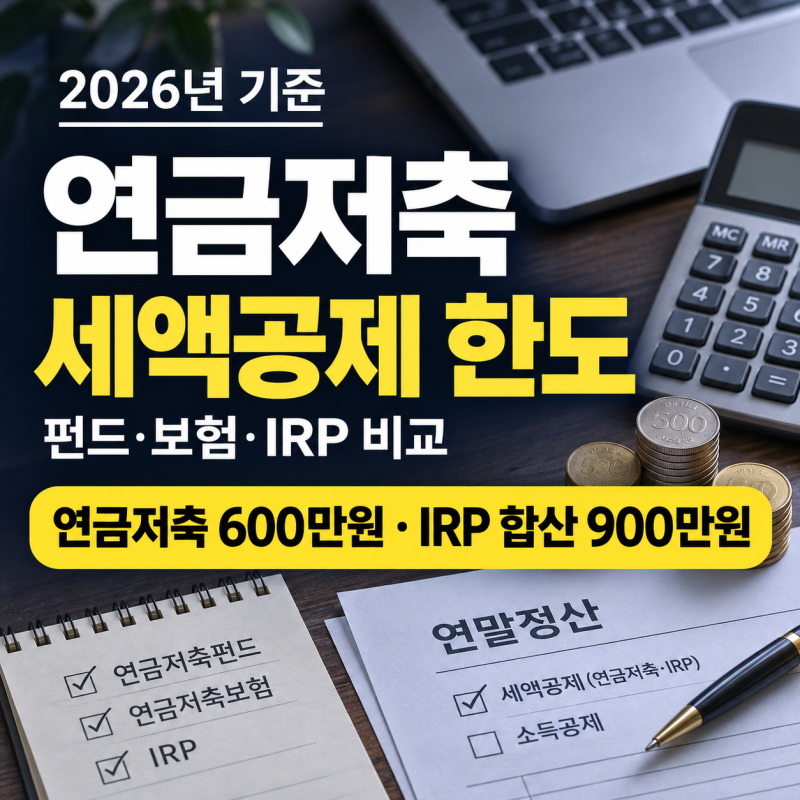
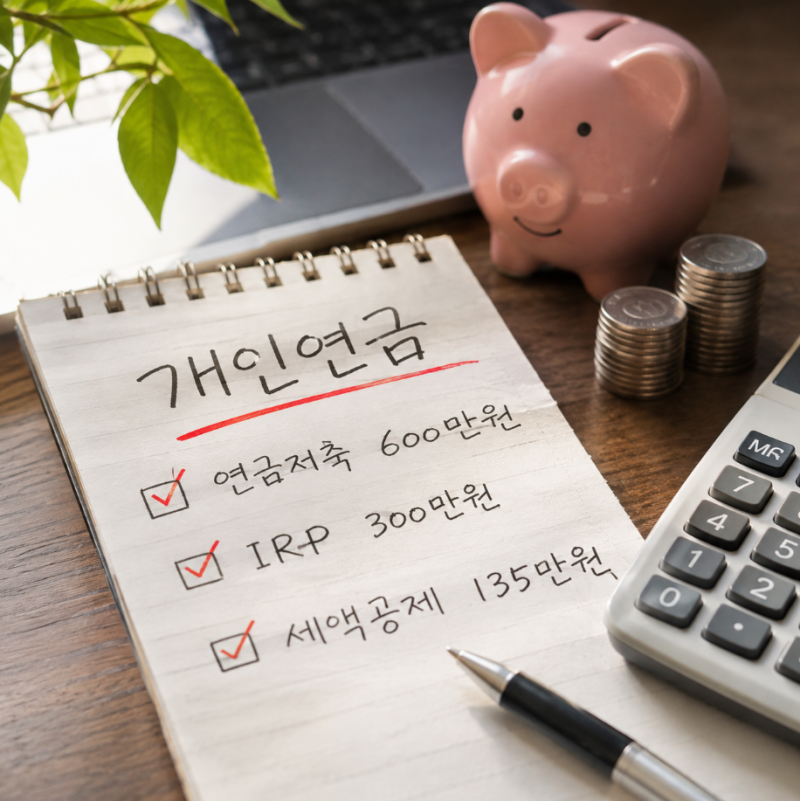
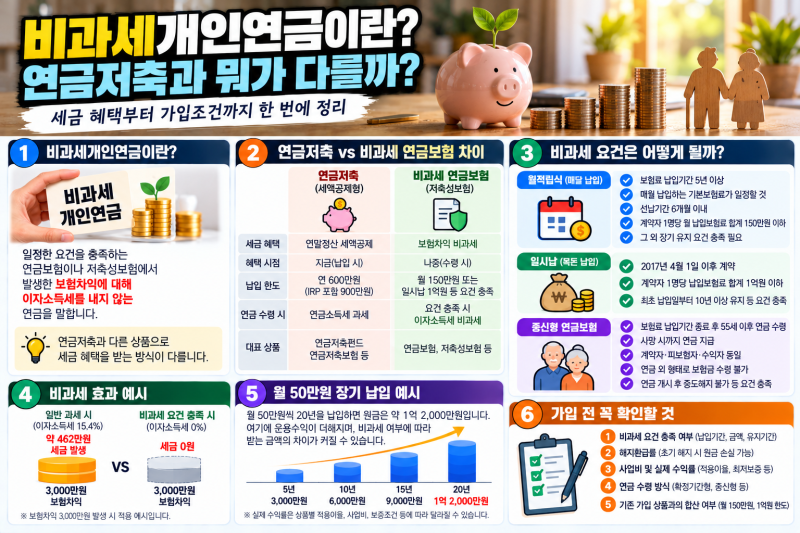
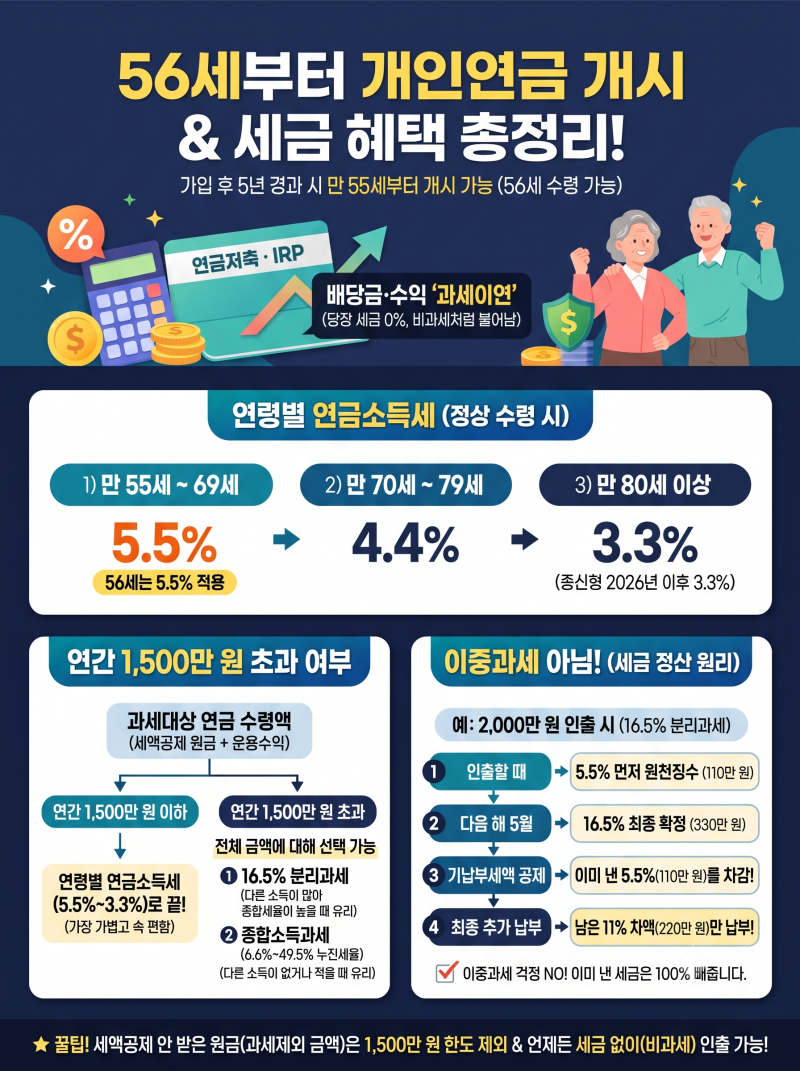
개인연금저축은 납입과 운용, 수령의 전 과정에서 세제 혜택을 제공하는 대표적인 노후 준비 수단입니다. 연간 최대 600만 원 납입 시 소득 수준에 따라 13.2%에서 16.5%의 세액공제를 받을 수 있으며, 운용 중 발생하는 수익에 대해서는 당장 세금을 떼지 않는 과세이연 혜택이 적용됩니다. 이는 세금으로 나갈 자산이 재투자되어 복리 효과를 극대화하는 구조를 가집니다.
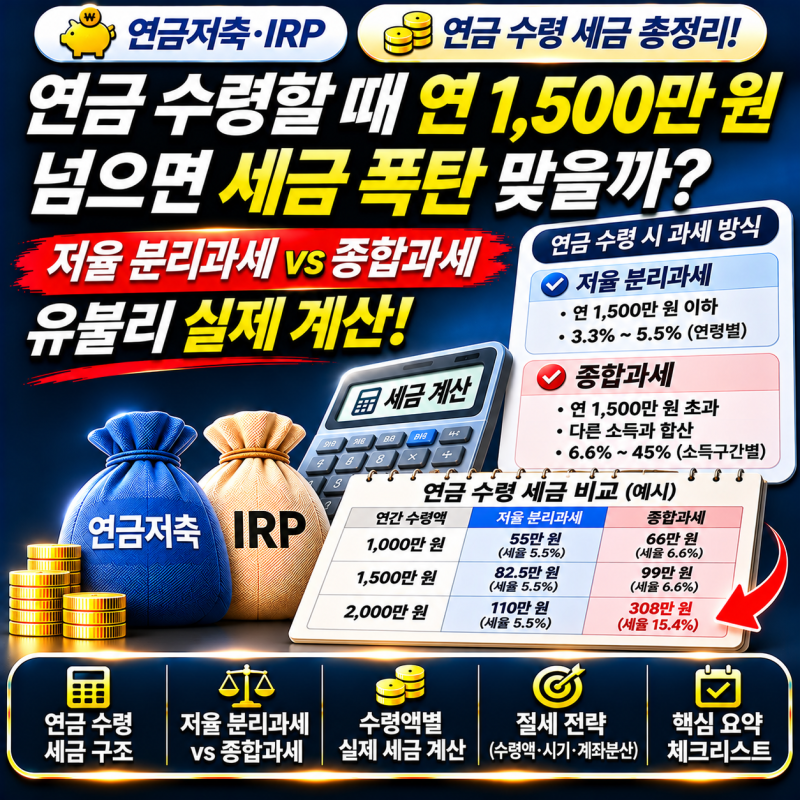
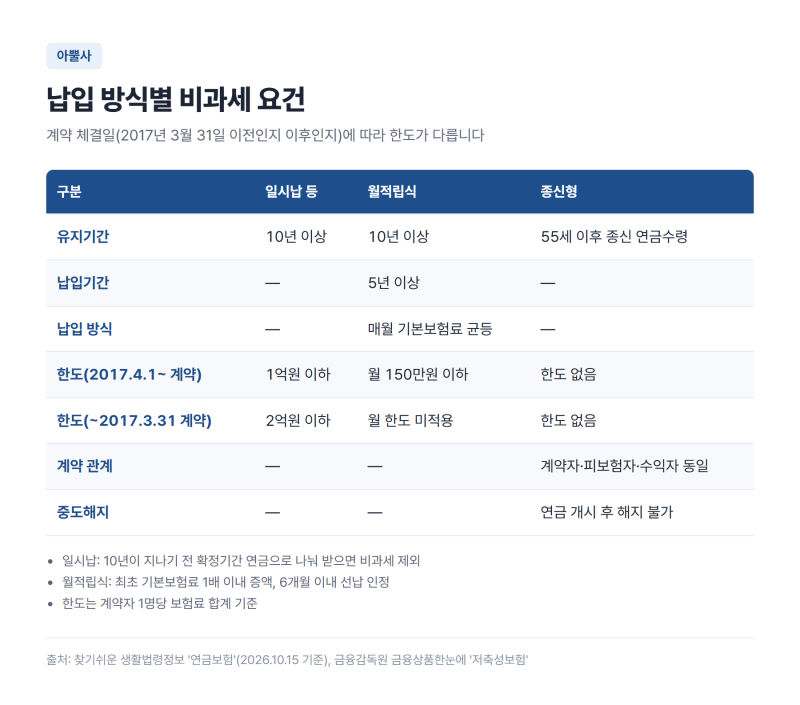
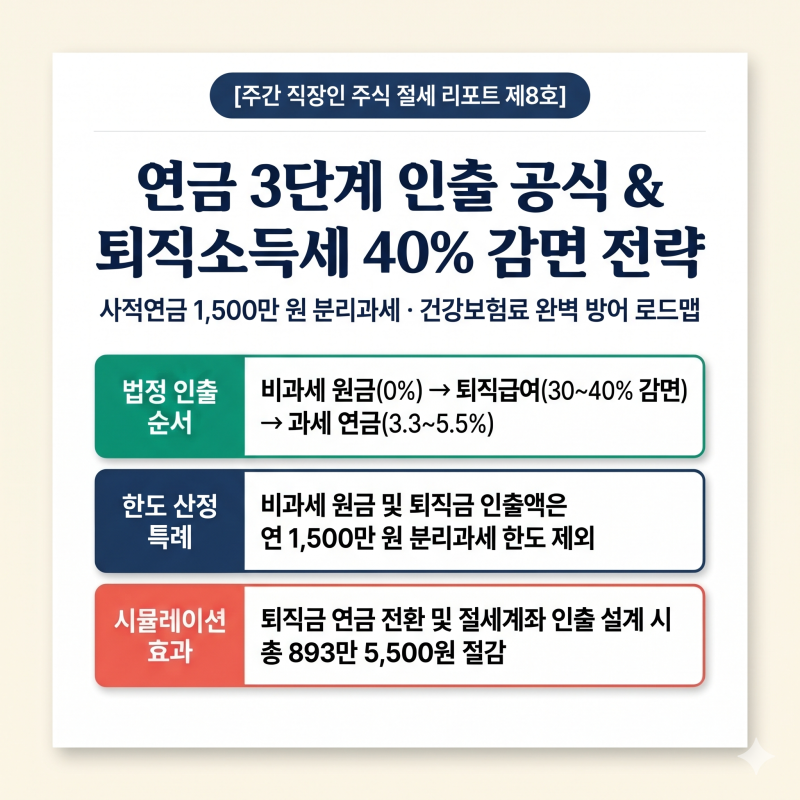
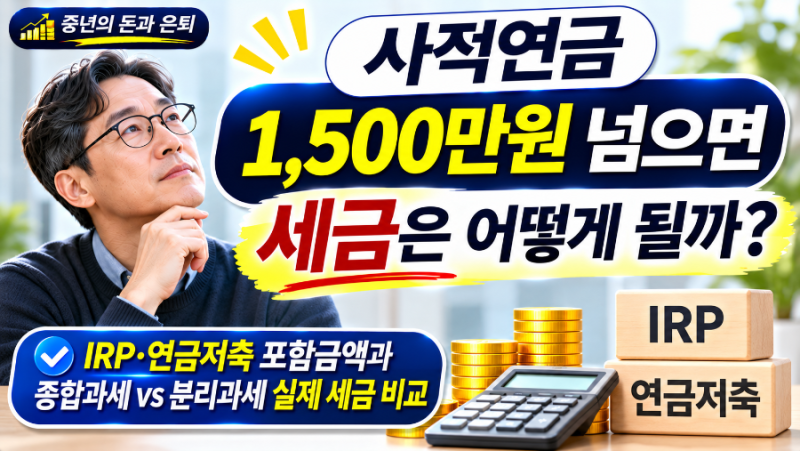
실사용자들 사이에서는 가입 시기에 따른 비과세 여부가 주요 관심사로 꼽힙니다. 2000년 이전 가입한 구 개인연금저축은 수령 시 비과세 혜택이 강력한 반면, 최근의 연금저축계좌는 납입 시 세액공제에 집중되어 있습니다. 특히 연간 사적연금 수령액이 1,500만 원을 초과할 경우 종합과세와 16.5% 분리과세 중 유리한 방식을 선택해야 한다는 점이 핵심적인 관리 포인트로 분석됩니다.
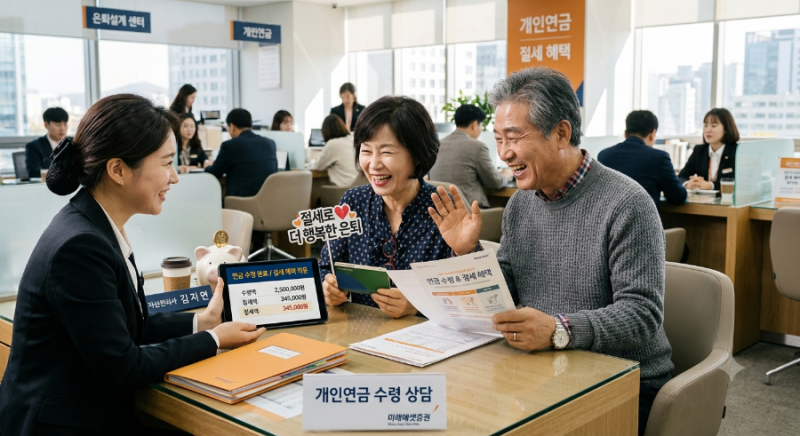
장기적인 자산 증식을 위해서는 연령대별로 차등 적용되는 3.3%~5.5%의 저율과세 구간을 정확히 이해하고 수령 전략을 세우는 것이 중요합니다. 만 55세 이후 연금을 개시할 때 수령 연령이 높을수록 세율이 낮아지므로, 자금 인출 순서를 조정하여 세부담을 최소화하는 지혜가 필요합니다. 본인의 소득 구간과 가입 시점을 대조하여 최적의 절세 경로를 설계하시기 바랍니다.