AI 핵심 요약
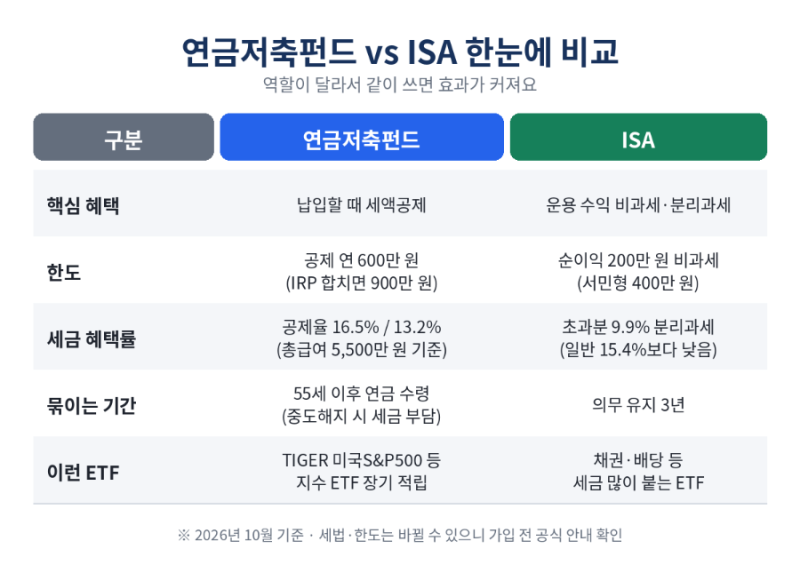
개인연금저축펀드는 노후 자산 형성과 연말정산 세액공제 혜택을 동시에 누릴 수 있는 대표적인 절세 금융상품입니다. 연간 600만 원 납입 시 소득 수준에 따라 최대 99만 원의 세금을 환급받을 수 있으며, 운용 수익에 대한 과세를 수령 시점까지 미루는 과세이연 효과가 특징입니다. 특히 증권사 계좌를 통해 국내 상장 ETF와 펀드에 직접 투자하며 능동적인 자산 배분이 가능하다는 점이 큰 강점으로 꼽힙니다.
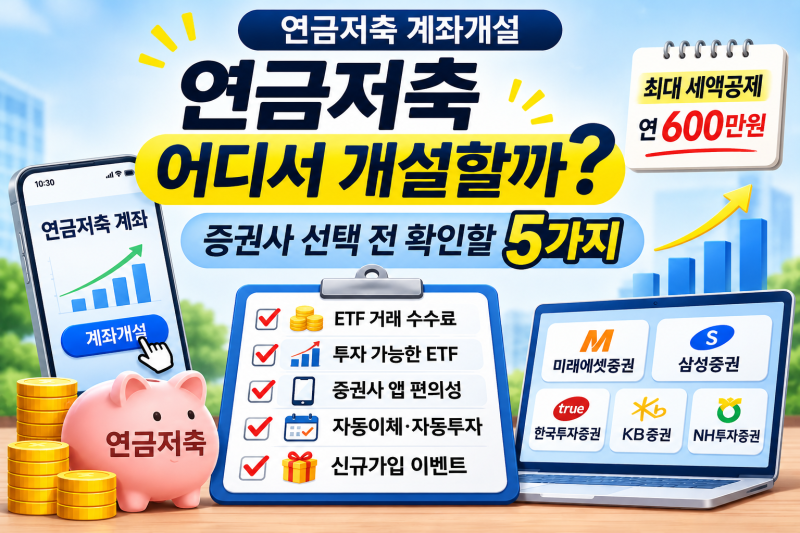
시장 참여자들은 증권사 선택 시 단순한 가입 이벤트보다는 장기적인 거래 비용에 주목할 것을 권장합니다. 미래에셋증권, 삼성증권, 한국투자증권 등 주요 기관별로 ETF 매매 수수료율과 자동 매수 기능의 편의성에서 차이를 보이기 때문입니다. 일부는 광범위한 투자 상품군을 중시하는 반면, 다른 쪽에서는 모바일 앱의 직관적인 인터페이스와 타사 계좌 이전 시 제공되는 유지 혜택을 우선순위로 두는 등 선택 기준이 다각화되는 추세입니다.
성공적인 연금 운용을 위해서는 본인의 투자 성향에 맞는 ETF 라인업을 갖춘 증권사를 선별하는 안목이 필요합니다. 미국 지수 추종 상품이나 채권형 자산 등 원하는 종목의 매매가 원활한지 확인하고, 장기 투자 시 복리 효과를 극대화할 수 있도록 낮은 수수료 체계를 유지하는 곳을 선택해야 합니다. 납입 전 홈택스를 통해 예상 세액을 미리 점검하여 실제 공제 한도를 최적화하는 과정도 필수적입니다.