AI 핵심 요약
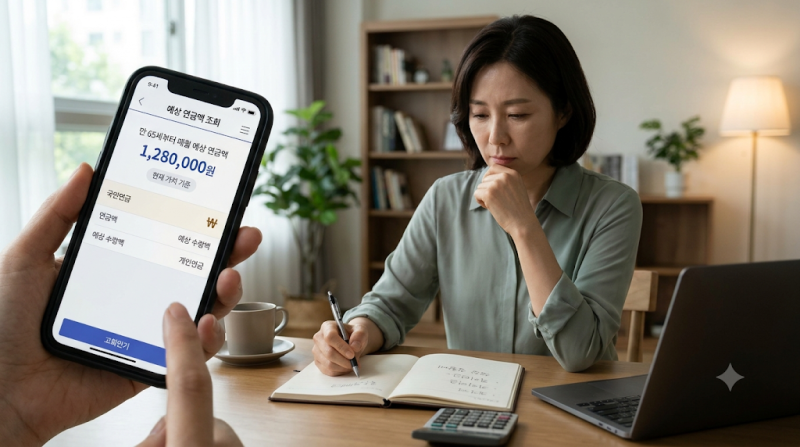
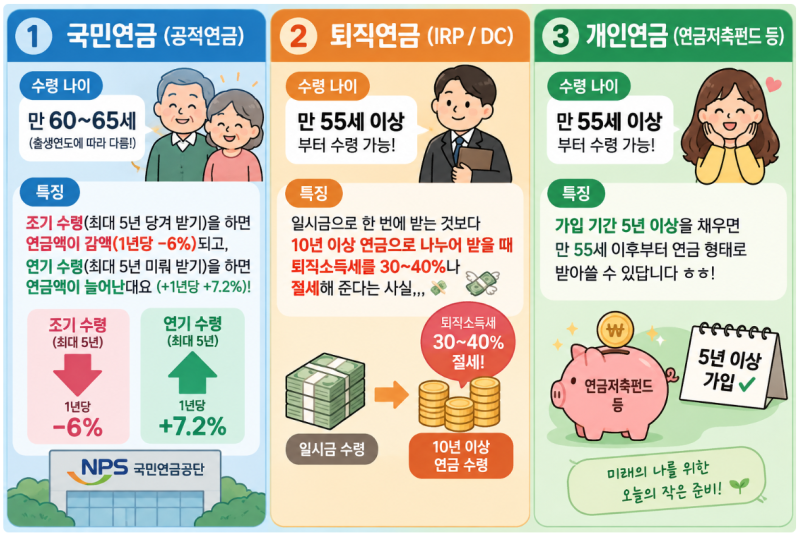
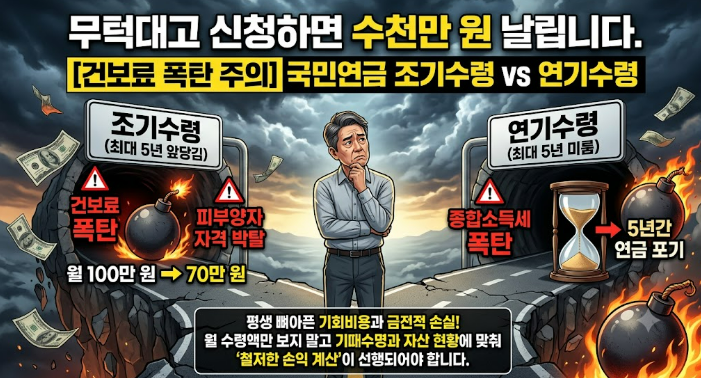
노후 자산 관리의 핵심인 개인연금저축펀드는 수령 시점을 늦추는 것만으로도 월 수령액을 높이는 효과를 기대할 수 있습니다. 국민연금의 경우 수령을 1년 미룰 때마다 연 7.2%의 가산율이 적용되어 최대 5년 연기 시 기본 금액보다 36% 증액된 금액을 평생 받을 수 있습니다. 사적 연금 역시 운용 기간을 확보함으로써 복리 효과를 극대화하고 은퇴 후 소득 공백기를 메우는 전략적 도구로 활용됩니다.
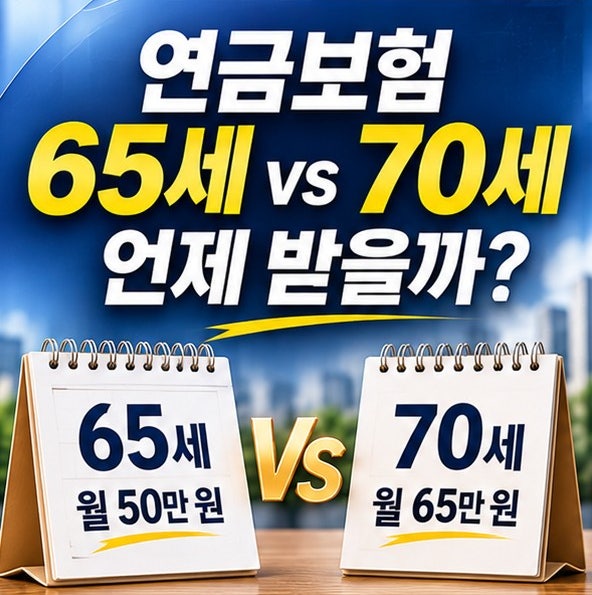
실사용자들 사이에서는 연기 전략에 대한 시각이 갈립니다. 당장의 생활비가 충분하다면 수령액을 높이는 것이 유리하다는 의견이 많지만, 일각에서는 누적 수령액이 역전되는 시점을 냉정하게 계산해야 한다고 조언합니다. 예를 들어 65세 수령을 70세로 늦출 경우, 초기에 받지 못한 5년 치의 총액을 회복하기까지는 약 16년 이상의 생존 기간이 전제되어야 하므로 본인의 건강 상태와 자금 흐름을 동시에 고려해야 합니다.
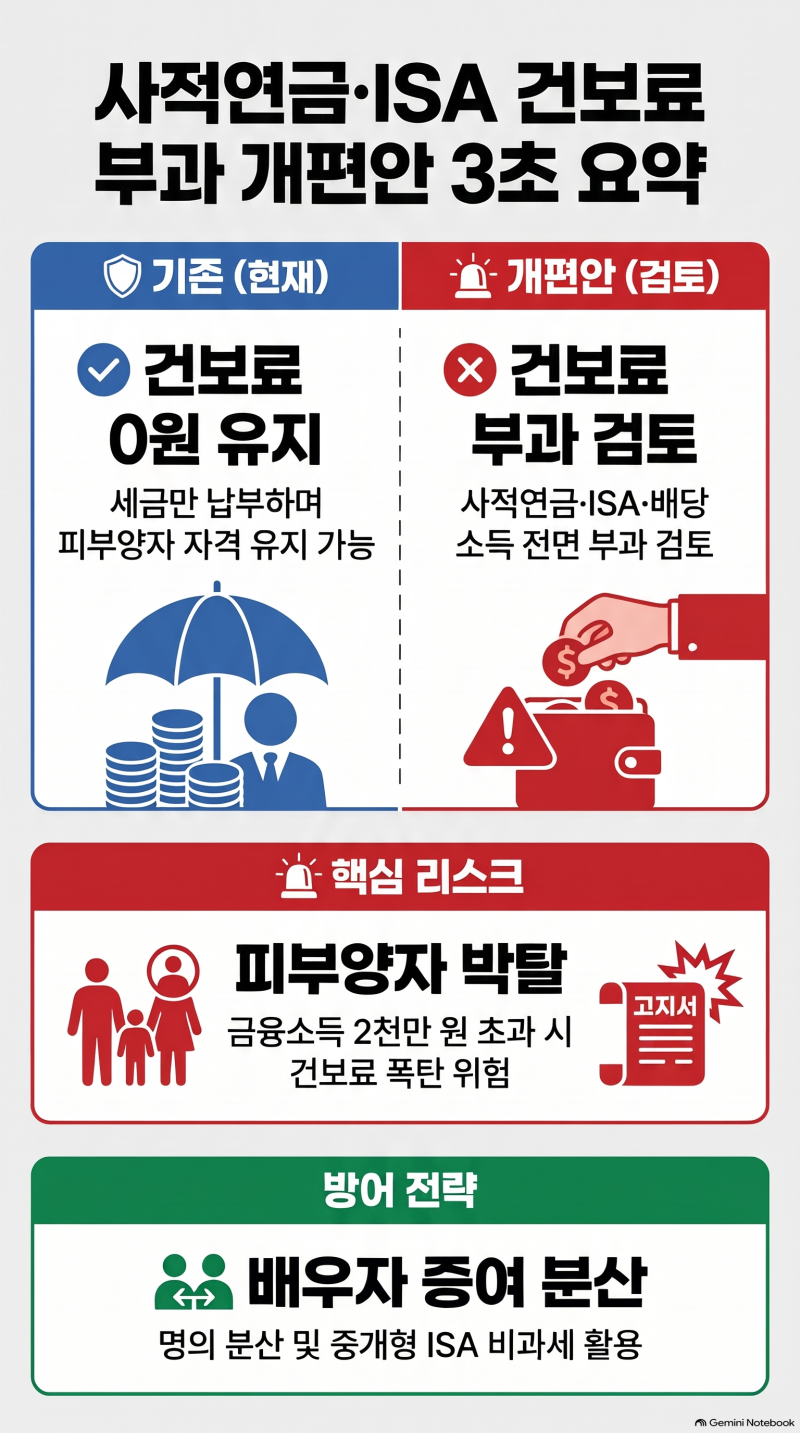
성공적인 연금 설계를 위해서는 국민연금과 퇴직연금, 그리고 개인연금저축펀드를 연계한 3층 구조의 현금흐름을 분석하는 것이 필수적입니다. 단순히 월 수령액 증액에만 집중하기보다 건강보험료 부과 체계와 세금 부담을 사전에 점검하여 실질 소득을 높이는 방향으로 개시 시점을 확정하십시오. 특히 50대 골든타임에 구조를 재정비하면 노후 빈곤 리스크를 효과적으로 방어할 수 있습니다.