AI 핵심 요약
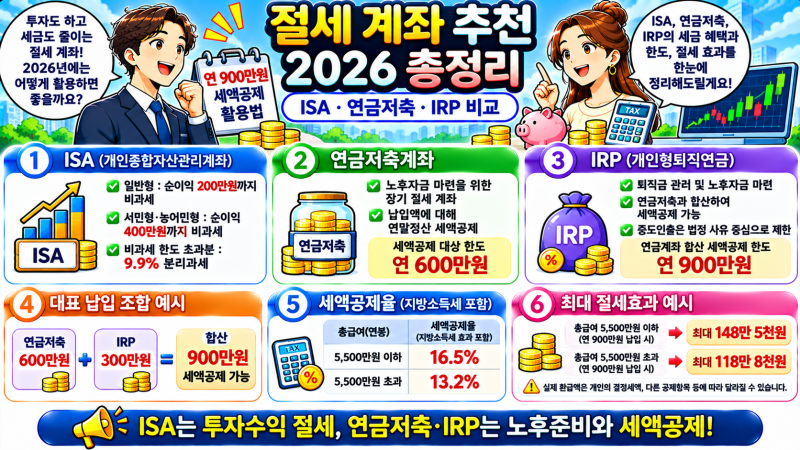
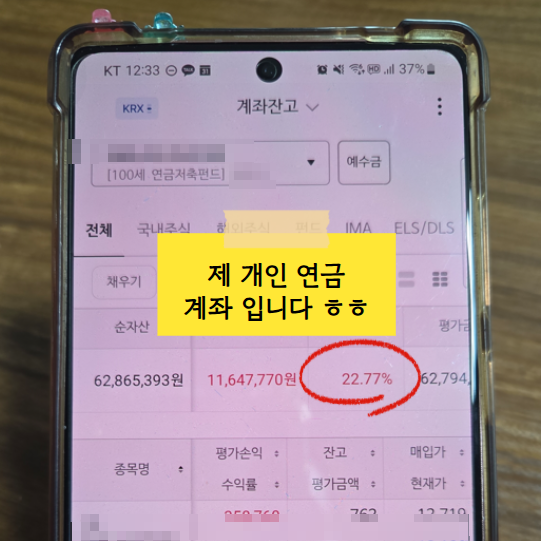
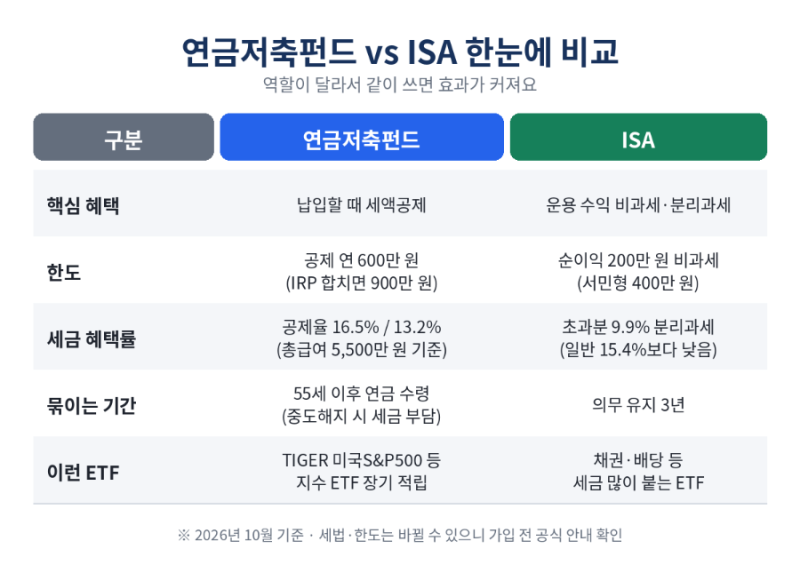
개인연금저축계좌는 노후 자산 형성을 돕기 위해 세액공제와 과세이연 혜택을 제공하는 장기 투자 수단입니다. 연간 최대 600만 원까지 세액공제가 가능하며, 운용 수익에 대한 세금을 연금 수령 시점까지 미룰 수 있어 복리 효과를 극대화하기에 유리합니다. 특히 장기적인 관점에서 미국 S&P500 지수 추종 상품이나 나스닥100과 같은 시장 지수 기반 ETF는 안정적인 우상향을 기대할 수 있는 핵심 자산으로 분류됩니다.
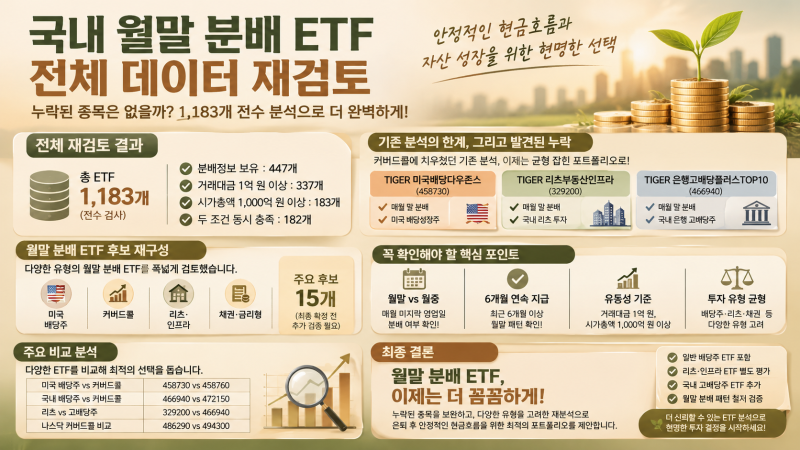
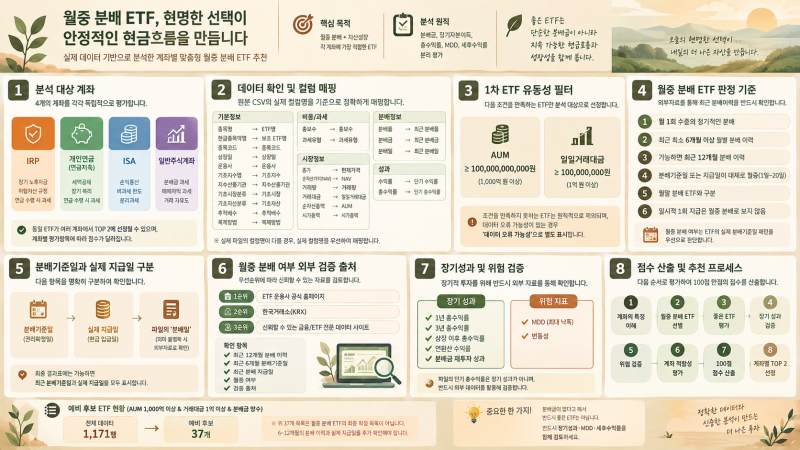
시장 전문가와 실사용자들 사이에서는 투자 목적에 따라 선호하는 상품군이 나뉩니다. 자산의 성장을 중시하는 층은 보수가 저렴한 지수형 ETF를 선호하는 반면, 은퇴가 가까운 세대는 매월 현금 흐름을 창출하는 미국배당다우존스나 커버드콜 전략 상품을 선호하는 경향이 뚜렷합니다. 또한 투자 경험이 부족한 초보자들은 금리형 파킹 ETF로 시작해 채권과 TDF를 거쳐 주식형으로 확장하는 단계별 로드맵을 활용하기도 합니다.
성공적인 연금 운용을 위해서는 단기 변동성에 일희일비하기보다 본인의 은퇴 시점에 맞춘 자산 배분이 필수적입니다. 연말 세액공제 한도를 우선적으로 확보한 뒤, 시장 지수형을 코어 자산으로 삼고 배당형이나 테마형 ETF를 보조적으로 섞는 전략이 유효합니다. 과세이연 혜택을 통해 세금으로 나갈 비용까지 재투자되는 구조를 이해하고 장기 적립식 투자를 유지하는 것이 노후 대비의 핵심입니다.