AI 핵심 요약
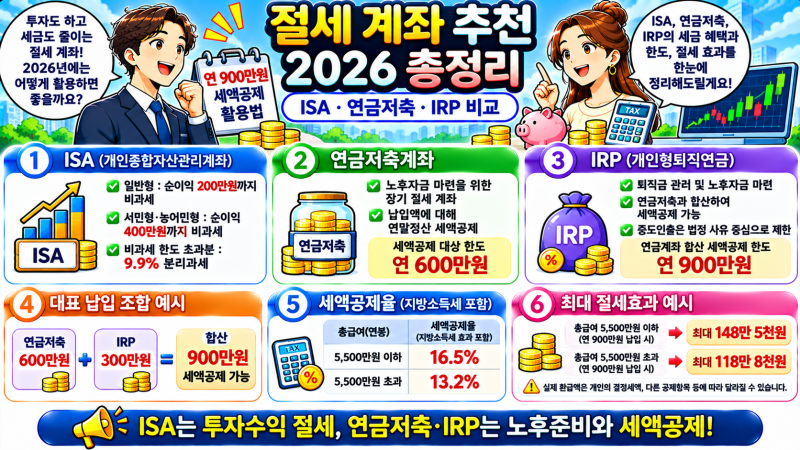
개인연금저축계좌 수령방법은 가입 시점과 계약 조건에 따라 차이가 있으나, 일반적으로 만 55세 이후부터 연금 형태로 인출하는 것이 원칙입니다. 2000년 이전 가입된 구형 상품은 불입 기간 10년 이상을 충족해야 하며, 최근의 연금저축펀드나 보험은 가입 후 5년이 경과해야 수령 요건을 갖추게 됩니다. 연금 외 형태로 일시금 수령 시에는 기타소득세가 부과될 수 있으므로 사전에 본인의 가입 시점을 확인하는 것이 중요합니다.
금융 전문가들은 수령 시 연령에 따라 차등 적용되는 연금소득세율에 주목할 것을 권고합니다. 70세 미만은 5%, 80세 미만은 4%, 80세 이상은 3%로 연령이 높을수록 세율이 낮아지는 구조를 보입니다. 다만, 2000년 12월 31일 이전에 가입한 소득공제용 상품의 경우 일반적인 연금계좌와 과세 방식이 다를 수 있어, 국세청 안내와 더불어 가입 금융회사의 개별 약관을 대조해 보는 과정이 필수적이라는 분석이 지배적입니다.
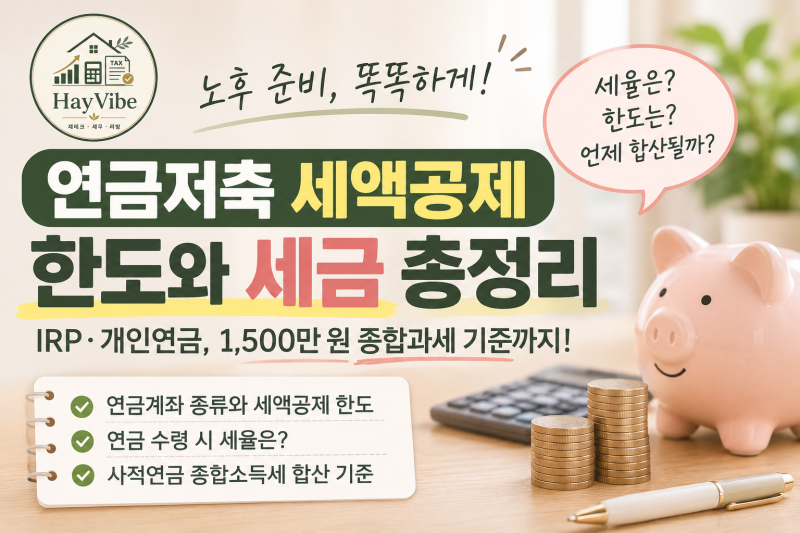
절세 효과를 극대화하기 위해서는 연간 사적연금 수령액이 1,500만 원을 초과하지 않도록 관리하는 지혜가 필요합니다. 한도를 초과할 경우 종합소득세 합산 과세 대상이 되어 세 부담이 급격히 늘어날 수 있기 때문입니다. 수령 개시 전 금융사 앱이나 고객센터를 통해 예상 수령액과 시뮬레이션을 미리 확인하여 본인의 노후 자금 계획에 맞춘 최적의 인출 전략을 수립하시기 바랍니다.