AI 핵심 요약
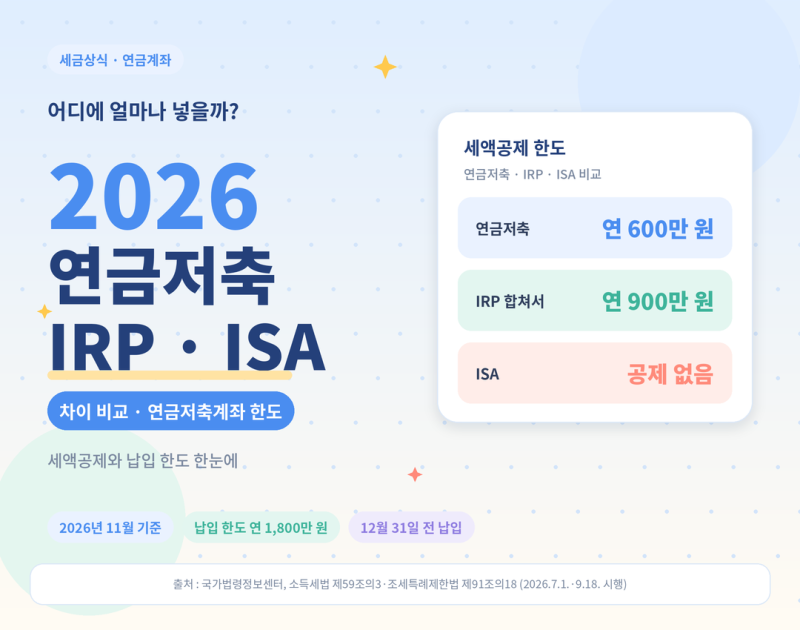
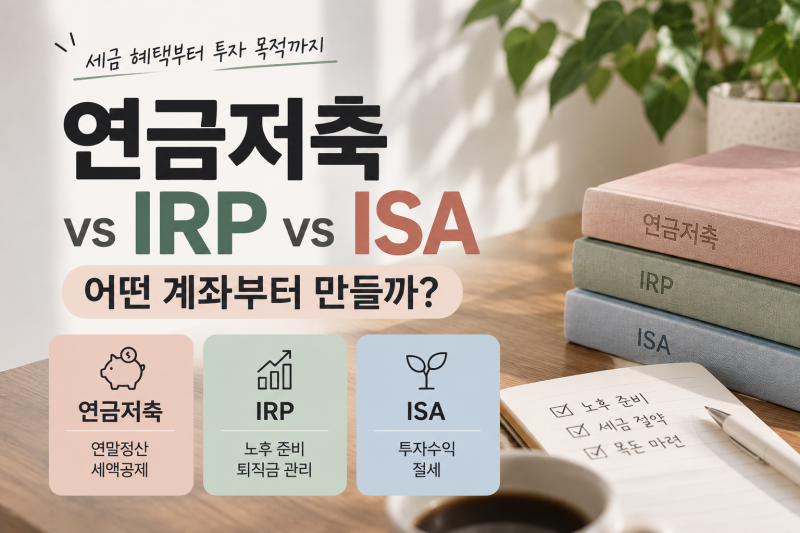
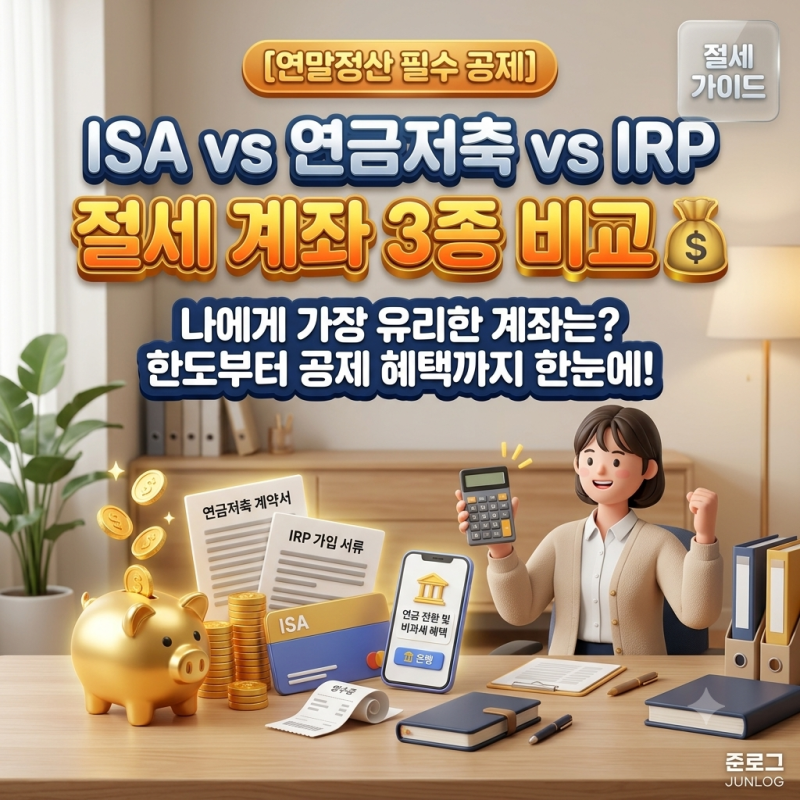
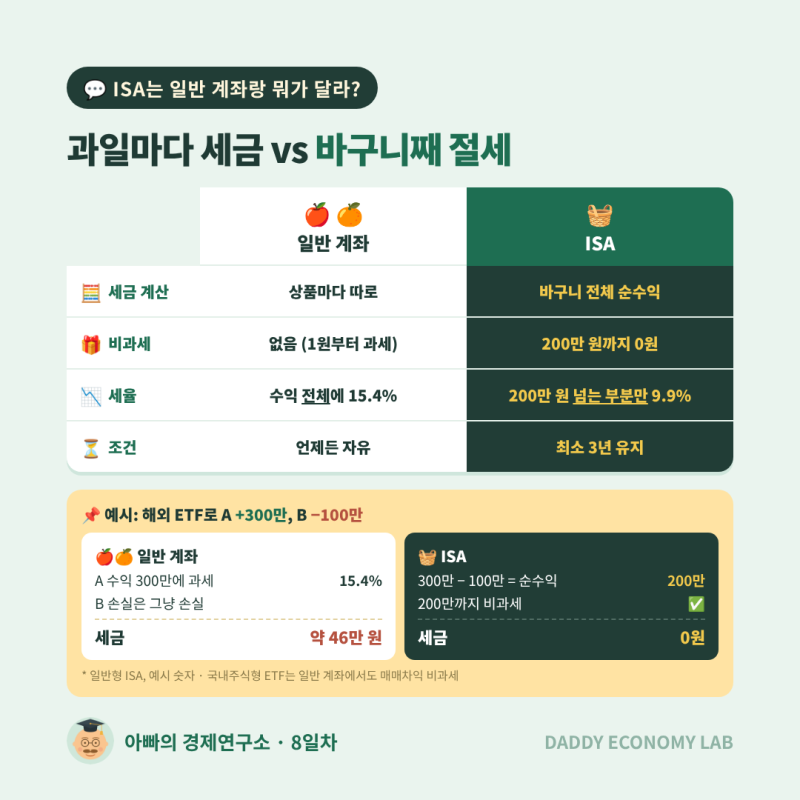
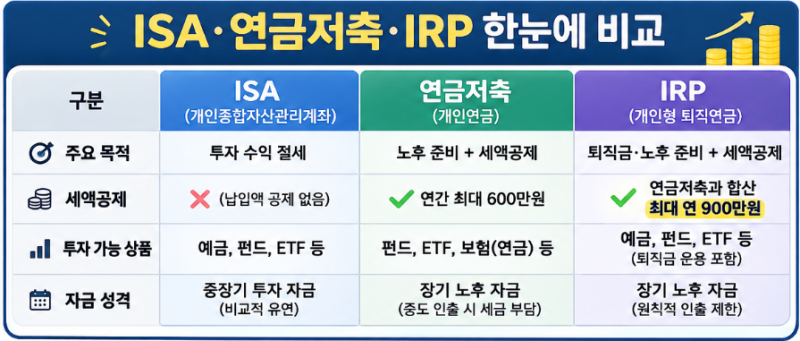
개인연금계좌와 ISA는 자산 형성을 돕는 대표적인 절세 수단이지만 혜택의 본질이 다릅니다. 연금저축이나 IRP 같은 개인연금계좌는 납입한 금액에 대해 즉각적인 세액공제를 제공하여 연말정산 시 환급금을 높이는 데 특화되어 있습니다. 반면 ISA는 계좌 내에서 발생한 이자와 배당 수익에 대해 비과세 및 저율 분리과세를 적용하여 운용 수익을 극대화하는 구조를 가집니다. 두 계좌 모두 장기 투자에 유리하지만 목적에 따른 선택이 필요합니다.
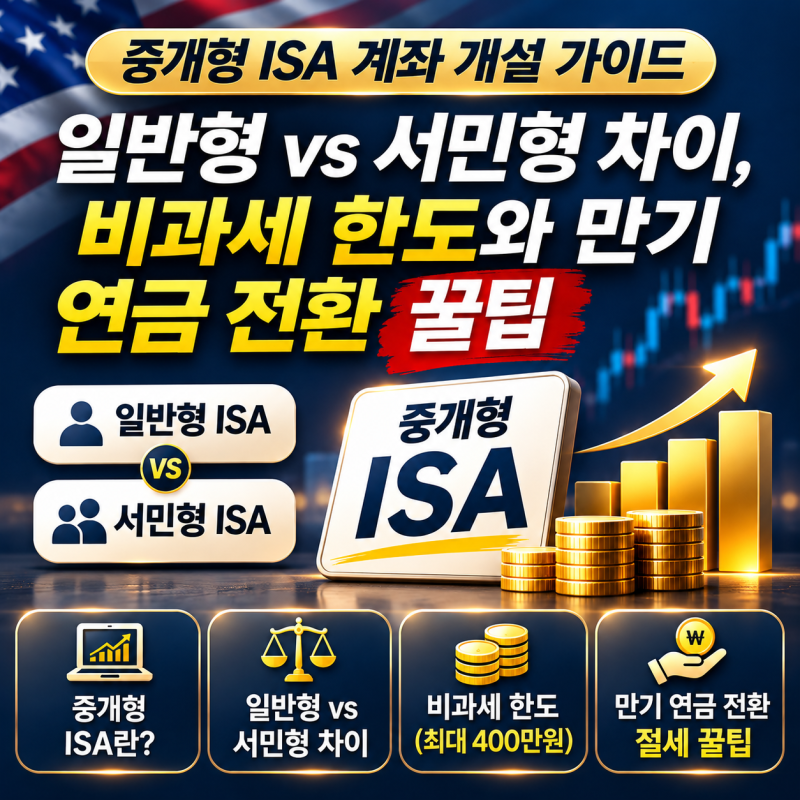
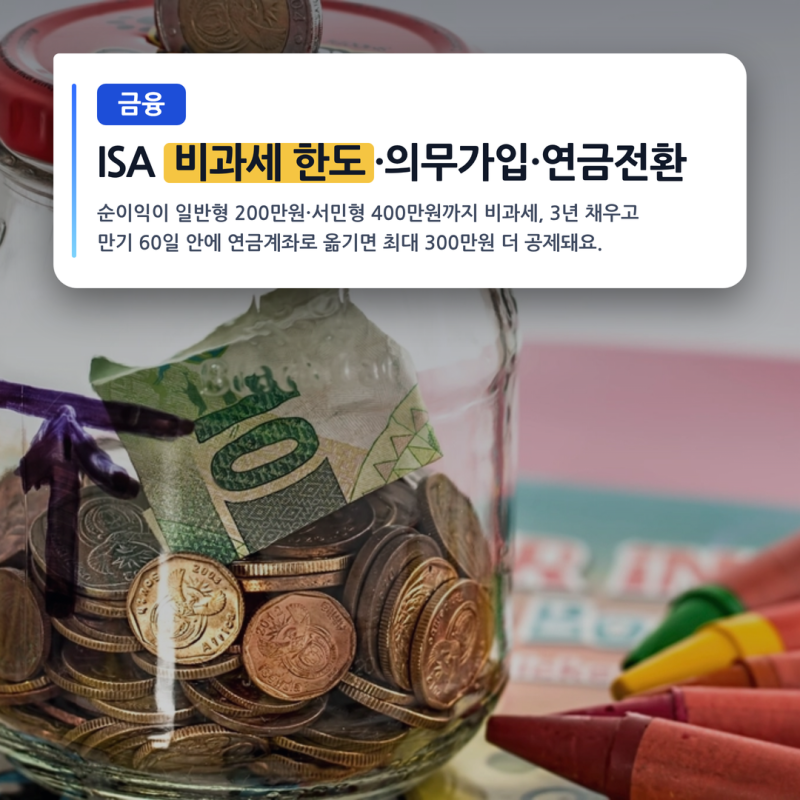
실사용자들 사이에서는 자금 운용의 유연성을 두고 평가가 나뉩니다. 개인연금은 노후 대비가 주 목적인 만큼 55세 이후 수령이 원칙이며 중도 인출 시 세제상 불이익이 크다는 점이 강조됩니다. 반면 ISA는 3년의 의무 가입 기간만 채우면 비과세 혜택을 받고 자금을 회수할 수 있어 중단기 자금 마련에 적합하다는 분석이 많습니다. 특히 서민형 ISA 자격 요건을 갖춘 경우 비과세 한도가 일반형의 두 배인 400만 원까지 늘어나는 점을 핵심 이점으로 꼽습니다.
효율적인 재테크를 위해서는 두 계좌의 연계 전략을 활용하는 것이 좋습니다. ISA 만기 자금을 개인연금계좌로 전환하면 전환 금액의 10%, 최대 300만 원까지 추가 세액공제를 받을 수 있어 절세 효과를 배가시킬 수 있습니다. 여유 자금이 있다면 세액공제 한도를 먼저 채우고 남은 자산을 ISA의 비과세 혜택으로 운용하는 방식이 권장됩니다. 각자의 소득 수준과 자금 사용 시점을 고려하여 계좌별 납입 비중을 조절하는 지혜가 요구됩니다.