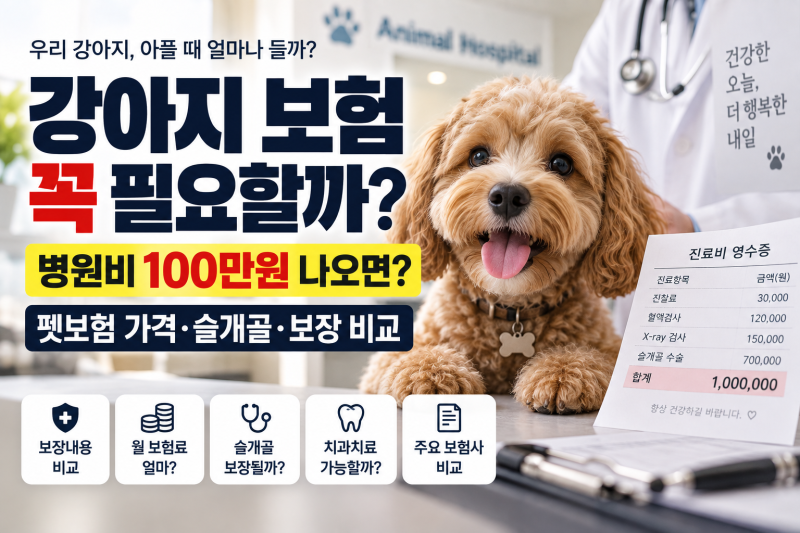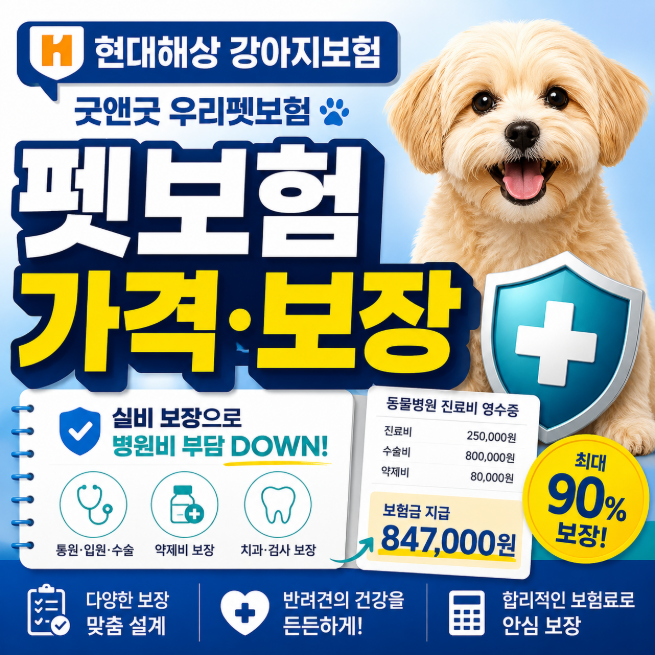

강아지 보험은 반려동물이 질병이나 사고로 병원 치료 시 발생한 의료비의 일부를 보상받는 상품입니다. 보험료는 강아지 품종, 나이, 보장비율, 자기부담금, 특약 등 다양한 조건에 따라 달라지므로 실제 견적을 받아보는 것이 정확합니다.
펫보험은 총 의료비에서 자기부담금을 제외한 후 보장 비율을 적용하여 지급되므로, 자기부담금과 보장 비율을 꼼꼼히 확인해야 합니다. 반려동물과 함께하는 삶은 큰 기쁨을 주지만, 예상치 못한 병원비는 보호자에게 큰 부담으로 다가올 수 있습니다.
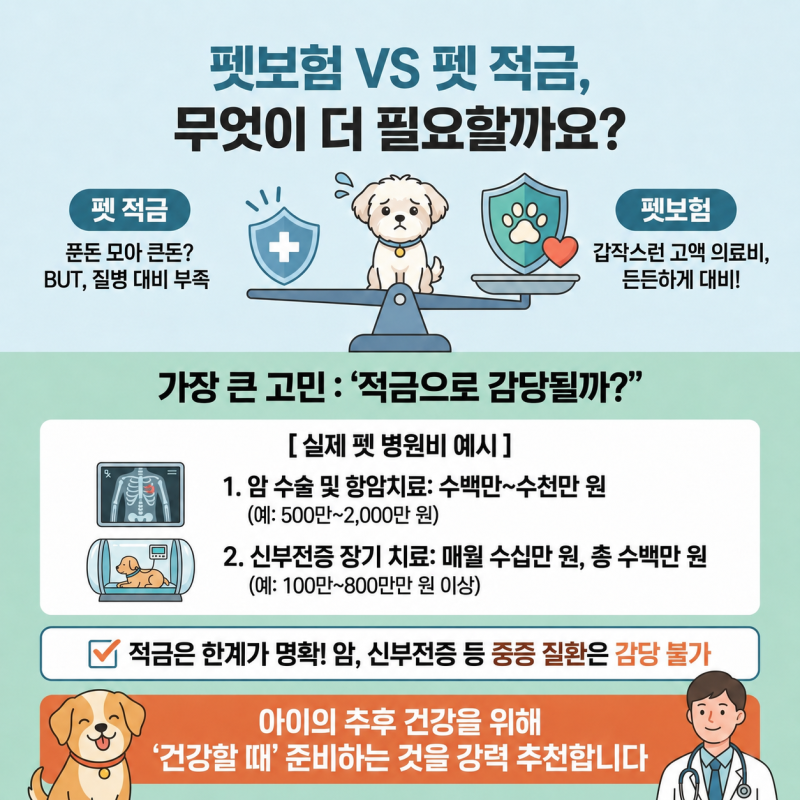
사람과 달리 반려동물은 국민건강보험이 적용되지 않아, 작은 질병이나 사고에도 수십에서 수백만 원에 이르는 치료비가 발생하기 때문입니다.
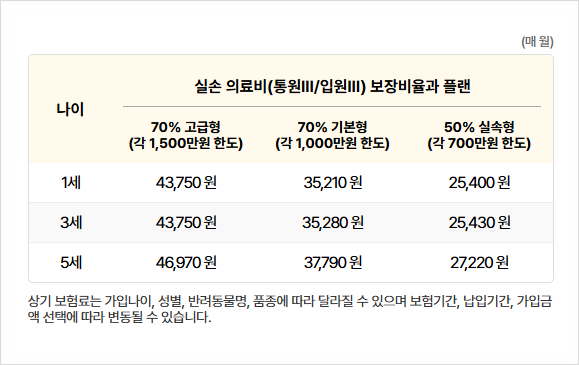
이러한 경제적 부담을 덜기 위해 많은 보호자들이 강아지 보험 가입을 고려하지만, 단순히 월 납입하는 강아지 보험 가격만 보고 선택했다가 정작 필요한 순간에 충분한 보장을 받지 못하는 경우가 빈번합니다. 강아지 보험 가격은 단순히 월 2~5만원으로 단정할 수 없습니다.
이는 강아지의 품종, 나이, 건강 상태, 선택하는 보장 범위, 자기부담금, 특약 유무 등 다양한 요인에 따라 천차만별로 달라집니다. 특히 중요한 것은 실제 병원비가 발생했을 때 보험사가 지급하는 방식입니다.
대부분의 펫보험은 '총 발생 의료비에서 기본 자기부담금을 제외한 후 보장 비율을 적용'하여 지급됩니다.
예를 들어, 병원 진료비 15만원이 발생했을 때 자기부담금 3만원에 보장 비율 70% 플랜이라면 8만 4천원이 지급되지만, 자기부담금 5만원에 보장 비율 50% 플랜이라면 단 5만원만 지급될 수 있습니다.
이처럼 자기부담금과 보장 비율의 조합에 따라 실제 수령액이 크게 달라지므로, 단순히 보험료가 저렴하다고 좋은 상품이 아닐 수 있습니다.
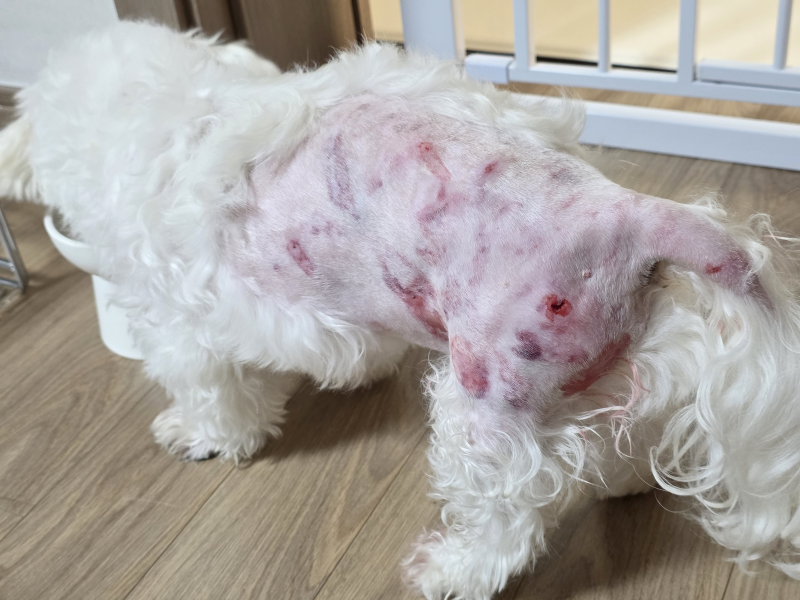
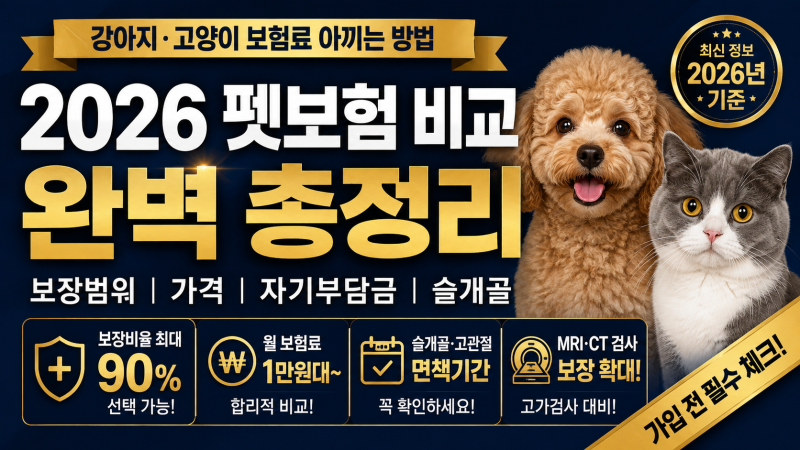
따라서 강아지 보험을 선택할 때는 월 납입하는 강아지 보험 가격뿐만 아니라, 우리 강아지가 자주 걸릴 수 있는 질환(예: 슬개골 탈구, 피부 질환)에 대한 보장 여부, MRI/CT 등 고액 검사 특약 유무, 그리고 가장 중요한 자기부담금과 보장 비율을 면밀히 비교해야 합니다.
건강할 때 미리 가입하여 예상치 못한 의료비 부담을 줄이고, 반려동물과 행복한 동행을 이어갈 수 있도록 현명한 선택이 필요합니다.
펫보험은 총 의료비에서 자기부담금을 제외한 후 보장 비율을 적용하여 지급되므로, 자기부담금과 보장 비율을 꼼꼼히 확인해야 합니다. 반려동물과 함께하는 삶은 큰 기쁨을 주지만, 예상치 못한 병원비는 보호자에게 큰 부담으로 다가올 수 있습니다.
사람과 달리 반려동물은 국민건강보험이 적용되지 않아, 작은 질병이나 사고에도 수십에서 수백만 원에 이르는 치료비가 발생하기 때문입니다.
이러한 경제적 부담을 덜기 위해 많은 보호자들이 강아지 보험 가입을 고려하지만, 단순히 월 납입하는 강아지 보험 가격만 보고 선택했다가 정작 필요한 순간에 충분한 보장을 받지 못하는 경우가 빈번합니다. 강아지 보험 가격은 단순히 월 2~5만원으로 단정할 수 없습니다.
이는 강아지의 품종, 나이, 건강 상태, 선택하는 보장 범위, 자기부담금, 특약 유무 등 다양한 요인에 따라 천차만별로 달라집니다. 특히 중요한 것은 실제 병원비가 발생했을 때 보험사가 지급하는 방식입니다.
대부분의 펫보험은 '총 발생 의료비에서 기본 자기부담금을 제외한 후 보장 비율을 적용'하여 지급됩니다.
예를 들어, 병원 진료비 15만원이 발생했을 때 자기부담금 3만원에 보장 비율 70% 플랜이라면 8만 4천원이 지급되지만, 자기부담금 5만원에 보장 비율 50% 플랜이라면 단 5만원만 지급될 수 있습니다.
이처럼 자기부담금과 보장 비율의 조합에 따라 실제 수령액이 크게 달라지므로, 단순히 보험료가 저렴하다고 좋은 상품이 아닐 수 있습니다.
따라서 강아지 보험을 선택할 때는 월 납입하는 강아지 보험 가격뿐만 아니라, 우리 강아지가 자주 걸릴 수 있는 질환(예: 슬개골 탈구, 피부 질환)에 대한 보장 여부, MRI/CT 등 고액 검사 특약 유무, 그리고 가장 중요한 자기부담금과 보장 비율을 면밀히 비교해야 합니다.
건강할 때 미리 가입하여 예상치 못한 의료비 부담을 줄이고, 반려동물과 행복한 동행을 이어갈 수 있도록 현명한 선택이 필요합니다.