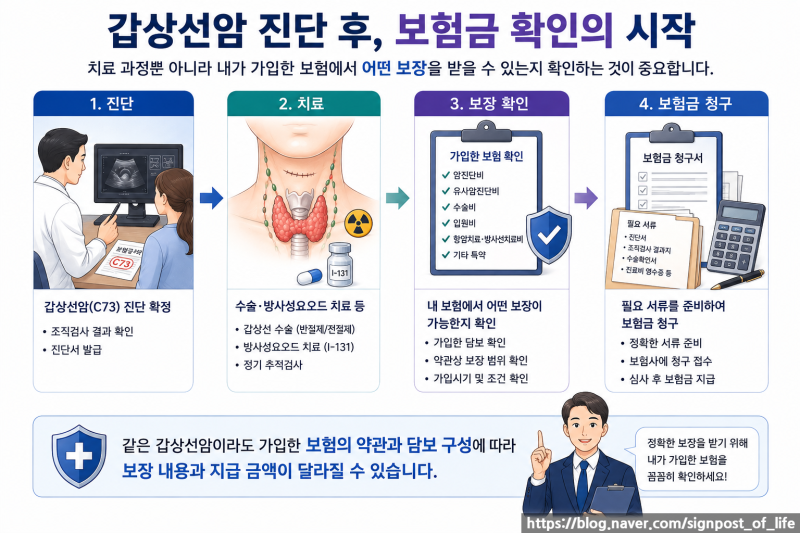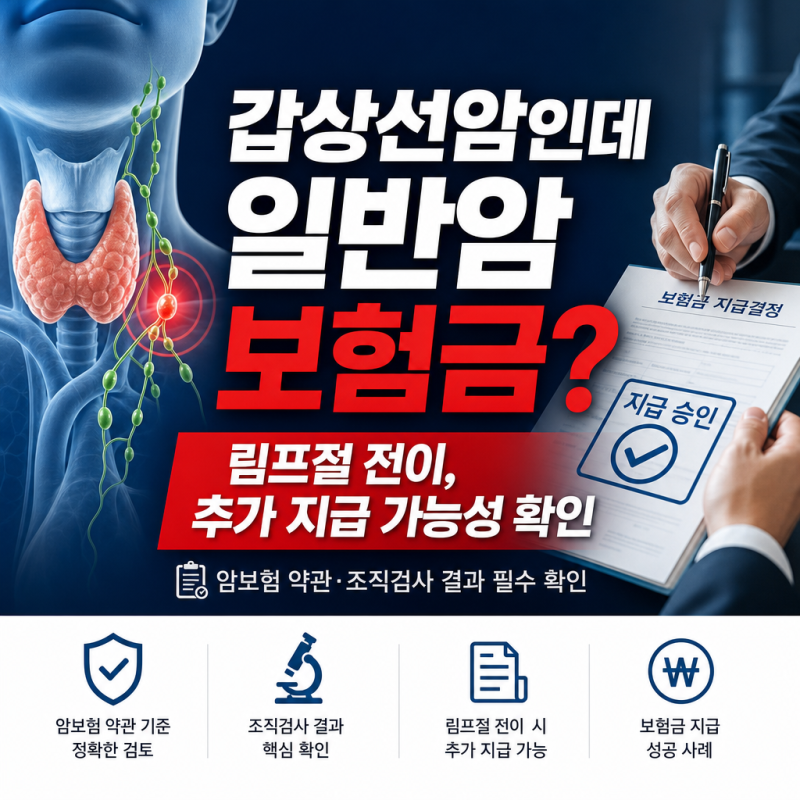

갑상선암은 흔히 소액암으로 분류되지만, 보험 가입 시기, 약관, 조직검사 결과에 따라 일반암 진단비 지급 여부가 달라질 수 있습니다.
특히 림프절 전이(C77)가 동반된 경우, 과거 약관이나 계약 내용을 면밀히 검토하면 일반암으로 인정받아 더 높은 보험금을 받을 수 있습니다. NIFTP 진단이나 CI보험 가입 여부 등 구체적인 의학적 소견과 약관 조항 확인이 추가 보험금 청구의 핵심입니다.
갑상선암은 흔히 '착한 암' 또는 '소액암'으로 알려져 있어, 진단 시 일반암보다 적은 보험금을 받는 경우가 많습니다.
하지만 모든 갑상선암이 동일하게 취급되는 것은 아니며, 보험 가입 시기와 약관 내용에 따라 일반암 진단비를 포함한 더 큰 보험금을 받을 가능성이 있습니다.
특히 갑상선암이 림프절로 전이되어 C77과 같은 코드가 부여되거나, NIFTP 진단을 받은 경우 보험금 지급 여부가 크게 달라질 수 있습니다.
실제로 림프절 전이(C77)가 확인된 갑상선암 환자가 가입 당시 보험계약과 설명자료를 면밀히 검토하여, 소액암 진단비 500만원이 아닌 일반암 진단비 5,000만원을 지급받은 사례가 있습니다.
이는 보험사가 주장하는 '원발암 기준' 논리를 넘어, 약관의 '암의 정의'와 실제 의학적 소견을 종합적으로 판단한 결과입니다. 또한 2016년 이전에 가입한 보험 상품의 경우, 갑상선암이 일반암으로 인정되어 CI보험금까지 추가 지급된 사례도 존재합니다.
이처럼 진단명이나 질병코드만으로 보험금 지급 여부를 단정하기보다는, 가입 시점의 약관과 구체적인 병리 소견을 확인하는 것이 중요합니다.
따라서 갑상선암 진단을 받았다면, 현재의 진단코드뿐만 아니라 가입 당시의 보험 약관, 특히 '암의 정의' 조항과 전이암 관련 문구를 꼼꼼히 살펴보아야 합니다.
보험금 청구 과정에서 보험사의 초기 판단과 다른 결과가 나올 수 있으므로, 손해사정사와 같은 전문가의 도움을 받아 자신의 보험 계약을 재검토하는 것이 현명합니다. 이는 놓칠 수 있는 정당한 보험금을 찾아내는 중요한 과정이 될 것입니다.
특히 림프절 전이(C77)가 동반된 경우, 과거 약관이나 계약 내용을 면밀히 검토하면 일반암으로 인정받아 더 높은 보험금을 받을 수 있습니다. NIFTP 진단이나 CI보험 가입 여부 등 구체적인 의학적 소견과 약관 조항 확인이 추가 보험금 청구의 핵심입니다.
갑상선암은 흔히 '착한 암' 또는 '소액암'으로 알려져 있어, 진단 시 일반암보다 적은 보험금을 받는 경우가 많습니다.
하지만 모든 갑상선암이 동일하게 취급되는 것은 아니며, 보험 가입 시기와 약관 내용에 따라 일반암 진단비를 포함한 더 큰 보험금을 받을 가능성이 있습니다.
특히 갑상선암이 림프절로 전이되어 C77과 같은 코드가 부여되거나, NIFTP 진단을 받은 경우 보험금 지급 여부가 크게 달라질 수 있습니다.
실제로 림프절 전이(C77)가 확인된 갑상선암 환자가 가입 당시 보험계약과 설명자료를 면밀히 검토하여, 소액암 진단비 500만원이 아닌 일반암 진단비 5,000만원을 지급받은 사례가 있습니다.
이는 보험사가 주장하는 '원발암 기준' 논리를 넘어, 약관의 '암의 정의'와 실제 의학적 소견을 종합적으로 판단한 결과입니다. 또한 2016년 이전에 가입한 보험 상품의 경우, 갑상선암이 일반암으로 인정되어 CI보험금까지 추가 지급된 사례도 존재합니다.
이처럼 진단명이나 질병코드만으로 보험금 지급 여부를 단정하기보다는, 가입 시점의 약관과 구체적인 병리 소견을 확인하는 것이 중요합니다.
따라서 갑상선암 진단을 받았다면, 현재의 진단코드뿐만 아니라 가입 당시의 보험 약관, 특히 '암의 정의' 조항과 전이암 관련 문구를 꼼꼼히 살펴보아야 합니다.
보험금 청구 과정에서 보험사의 초기 판단과 다른 결과가 나올 수 있으므로, 손해사정사와 같은 전문가의 도움을 받아 자신의 보험 계약을 재검토하는 것이 현명합니다. 이는 놓칠 수 있는 정당한 보험금을 찾아내는 중요한 과정이 될 것입니다.