AI 핵심 요약
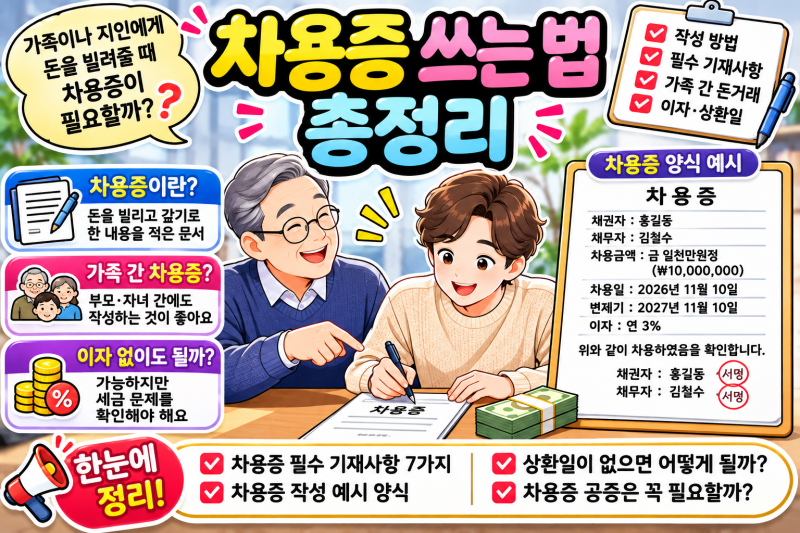
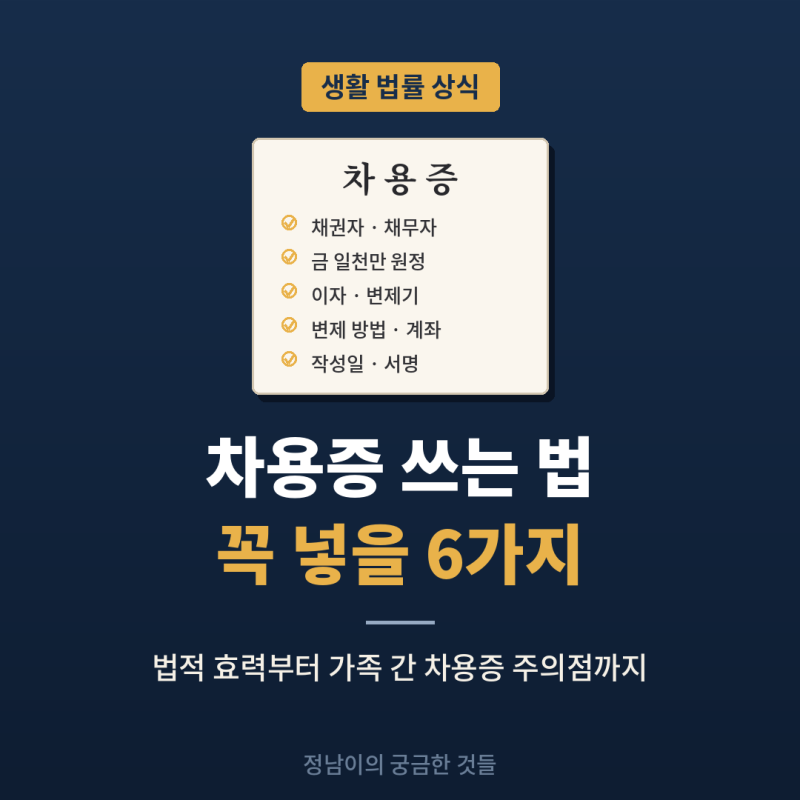
가족간 차용증 양식은 부모와 자녀 등 특수관계인 사이의 금전 거래를 증명하는 필수 문서입니다. 단순히 문서를 작성하는 것에 그치지 않고 채권자와 채무자의 인적 사항, 대여 원금, 이자율, 상환 기한 및 방법 등을 구체적으로 명시해야 합니다. 특히 금전 지급일과 계약 작성일이 다를 경우 각 날짜를 정확히 기재하고, 실제 자금이 계좌를 통해 이동한 기록을 남기는 것이 세무상 대여금으로 인정받기 위한 핵심 절차입니다.
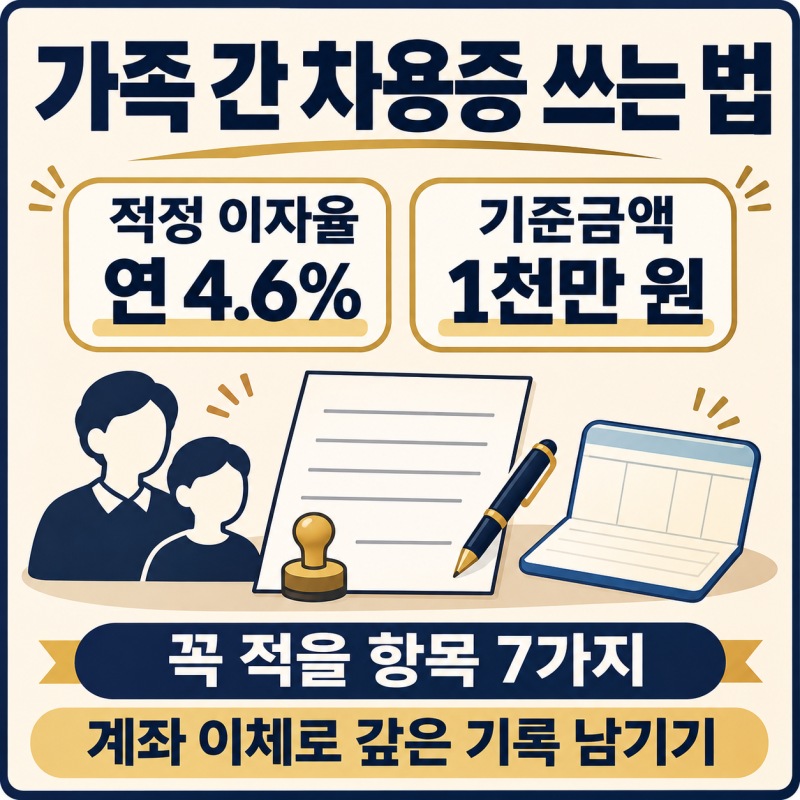
세무 전문가들은 차용증 작성보다 실제 상환 흐름의 중요성을 강조합니다. 무이자 대출을 고려할 경우 적정 이자율인 연 4.6%를 적용했을 때 발생하는 이자 상당액이 연간 1천만 원 미만이어야 증여세 과세 대상에서 제외될 가능성이 높습니다. 단순히 문서만 갖추고 실제 이자 지급이나 원금 상환이 이루어지지 않으면 실질적인 증여로 간주되어 세무 조사 시 소명이 어려울 수 있으므로 주의가 필요합니다.
성공적인 소명을 위해서는 차용증 작성 시점과 실제 송금일의 일치 여부를 확인하고, 매월 정해진 날짜에 이자와 원금을 상환한 금융 거래 내역을 체계적으로 보관해야 합니다. 상환 계획이 변경될 경우 합의 내용을 별도 서면으로 작성해 두는 것이 좋습니다. 가족 간의 신뢰를 법적 효력이 있는 객관적 자료로 변환하는 과정이므로, 거래의 실질을 증명할 수 있는 모든 증빙 자료를 시간순으로 정리해 두는 습관이 중요합니다.