AI 핵심 요약
한국토지주택공사(LH)가 공급하는 택지는 준공 시점에 따라 전매 시 요구되는 행정 절차가 상이합니다. 준공 전 택지를 분양받아 잔금 납부 이전에 권리를 승계하는 경우에는 부동산등기 특별조치법에 의거하여 계약서 검인 절차를 거쳐야 합니다. 반면, 준공 이후에 분양된 택지를 전매할 때는 일반 매매와 동일하게 부동산 실거래가 신고를 진행하고 신고필증을 발급받아야 합니다. 이처럼 최초 분양 시점은 법적 의무 사항을 결정짓는 핵심 기준이 됩니다.
실무 현장에서는 LH가 사업에 참여한다는 사실만으로 분양가상한제 적용에서 자동 제외된다고 오인하는 경우가 빈번합니다. 그러나 공공기관의 참여가 곧바로 예외 사유가 되지는 않으며, 사업시행자로서의 역할 수행 여부와 전체 세대수의 10% 이상을 임대주택으로 공급하는 등의 구체적인 공공성 요건을 충족해야 합니다. 단순히 협력 관계에 있는 것과 법적 시행자로 참여하는 것은 엄연히 다르므로 사업 구조를 면밀히 파악해야 합니다.
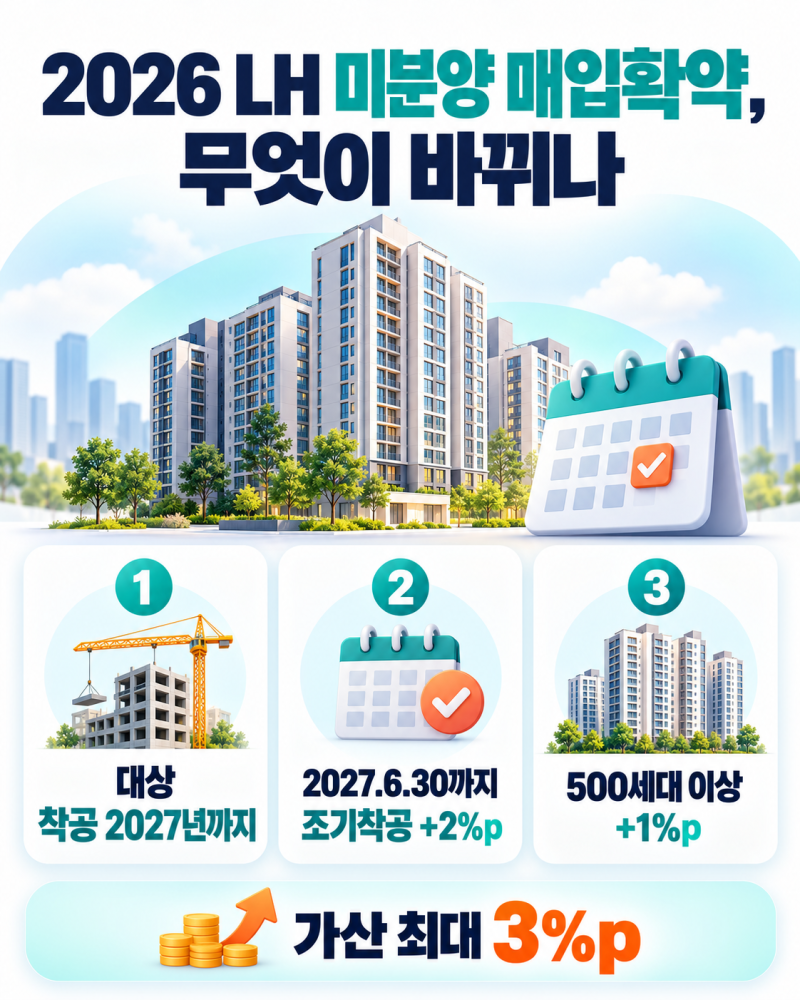
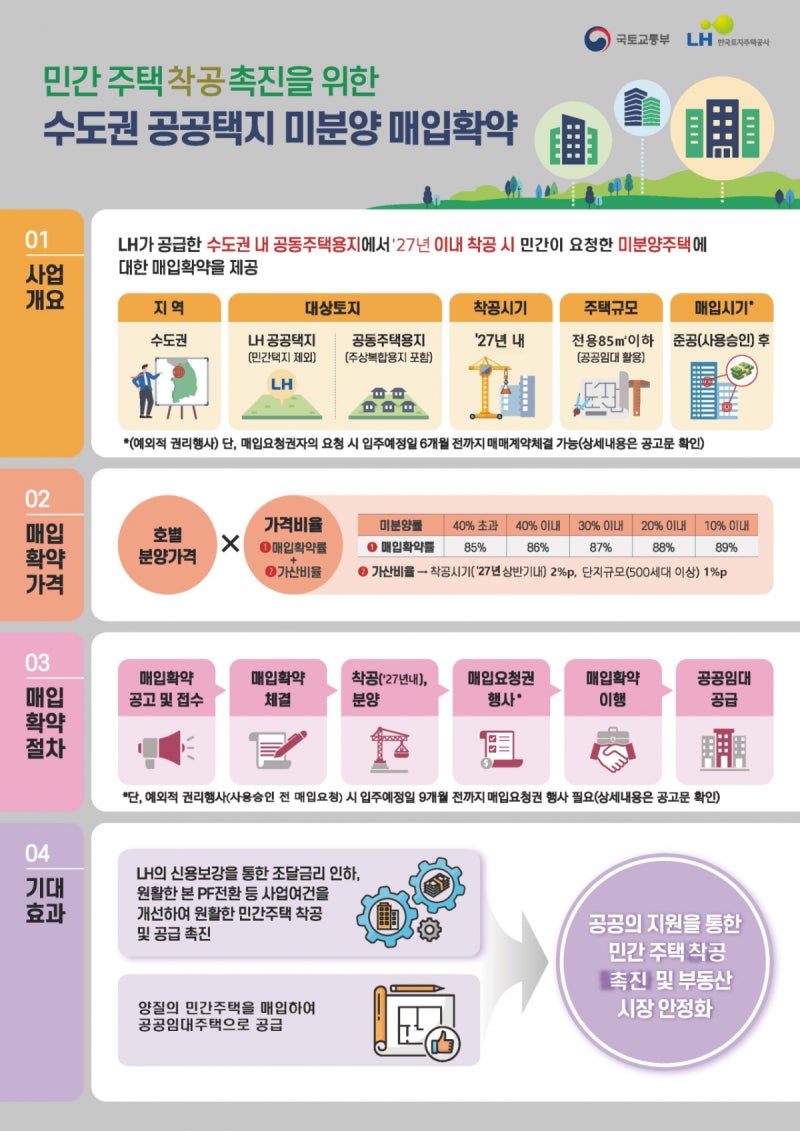
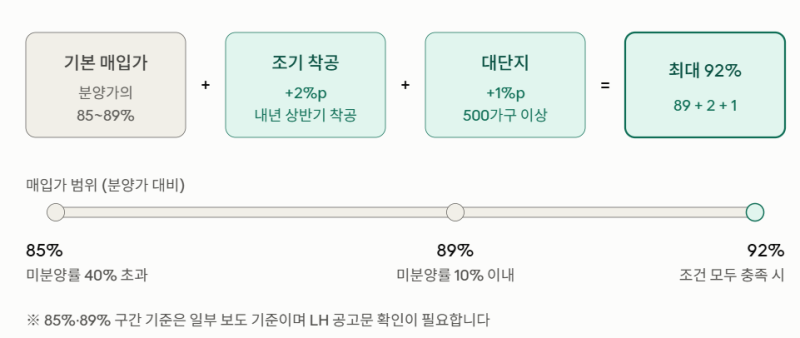
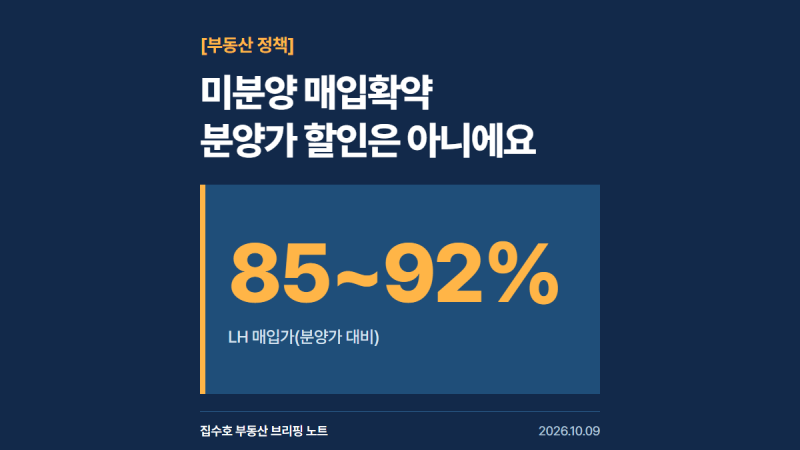
미분양 매입확약과 같은 정책을 활용할 때도 주의가 필요합니다. 이는 사업의 수익성을 보장하는 장치가 아니며, 토지 사용 가능 시기나 착공 기한 등 정해진 요건을 하나라도 충족하지 못하면 매입요청권 행사가 불가능해질 수 있습니다. 특히 2027년 내 착공을 목표로 하는 사업자라면 가산점 요건과 권리행사 시점을 사전에 서면으로 확인하는 과정이 필수적입니다. 복잡한 행정 절차와 요건을 정확히 숙지하여 불필요한 혼선을 방지하시기 바랍니다.