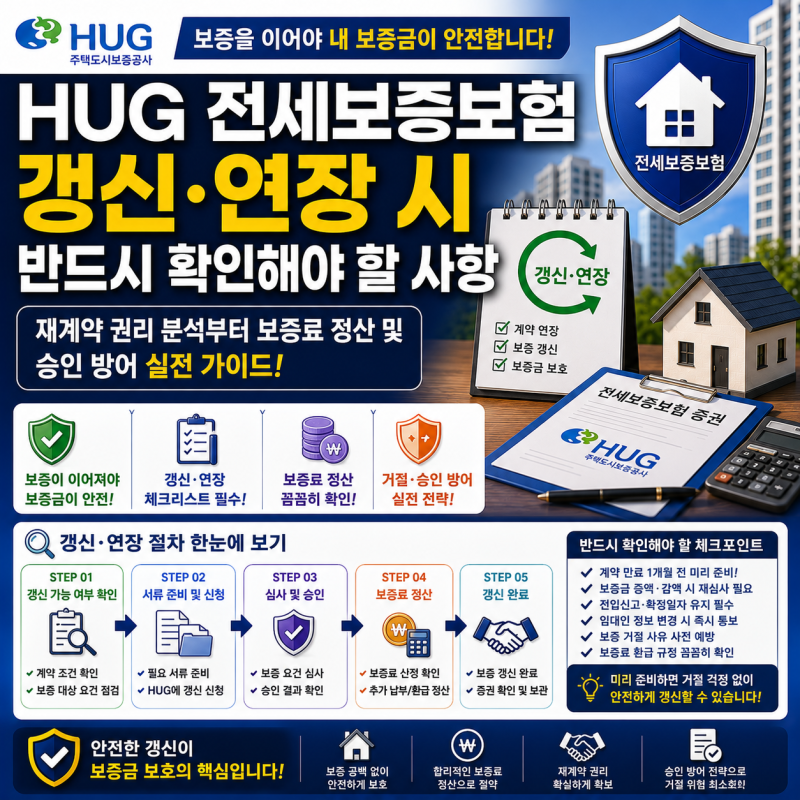
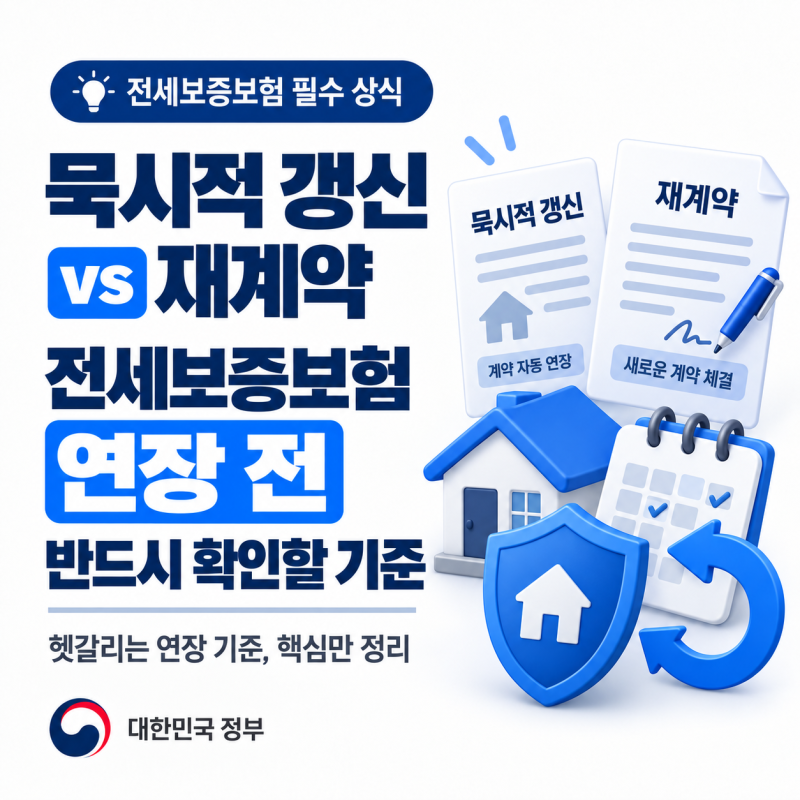
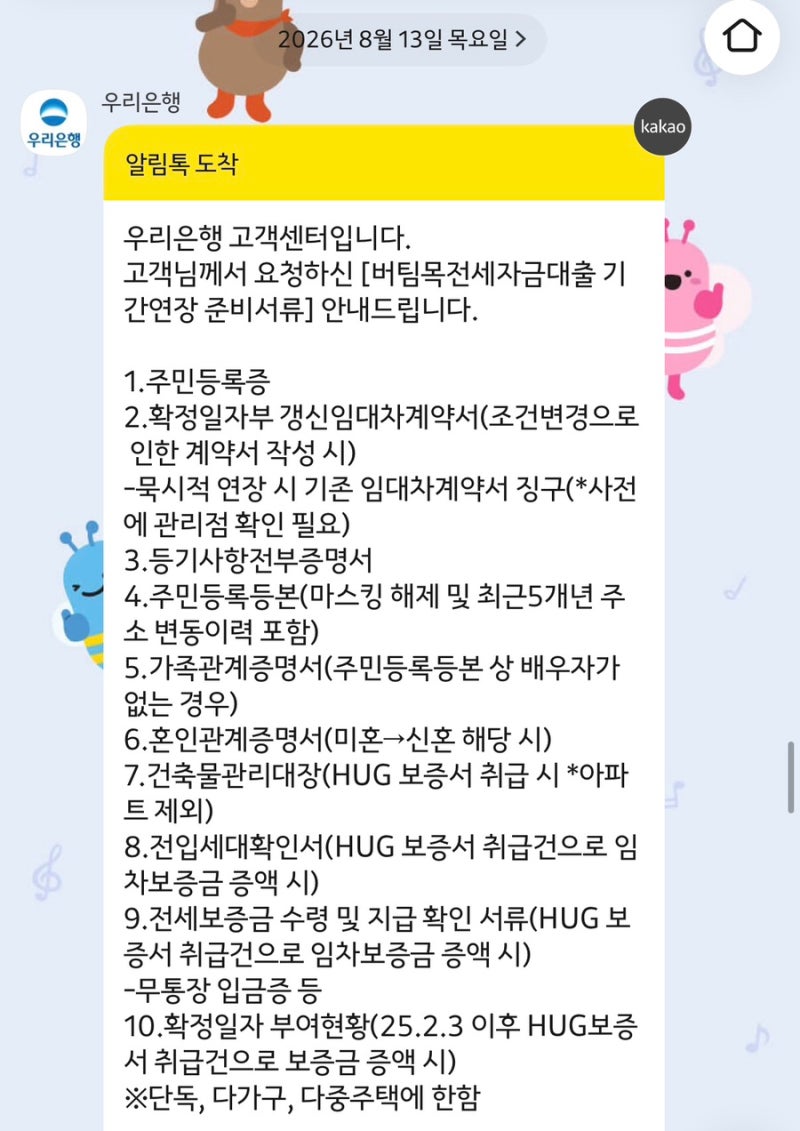
HUG 전세보증보험은 임대차 계약 연장과 별개로, 자동 갱신되지 않으므로 반드시 별도 신청이 필요합니다. 보증보험 갱신 심사는 현재 시점 기준으로 재심사되며, 집값 하락이나 임대인의 추가 대출 등으로 거절될 수 있습니다.
갱신 신청은 보증기간 만료일 이전에 완료해야 하며, 만료일이 지나면 신청 자체가 거절될 수 있습니다. 많은 세입자들이 전세 계약을 연장하면 HUG 전세보증보험도 자동으로 갱신될 것이라고 오해하곤 합니다.
하지만 전세보증금반환보증은 임대차 계약과는 별개로 심사되는 독립적인 금융 상품입니다. 임대인과 원만히 재계약에 합의했더라도, 보증보험은 별도로 갱신 신청 절차를 밟아야만 보증금 보호를 이어갈 수 있습니다.
이러한 사실을 뒤늦게 알고 당황하는 사례가 많으며, 자칫하면 보증 공백이 발생하여 소중한 전세금을 위험에 빠뜨릴 수 있습니다.
HUG 전세보증보험 갱신 심사는 최초 가입 시점과 달리 현재 시점의 주택 가격 변동, 선순위 근저당권 설정 여부, 임대인의 신용 상태 등을 종합적으로 재심사합니다.
만약 지난 계약 기간 동안 집값이 하락하여 전세가율이 보증 가입 기준을 초과했거나, 임대인이 주택을 담보로 추가 대출을 받았다면 갱신이 거절될 수 있습니다.
실제로 보증금 증액 재계약 시 필수 서류 미비로 갱신 심사가 반려되어 만기 직전까지 마음을 졸였던 경험도 있어, 사전 점검과 철저한 서류 준비가 필수적입니다.
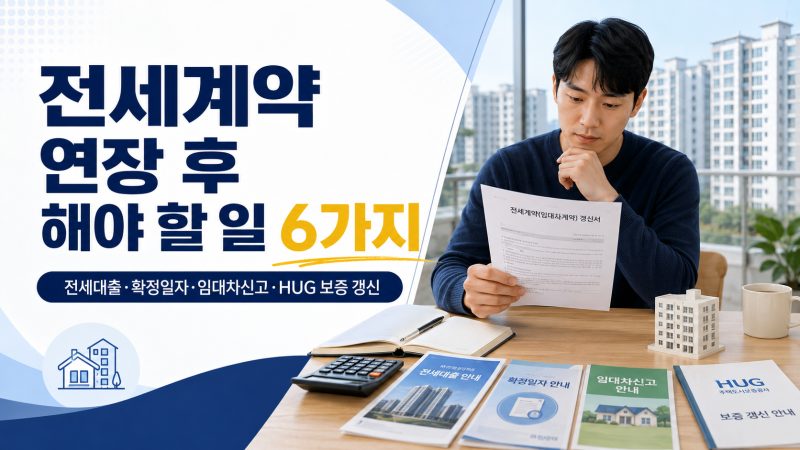
따라서 전세 계약 조건이 동일하든, 보증금을 증액하거나 감액했든 상관없이 보증보험 만료일 이전에 반드시 갱신 신청과 보증조건 변경 절차를 거쳐야 합니다.
서류 발급, 등기부등본 확인, 심사 및 보증료 납부까지 통상 1~3주 이상 소요되므로, 만기 1~2개월 전부터 여유 있게 착수하는 것이 안전합니다.
최초 가입 경로에 따라 신청 창구가 달라지므로, 해당 은행 영업점이나 HUG 인터넷보증, 모바일 앱 등을 통해 정확한 절차를 확인하는 것이 중요합니다.
갱신 신청은 보증기간 만료일 이전에 완료해야 하며, 만료일이 지나면 신청 자체가 거절될 수 있습니다. 많은 세입자들이 전세 계약을 연장하면 HUG 전세보증보험도 자동으로 갱신될 것이라고 오해하곤 합니다.
하지만 전세보증금반환보증은 임대차 계약과는 별개로 심사되는 독립적인 금융 상품입니다. 임대인과 원만히 재계약에 합의했더라도, 보증보험은 별도로 갱신 신청 절차를 밟아야만 보증금 보호를 이어갈 수 있습니다.
이러한 사실을 뒤늦게 알고 당황하는 사례가 많으며, 자칫하면 보증 공백이 발생하여 소중한 전세금을 위험에 빠뜨릴 수 있습니다.
HUG 전세보증보험 갱신 심사는 최초 가입 시점과 달리 현재 시점의 주택 가격 변동, 선순위 근저당권 설정 여부, 임대인의 신용 상태 등을 종합적으로 재심사합니다.
만약 지난 계약 기간 동안 집값이 하락하여 전세가율이 보증 가입 기준을 초과했거나, 임대인이 주택을 담보로 추가 대출을 받았다면 갱신이 거절될 수 있습니다.
실제로 보증금 증액 재계약 시 필수 서류 미비로 갱신 심사가 반려되어 만기 직전까지 마음을 졸였던 경험도 있어, 사전 점검과 철저한 서류 준비가 필수적입니다.
따라서 전세 계약 조건이 동일하든, 보증금을 증액하거나 감액했든 상관없이 보증보험 만료일 이전에 반드시 갱신 신청과 보증조건 변경 절차를 거쳐야 합니다.
서류 발급, 등기부등본 확인, 심사 및 보증료 납부까지 통상 1~3주 이상 소요되므로, 만기 1~2개월 전부터 여유 있게 착수하는 것이 안전합니다.
최초 가입 경로에 따라 신청 창구가 달라지므로, 해당 은행 영업점이나 HUG 인터넷보증, 모바일 앱 등을 통해 정확한 절차를 확인하는 것이 중요합니다.