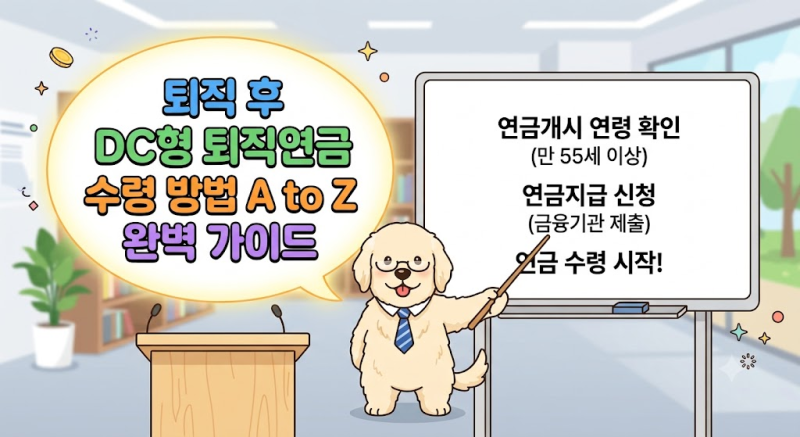
2026년 현재, 퇴직연금 수령 방법은 퇴직을 앞둔 많은 분들의 주요 관심사입니다. 특히 IRP 계좌를 통한 연금 수령과 일시금 수령 사이에서 세금 혜택과 노후 자금 활용이라는 두 가지 중요한 요소를 고려해야 합니다.
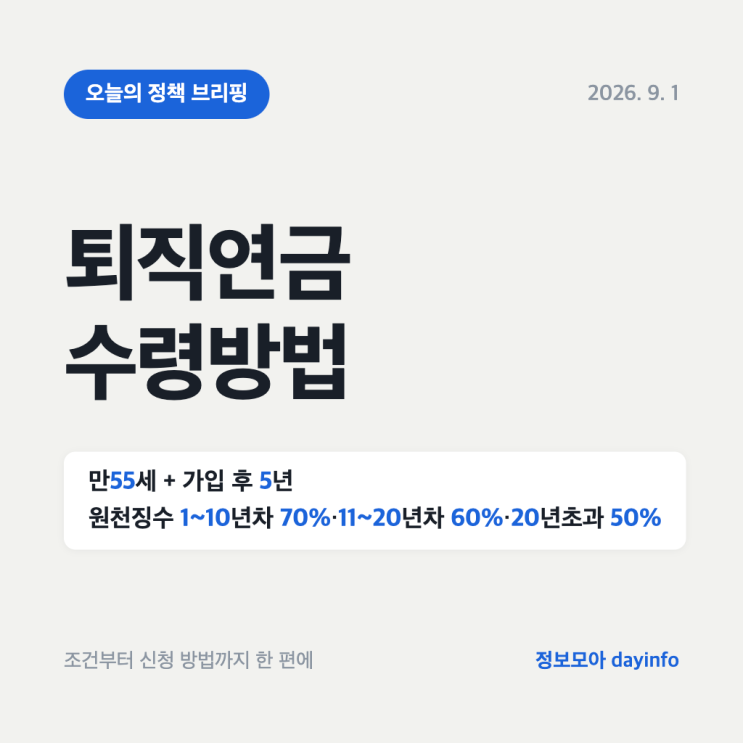
블로거들은 DB형, DC형 등 퇴직연금 유형별 특징과 함께 만 55세 이후 수령 조건, 중도 인출 가능 여부 등 기본적인 정보들을 상세히 다루고 있습니다. 실제 블로그 후기들을 살펴보면, 많은 분들이 연금 수령 시 세금 절감 효과를 가장 큰 장점으로 꼽고 있습니다.
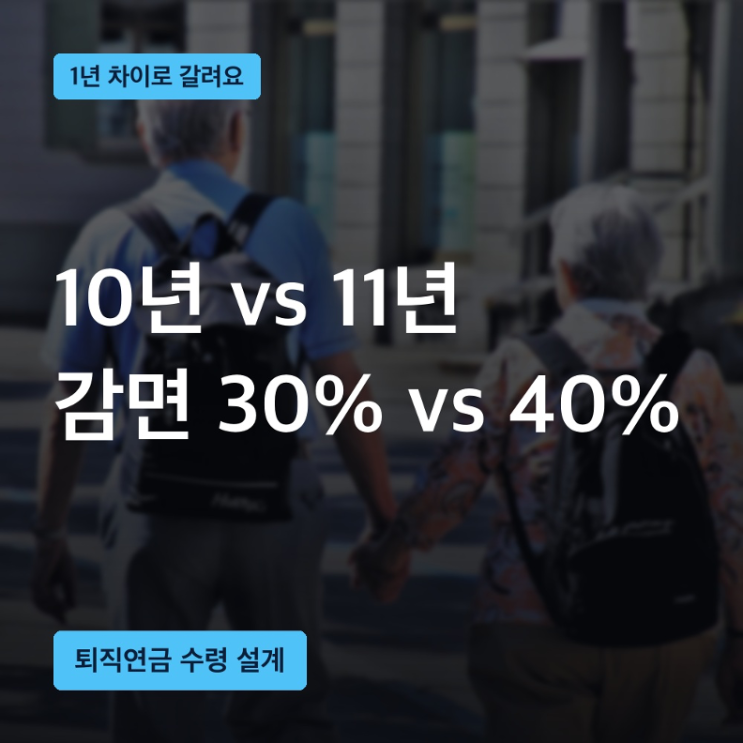
일시금으로 수령할 경우 퇴직소득세 부담이 커질 수 있으나, 연금으로 나누어 받으면 세액 감면 혜택을 받을 수 있기 때문입니다. 또한, IRP 계좌를 활용하여 퇴직금을 운용하며 추가 수익을 기대하는 전략도 활발히 공유되고 있습니다.
퇴직연금 수령 시 가장 중요한 팁은 본인의 자산 규모와 노후 계획에 맞춰 일시금과 연금 중 유리한 방법을 신중하게 선택하는 것입니다.
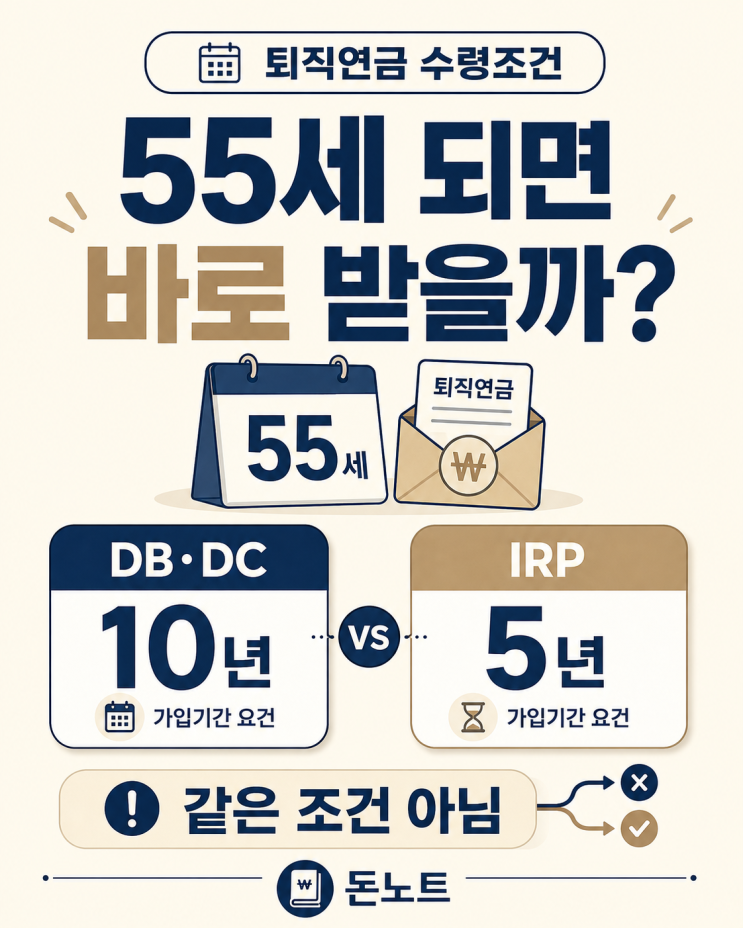
특히, 55세 이후 연금 수령 조건을 충족하는지, 그리고 연금 수령 기간을 어떻게 설정할지에 따라 총수령액이 크게 달라질 수 있습니다. 전문가들은 퇴직 전 미리 재정 상담을 통해 자신에게 맞는 최적의 수령 전략을 세울 것을 권장하고 있습니다.
블로거들은 DB형, DC형 등 퇴직연금 유형별 특징과 함께 만 55세 이후 수령 조건, 중도 인출 가능 여부 등 기본적인 정보들을 상세히 다루고 있습니다. 실제 블로그 후기들을 살펴보면, 많은 분들이 연금 수령 시 세금 절감 효과를 가장 큰 장점으로 꼽고 있습니다.
일시금으로 수령할 경우 퇴직소득세 부담이 커질 수 있으나, 연금으로 나누어 받으면 세액 감면 혜택을 받을 수 있기 때문입니다. 또한, IRP 계좌를 활용하여 퇴직금을 운용하며 추가 수익을 기대하는 전략도 활발히 공유되고 있습니다.
퇴직연금 수령 시 가장 중요한 팁은 본인의 자산 규모와 노후 계획에 맞춰 일시금과 연금 중 유리한 방법을 신중하게 선택하는 것입니다.
특히, 55세 이후 연금 수령 조건을 충족하는지, 그리고 연금 수령 기간을 어떻게 설정할지에 따라 총수령액이 크게 달라질 수 있습니다. 전문가들은 퇴직 전 미리 재정 상담을 통해 자신에게 맞는 최적의 수령 전략을 세울 것을 권장하고 있습니다.