AI 핵심 요약
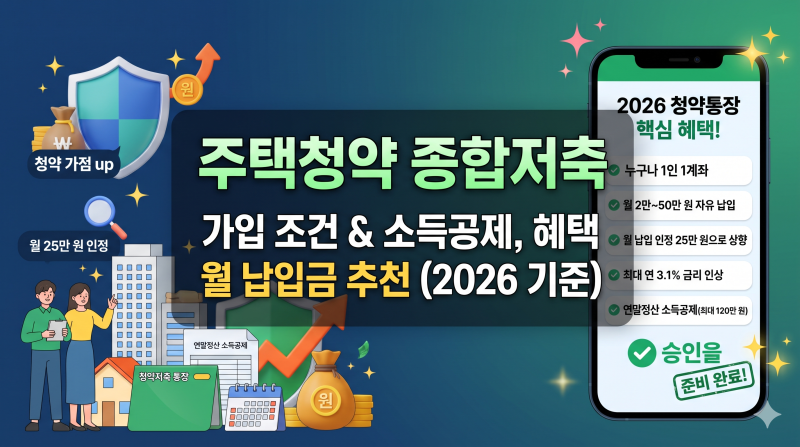
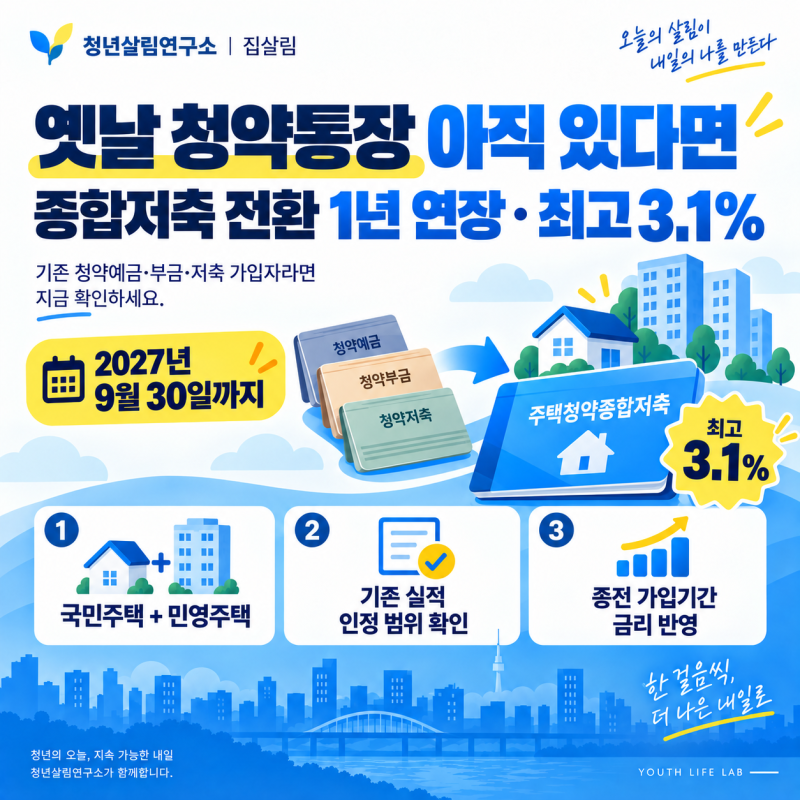
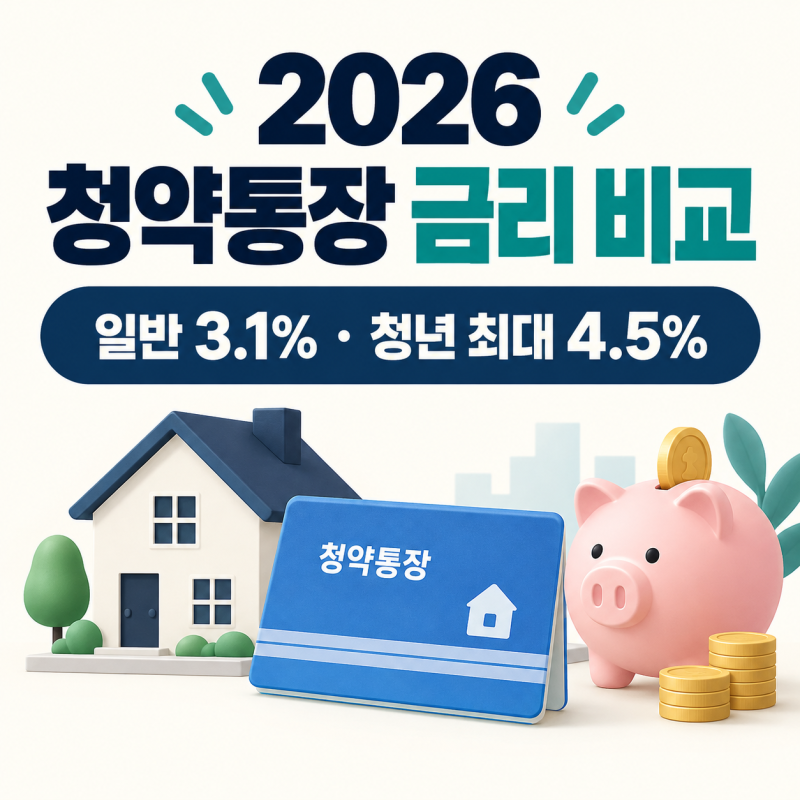
주택청약종합저축은 국민주택과 민영주택 청약 자격을 동시에 확보할 수 있는 금융 상품입니다. 2026년 11월 기준, 가입 기간에 따라 연 2.3%에서 최고 연 3.1%의 금리가 적용됩니다. 특히 가입 기간이 2년 이상 경과하면 최고 금리인 3.1%를 적용받을 수 있습니다. 또한, 총급여 7천만 원 이하의 무주택 세대주 및 배우자는 연간 납입액 300만 원 한도 내에서 40%의 소득공제 혜택을 누릴 수 있어 자산 형성의 기초가 됩니다.
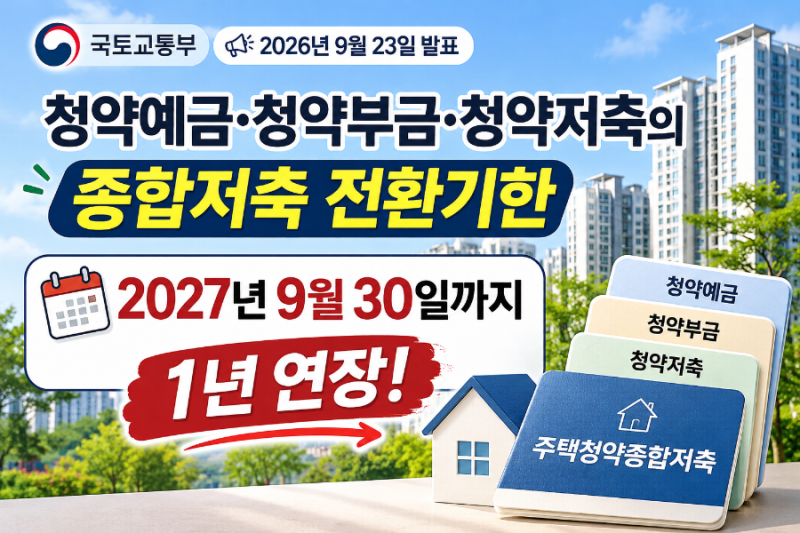
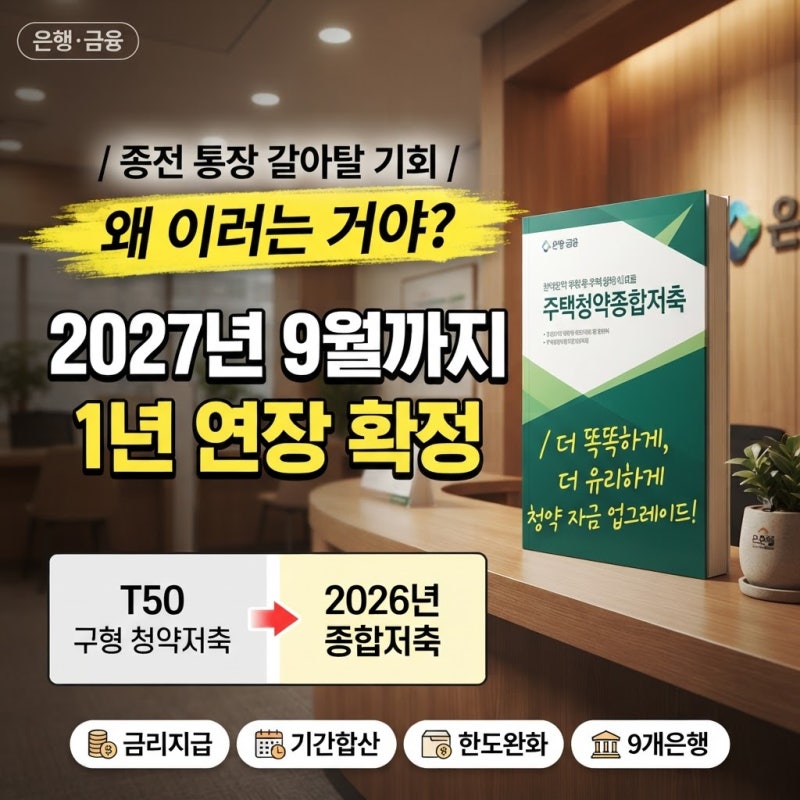
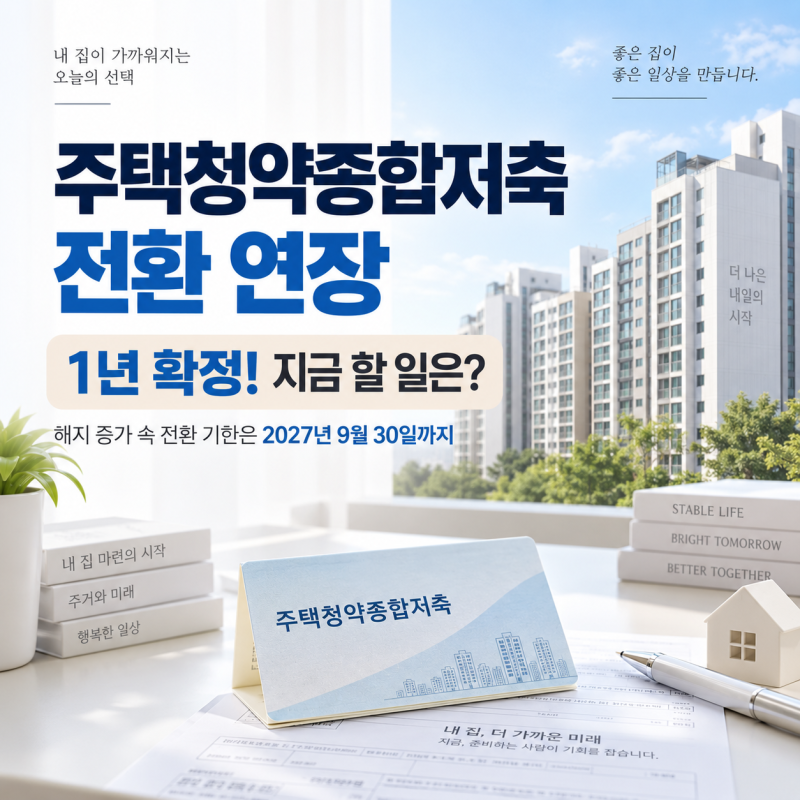
기존의 청약예금, 부금, 저축 가입자들은 주택청약종합저축으로 전환할 수 있는 기한이 2027년 9월 30일까지 연장되었습니다. 과거에는 전환 시 가입 기간을 새로 산정해야 하는 불편함이 있었으나, 현재는 기존 통장의 가입 기간을 그대로 인정받을 수 있습니다. 따라서 2년 이상 유지한 통장을 전환할 경우 즉시 최고 금리 혜택을 누릴 수 있어, 예전 상품을 보유 중이라면 전환을 통해 청약 선택지를 넓히고 이자 수익을 최적화하는 전략이 유효합니다.
공공분양을 준비한다면 월 납입 인정액이 최대 25만 원으로 상향되었으므로, 매달 25만 원을 자동이체하는 것이 청약 경쟁력 확보에 유리합니다. 반면 민영주택은 지역별 예치 기준 금액만 충족하면 되므로 납입 전략을 달리할 수 있습니다. 소득공제 혜택을 받으려면 다음 해 2월 말까지 무주택확인서를 은행에 제출해야 하며, 중도 해지 시 추징세가 발생할 수 있으므로 가입 목적에 맞춘 장기적인 운용 계획이 필수적입니다.