AI 핵심 요약
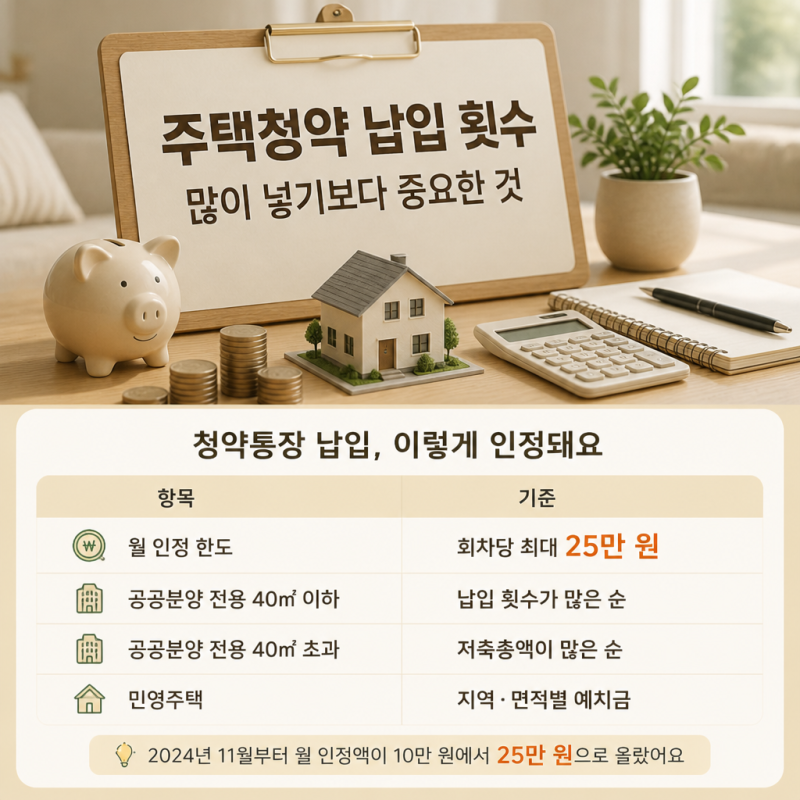
국민주택 청약 시 1순위 자격을 결정짓는 핵심 요소는 가입 기간과 청약납입인정횟수입니다. 특히 전용면적 40㎡ 이하 주택은 납입 횟수가 많은 순으로, 40㎡ 초과 주택은 인정 저축총액이 높은 순으로 당첨자를 선정합니다. 단순히 통장 잔액이 늘어난다고 해서 청약 실적이 자동으로 반영되는 것은 아니며, 매월 정해진 약정일에 납입해야만 회차로 인정받을 수 있습니다.
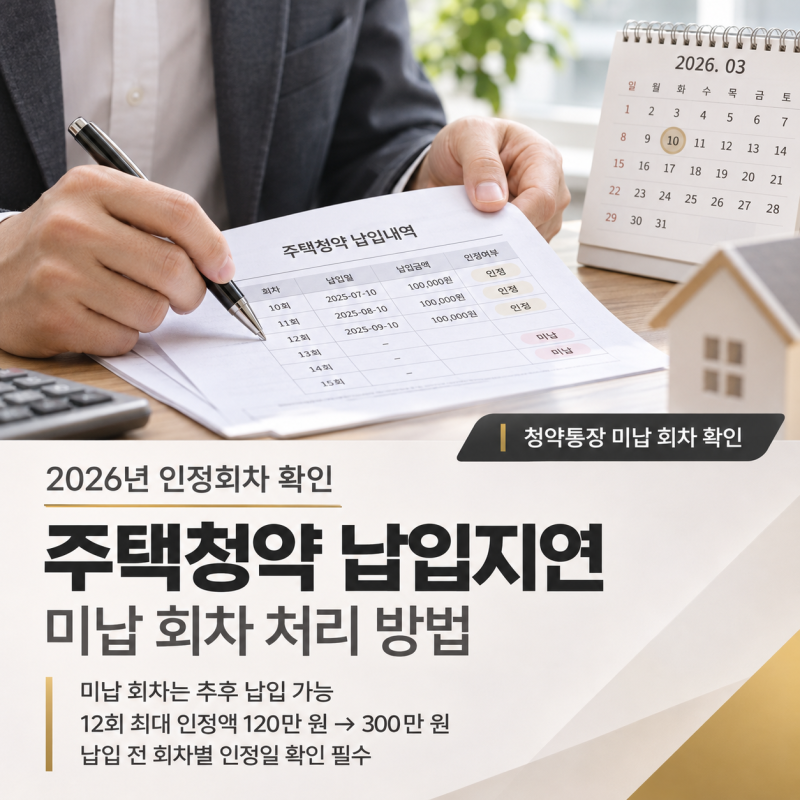
많은 가입자가 자동이체 금액을 높이면 그만큼 납입 횟수도 늘어날 것으로 기대하지만, 실제로는 월 납입 인정 한도인 25만 원까지만 저축총액에 반영됩니다. 또한, 연체나 선납이 발생할 경우 실제 입금일과 청약상 인정일이 달라질 수 있어 주의가 필요합니다. 잔액 화면만 확인하기보다는 청약홈의 ‘청약통장 순위(가입)확인서’를 통해 본인의 정확한 인정 회차와 누적 금액을 직접 조회하는 것이 가장 정확합니다.
공공분양을 준비한다면 월 25만 원을 꾸준히 납입하여 저축총액을 관리하는 것이 유리합니다. 같은 1순위 조건이라도 신청하는 주택의 면적에 따라 비교 기준이 달라지므로, 본인이 희망하는 주택 유형에 맞춰 납입 전략을 세워야 합니다. 청약통장은 단순 저축 상품이 아닌 당첨을 위한 금융 도구인 만큼, 입금액과 인정액의 차이를 명확히 이해하고 정기적인 관리를 실천하는 것이 중요합니다.