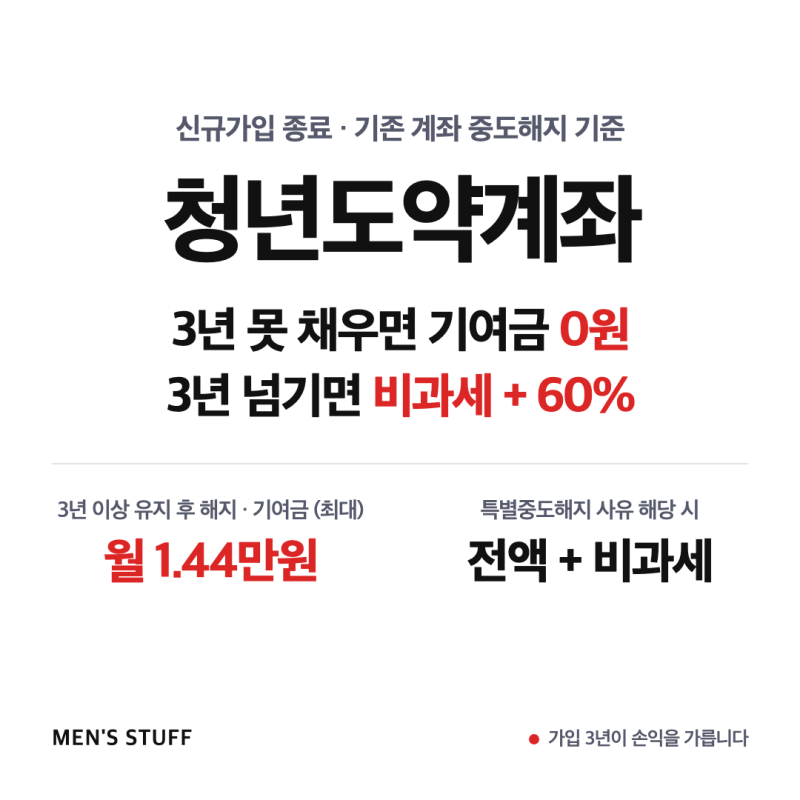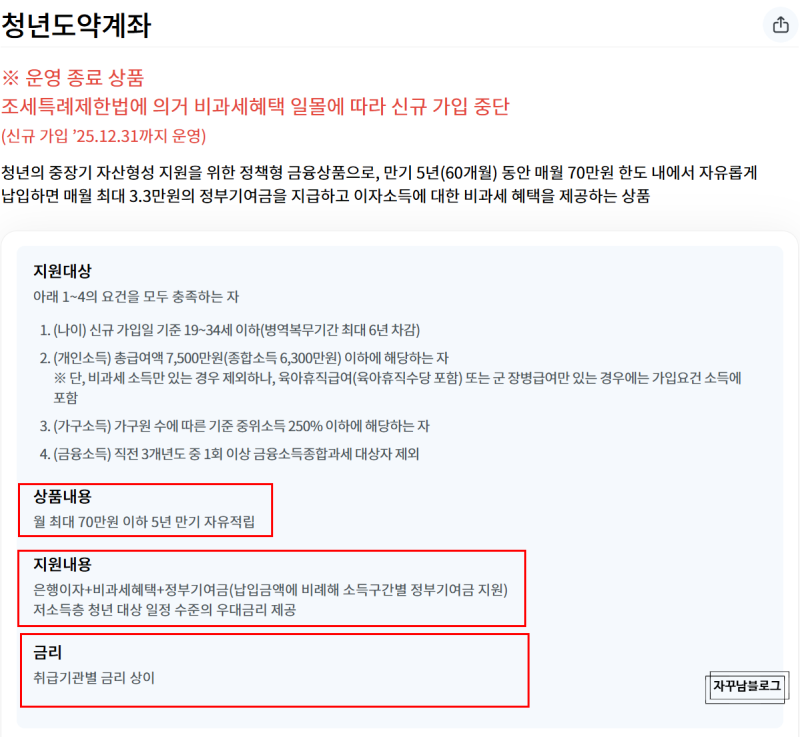
청년도약계좌는 은행 이자, 정부 기여금, 비과세 혜택을 통해 실질적으로 연 8~9%대 적금 효과를 내는 청년 목돈 마련 상품입니다.
만기 시 5천만원 수령액은 원금, 은행 이자, 정부 기여금, 비과세 혜택을 모두 합산한 금액이며, 5천만원 전체가 이자로만 구성된 것은 아닙니다.
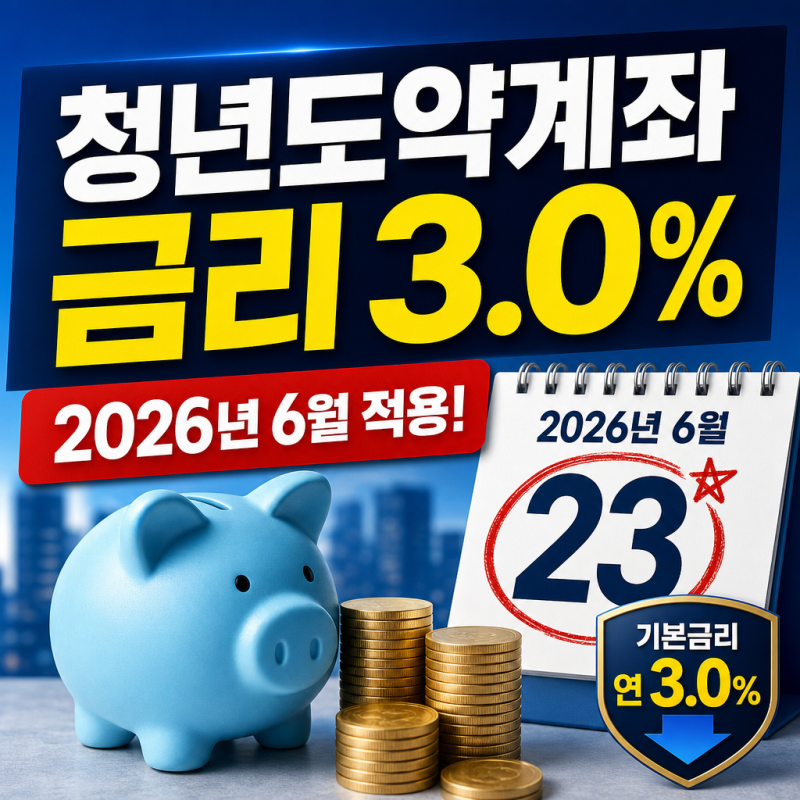
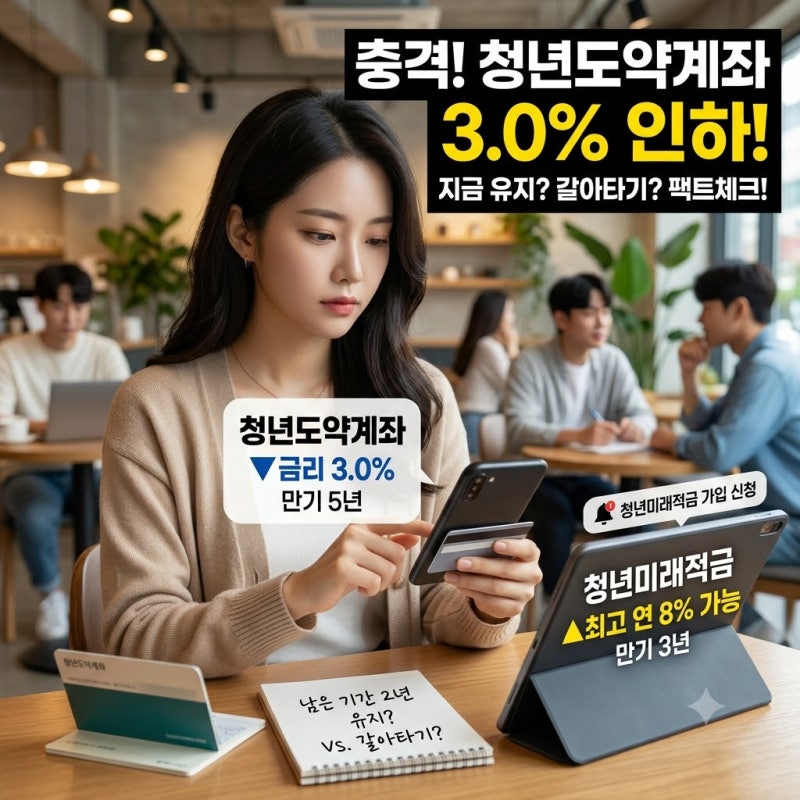
가입 후 3년은 고정금리지만 이후 2년은 변동금리가 적용되며, 최근 주요 은행들이 3년 이후 기본금리를 4.5%에서 3.0%로 인하하여 만기 수령액 감소 가능성이 제기되고 있습니다.
청년도약계좌는 청년들의 목돈 마련을 돕는 핵심 금융 상품으로, 높은 실질 이자율을 제공해왔습니다. 하지만 최근 금리 변동 소식이 전해지면서, 가입자들 사이에서는 혼란과 우려가 커지고 있습니다. 이 상품은 3년 고정금리 후 2년 변동금리 구조입니다.
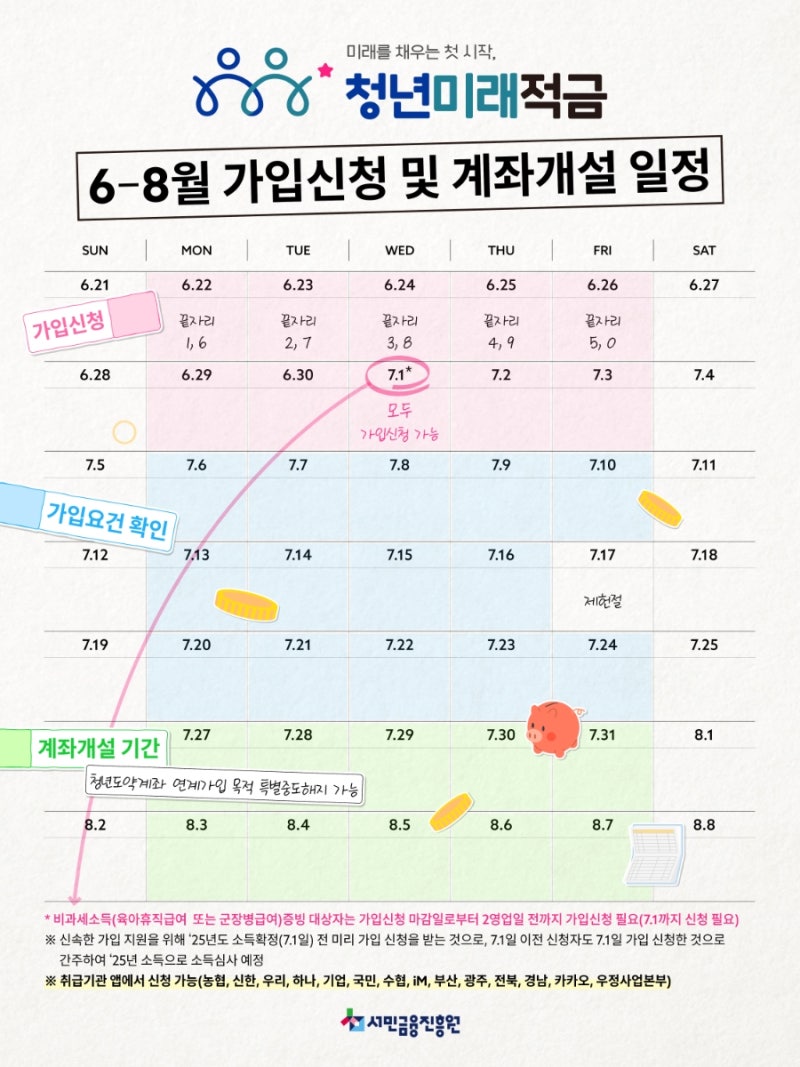
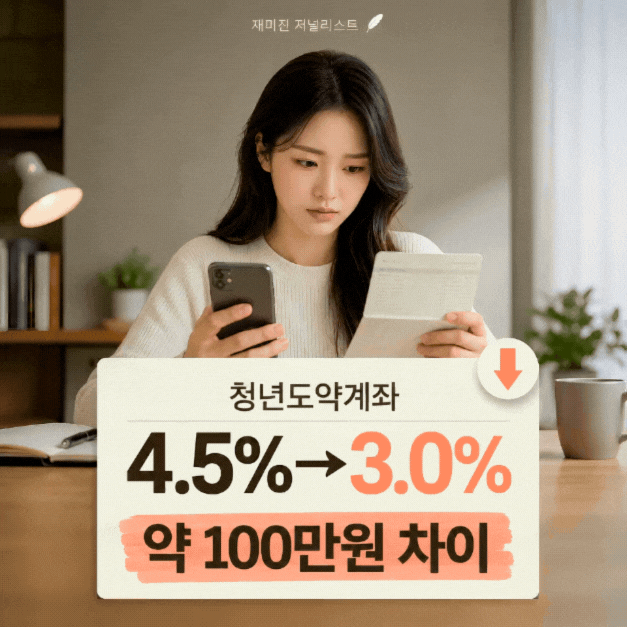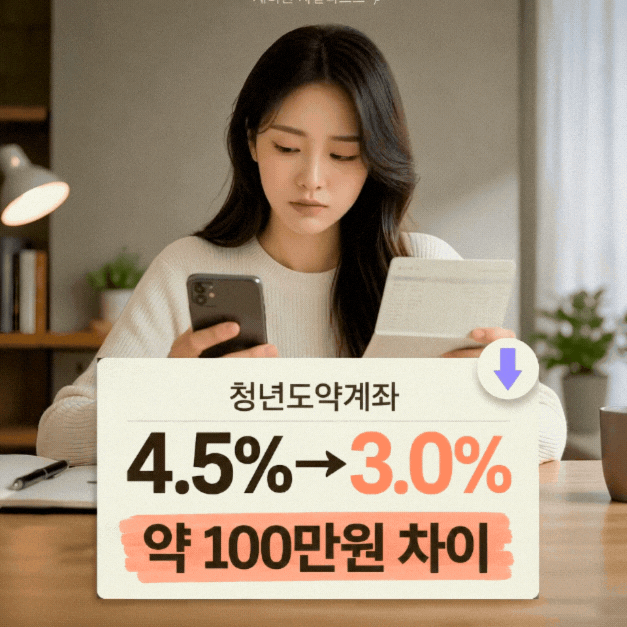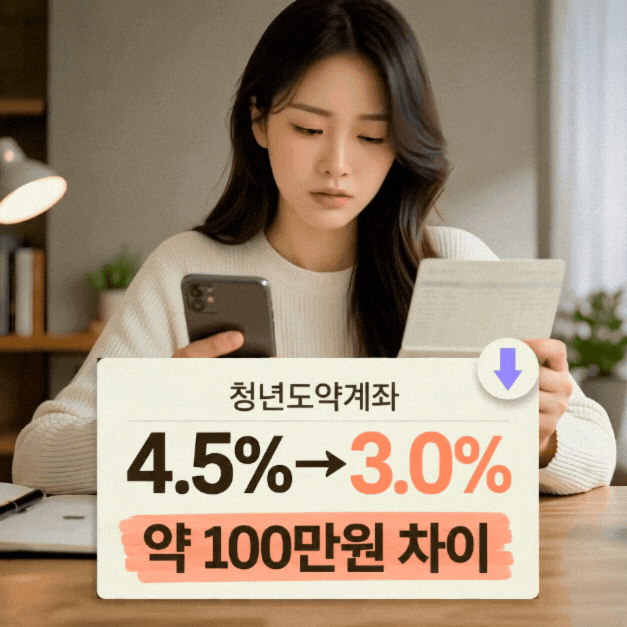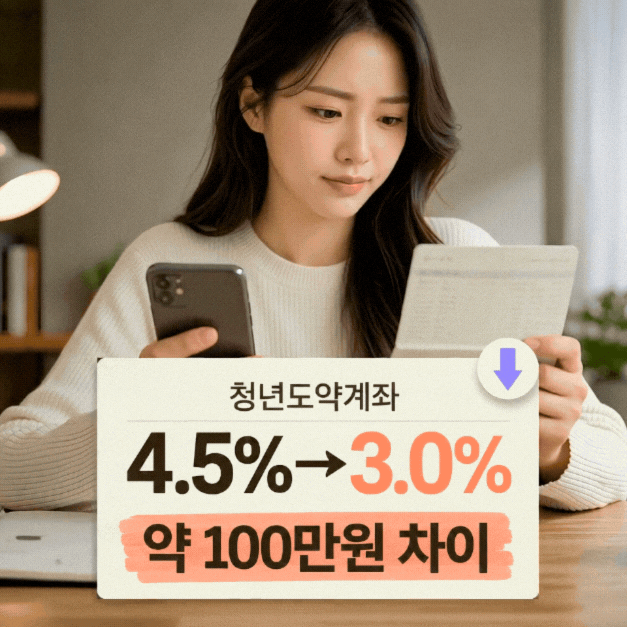
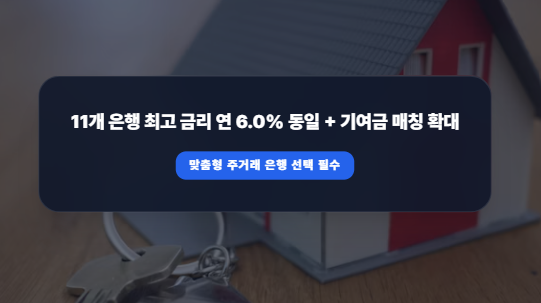
최근 주요 은행들이 3년 경과 계좌의 기본금리를 4.5%에서 3.0%로 인하 결정했습니다. 이에 최고 금리도 6.0%에서 4.5%로 낮아질 수 있으며, 만기 5천만원 수령액에도 영향이 예상됩니다. 특별중도해지나 청년미래적금 갈아타기도 고려됩니다.
가입자들은 자신의 계좌 변동금리 전환 시점과 적용 금리를 정확히 확인해야 합니다. 은행 앱이나 웹사이트를 통해 상세 내역을 확인하고, 개인 상황에 맞는 최적의 전략을 세우는 것이 중요합니다.
금리 변동 가능성과 중도 해지 조건을 검토하여 현명한 금융 생활을 이어나가시길 바랍니다.
만기 시 5천만원 수령액은 원금, 은행 이자, 정부 기여금, 비과세 혜택을 모두 합산한 금액이며, 5천만원 전체가 이자로만 구성된 것은 아닙니다.
가입 후 3년은 고정금리지만 이후 2년은 변동금리가 적용되며, 최근 주요 은행들이 3년 이후 기본금리를 4.5%에서 3.0%로 인하하여 만기 수령액 감소 가능성이 제기되고 있습니다.
청년도약계좌는 청년들의 목돈 마련을 돕는 핵심 금융 상품으로, 높은 실질 이자율을 제공해왔습니다. 하지만 최근 금리 변동 소식이 전해지면서, 가입자들 사이에서는 혼란과 우려가 커지고 있습니다. 이 상품은 3년 고정금리 후 2년 변동금리 구조입니다.
최근 주요 은행들이 3년 경과 계좌의 기본금리를 4.5%에서 3.0%로 인하 결정했습니다. 이에 최고 금리도 6.0%에서 4.5%로 낮아질 수 있으며, 만기 5천만원 수령액에도 영향이 예상됩니다. 특별중도해지나 청년미래적금 갈아타기도 고려됩니다.
가입자들은 자신의 계좌 변동금리 전환 시점과 적용 금리를 정확히 확인해야 합니다. 은행 앱이나 웹사이트를 통해 상세 내역을 확인하고, 개인 상황에 맞는 최적의 전략을 세우는 것이 중요합니다.
금리 변동 가능성과 중도 해지 조건을 검토하여 현명한 금융 생활을 이어나가시길 바랍니다.