AI 핵심 요약
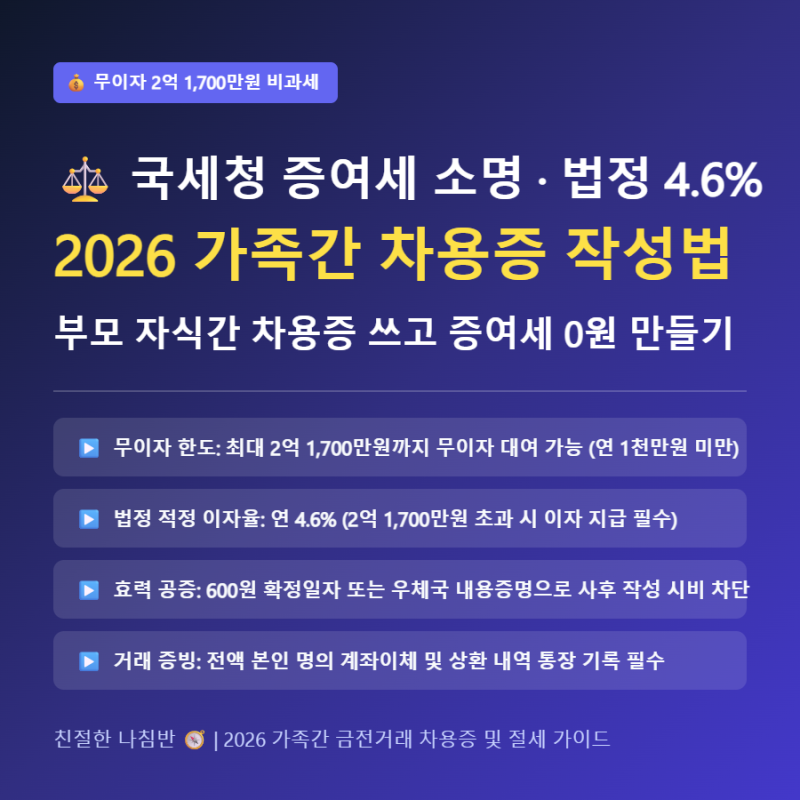
가족 간 금전 거래 시 국세청은 이를 증여로 추정하는 것이 기본 원칙입니다. 따라서 실제 빌려준 돈임을 입증하려면 차용증 작성은 필수이며, 작성 시점의 객관성을 확보하기 위해 우체국 내용증명이나 확정일자 제도를 활용합니다. 특히 연간 이자 수익이 1,000만 원 미만인 경우, 대여금액 약 2억 1,700만 원까지는 무이자 차용이 가능하여 많은 이들이 이 한도를 활용해 자금을 운용하고 있습니다.
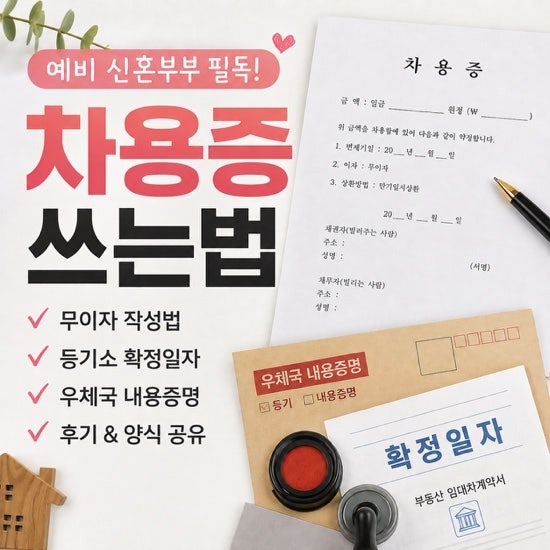
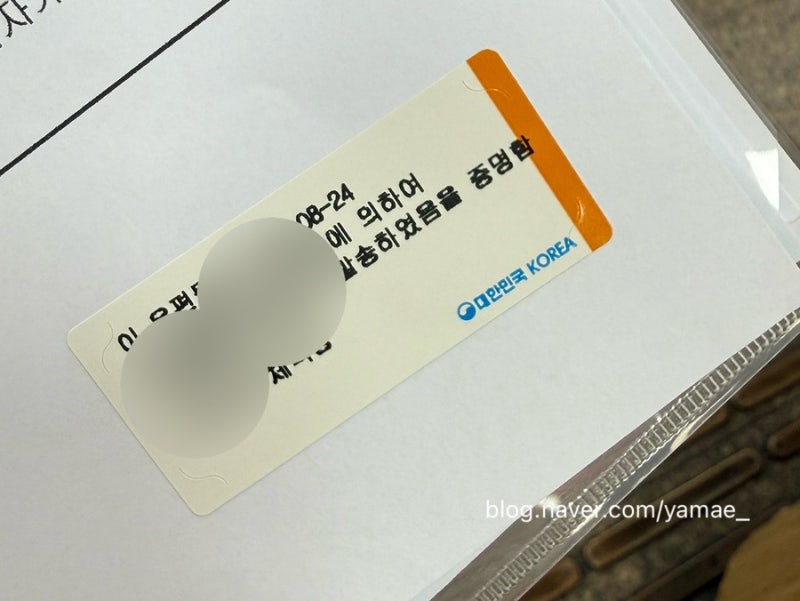
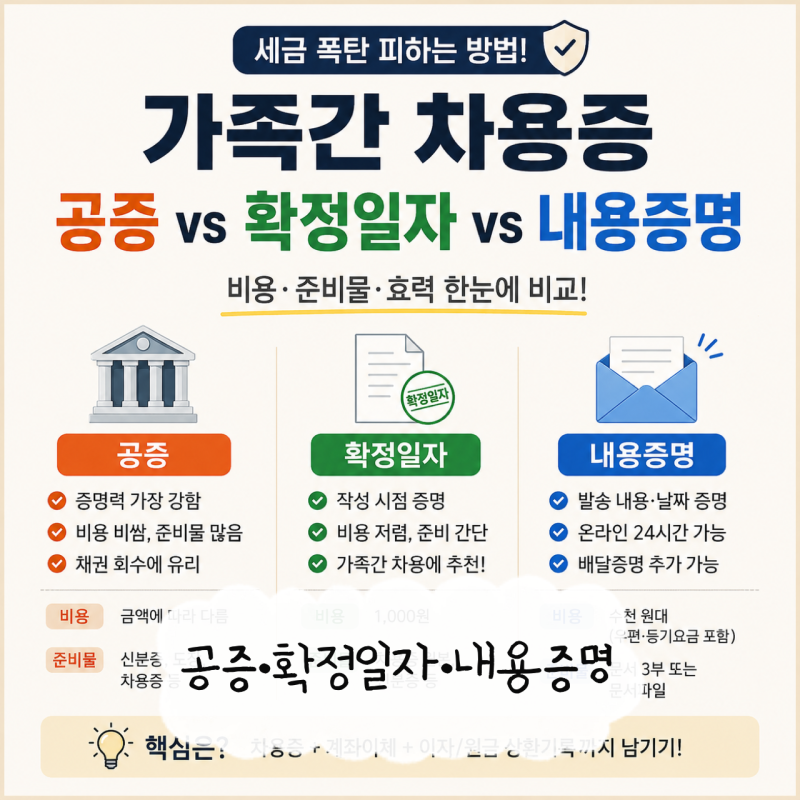
차용증의 공신력을 높이는 방법으로는 공증사무소 공증, 등기소 확정일자, 우체국 내용증명 등이 거론됩니다. 공증은 강제집행력을 가질 수 있다는 장점이 있으나 비용이 발생하며, 우체국 내용증명은 인터넷으로 간편하게 신청할 수 있어 접근성이 높습니다. 반면 등기소 확정일자는 비교적 저렴한 비용으로 문서의 존재 시점을 증명할 수 있으나, 각 기관마다 취급 범위가 다를 수 있으므로 방문 전 확인이 필요합니다.
어떤 방식을 선택하든 서류 작성만으로는 부족하며, 실제 이체 내역과 상환 기록을 금융 거래로 남기는 것이 가장 중요합니다. 차용증 작성일과 실제 송금일이 일치해야 하며, 자녀의 소득 수준에 따른 변제 능력 입증도 세무조사 대비의 핵심입니다. 서류는 사후 급조된 것으로 오해받지 않도록 거래 즉시 공적 인증을 받아두는 것이 향후 발생할 수 있는 증여세 관련 분쟁을 예방하는 가장 확실한 전략입니다.