AI 핵심 요약
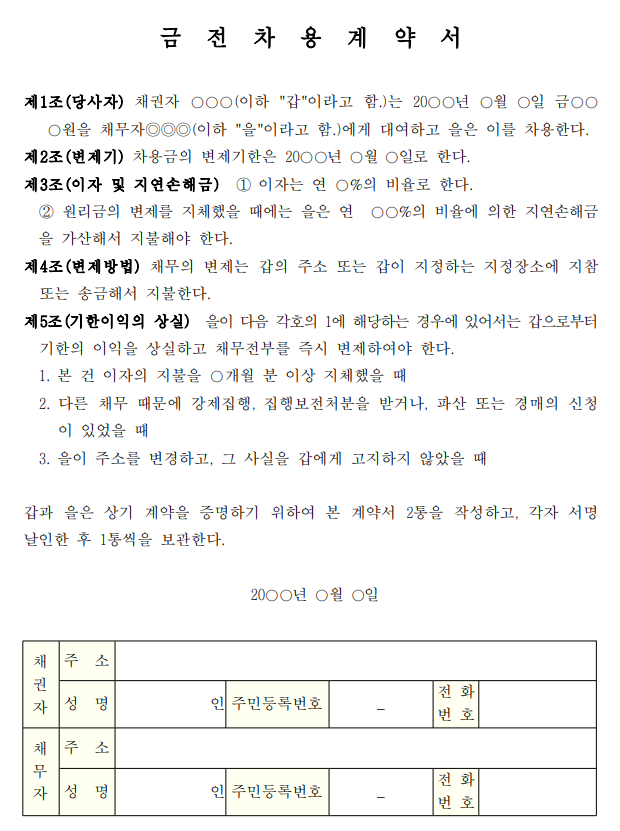
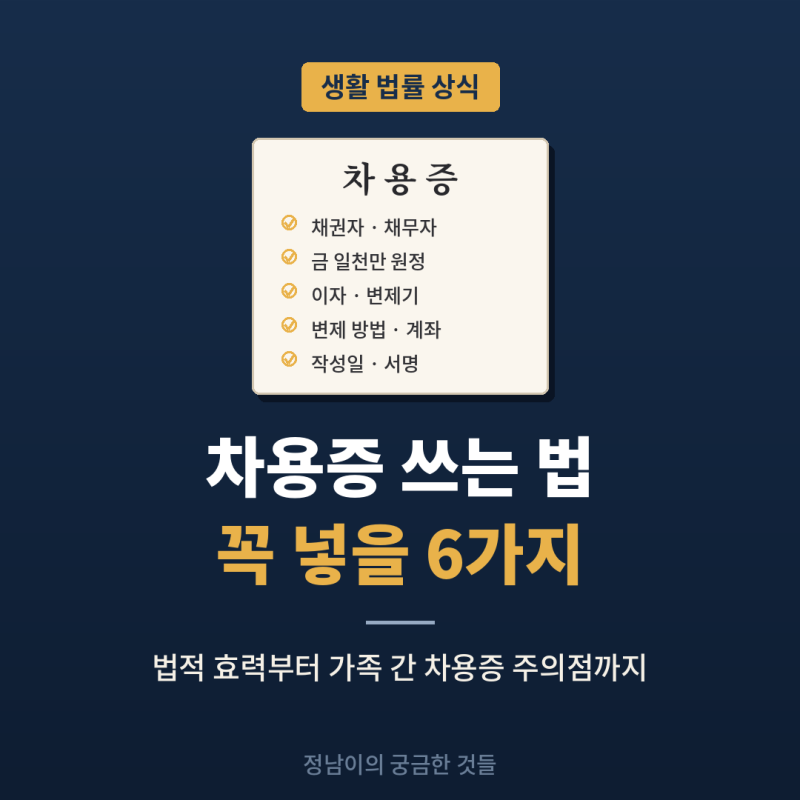
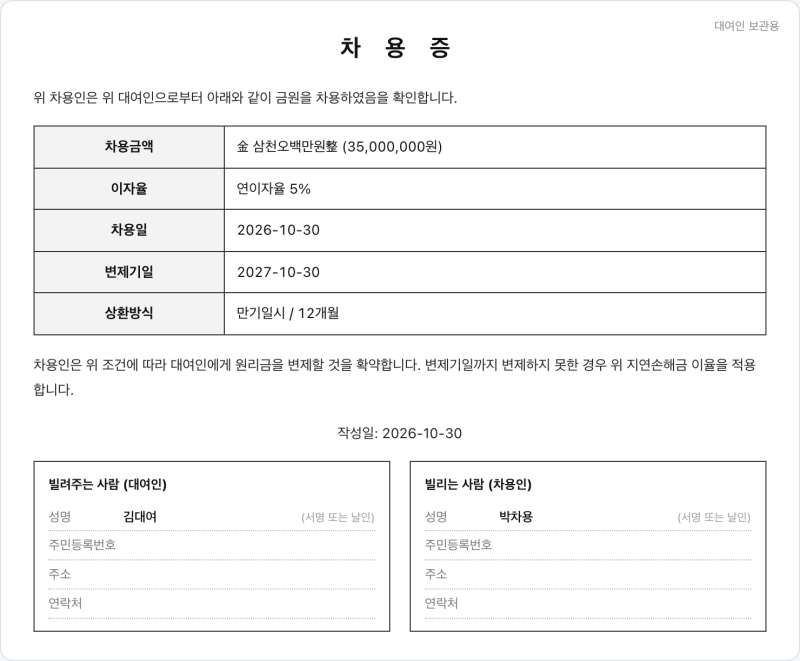
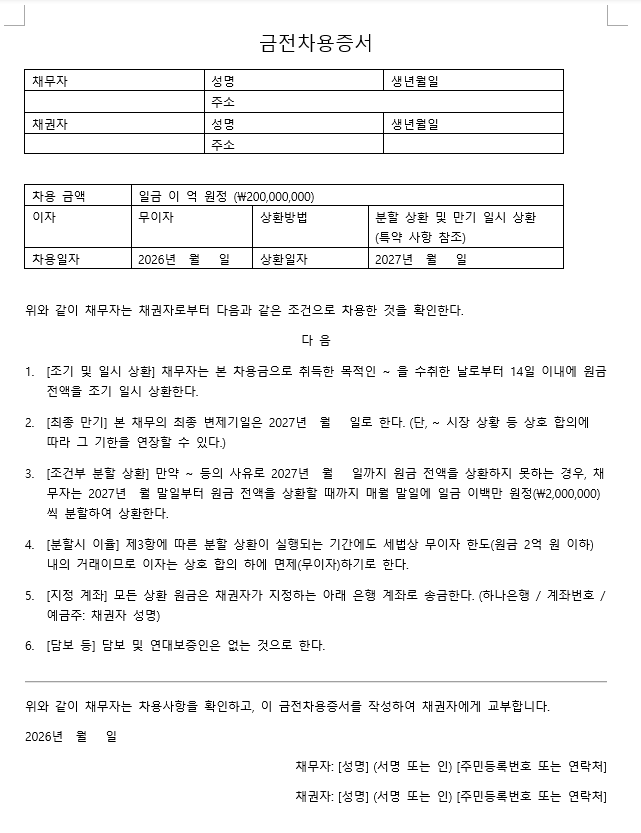
차용증은 금전 거래의 객관적 증빙을 위해 작성하는 필수 문서로, 대한법률구조공단 등 공신력 있는 기관의 표준 서식을 활용하는 것이 권장됩니다. 문서에는 차용 금액과 변제기, 이자율, 상환 방법 및 기한 이익 상실 조항을 명확히 기재해야 합니다. 특히 실제 자금 이동이 발생한 날짜와 계약서상의 차용일이 일치하도록 작성하는 것이 향후 세무적 리스크를 방지하는 핵심입니다.
실무적으로는 단순히 문서를 작성하는 것보다 실제 상환 기록을 남기는 과정이 더욱 중요하게 평가됩니다. 전문가들은 매월 정해진 날짜에 원리금을 자동 이체하고, 입금자명에 '상환금액'과 같은 구체적인 메모를 남겨 증빙 자료를 축적할 것을 강조합니다. 무이자 약정 시에도 적정 이자율 계산 등 세법상 기준을 사전에 검토하여 상황에 맞는 상환 계획을 수립하는 것이 바람직합니다.
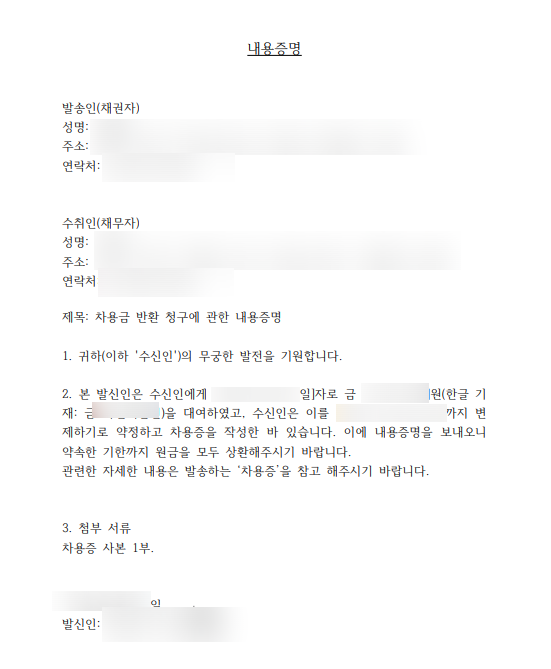
법적 효력 보완을 위해 공증이나 내용증명을 활용할 수 있는데, 내용증명은 우체국을 통해 발송하며 문서의 존재와 발송 시점을 공적으로 확인받는 절차입니다. 동일한 문서를 3부 작성하여 발신인과 수신인이 서명한 뒤 우체국에 접수하면 됩니다. 차용증 자체는 증여세 문제를 자동으로 해결해주지 않으므로, 이체 내역과 상환 증빙을 꾸준히 관리하여 투명한 자금 흐름을 유지하는 것이 가장 중요합니다.