주택 공동명의는 한 채의 부동산을 두 명 이상의 소유자가 지분을 나누어 등기하는 방식입니다. 단독명의와 달리 소유권이 분산되므로 종합부동산세와 양도소득세 산정 시 과세표준이 낮아지는 절세 효과를 기대할 수 있습니다. 특히 종합부동산세는 인별 과세 원칙에 따라 부부 각자 기본공제를 적용받아 공시가격 합산액이 높은 경우 세 부담을 유의미하게 줄일 수 있습니다. 다만 지분 비율 설정 시 실제 자금 출처와 일치하지 않으면 증여세 문제가 발생할 수 있으므로 주의가 필요합니다.
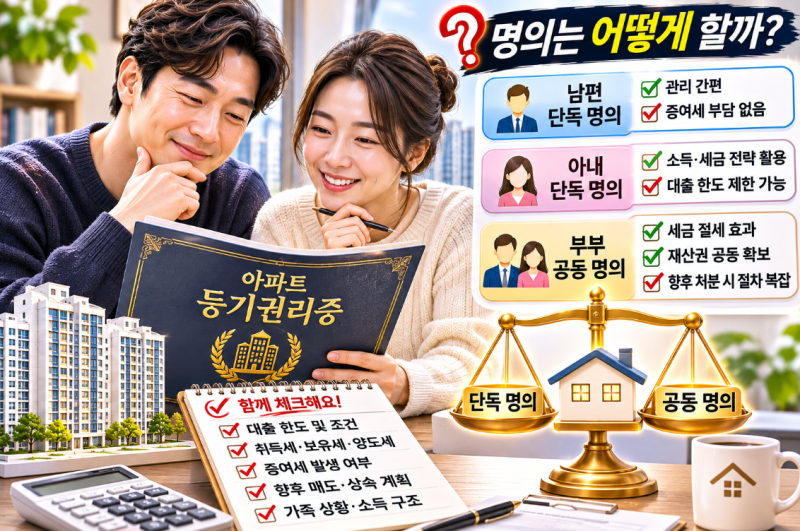
공동명의를 선택할 때 고려해야 할 핵심 변수는 세금 외에도 재산권 행사와 건강보험료입니다. 단독명의는 처분이나 담보 대출 시 소유자 단독 결정이 가능해 관리가 간편하지만, 공동명의는 매도나 대출 시 소유자 전원의 동의가 필수적입니다. 또한 소득이 없는 배우자가 공동명의자로 추가될 경우, 재산 점수 합산으로 인해 기존 피부양자 자격이 상실되어 지역가입자로 전환되면서 건강보험료 부담이 새롭게 발생할 수 있다는 점을 반드시 사전에 검토해야 합니다.
절세 목적의 명의 변경은 신중한 접근이 요구됩니다. 단독명의에서 공동명의로 변경할 경우 증여 취득세와 등기 비용이 발생하는데, 이 비용이 절세로 얻는 이익보다 클 수 있기 때문입니다. 1세대 1주택자 과세특례를 활용하면 공동명의라도 1주택자 혜택을 선택할 수 있으므로, 본인의 주택 보유 현황과 향후 매도 계획을 종합적으로 고려하여 결정하는 것이 현명합니다. 명의 변경 전 전문가를 통해 세액 시뮬레이션을 진행하는 것이 가장 안전한 전략입니다.