AI 핵심 요약
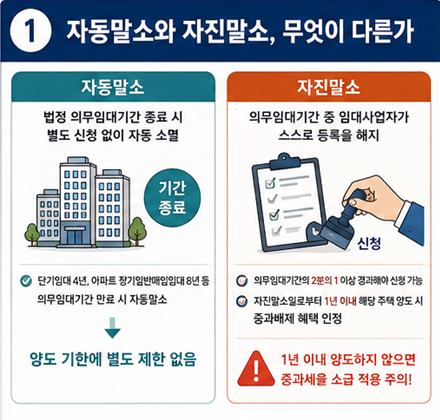
주택임대사업자의 의무임대기간이 종료되었다고 해서 모든 행정 절차가 자동으로 마무리되는 것은 아닙니다. 등록 유형에 따라 자동말소 대상인지, 별도의 말소 신청이 필요한지 반드시 확인해야 합니다. 렌트홈을 통해 등록 말소 신고를 진행하고, 부동산 등기부상의 민간임대주택 부기등기까지 정리해야 비로소 모든 의무가 해소됩니다. 특히 임대사업자 등록증 수령과 지자체 신고 절차를 누락하지 않도록 주의가 필요합니다.
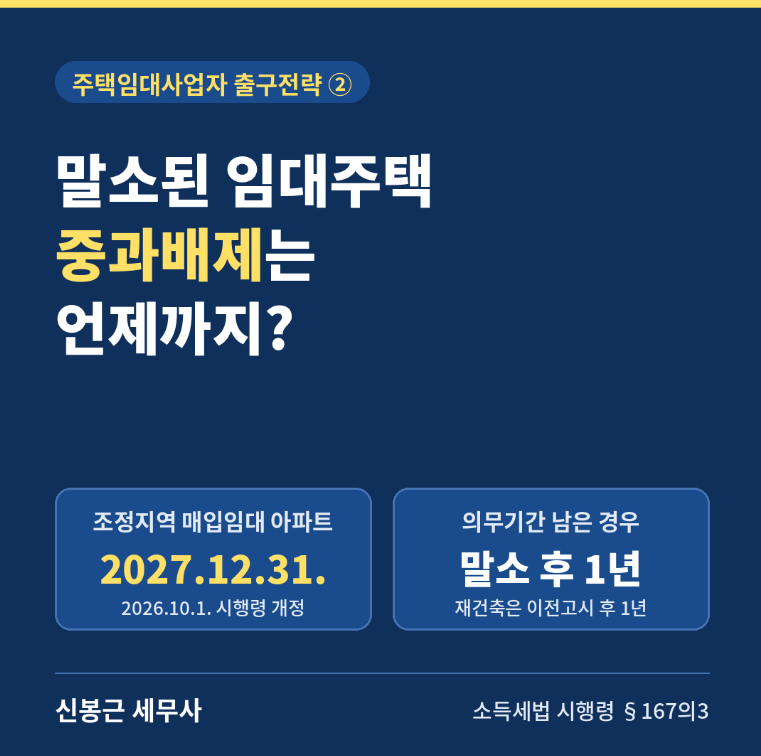
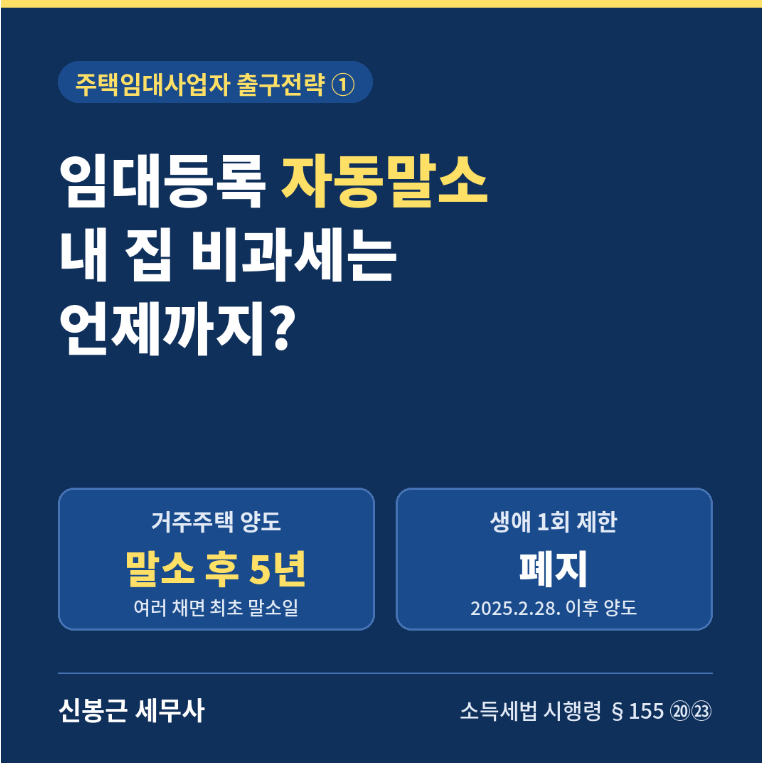
임대주택이 자동말소된 경우, 거주주택 비과세 특례를 적용받기 위해서는 말소일로부터 5년 이내에 거주주택을 양도해야 한다는 점이 핵심입니다. 전문가들은 임대주택을 재등록하더라도 5년의 기산점은 연장되지 않으므로, 매도 시점을 전략적으로 결정해야 한다고 조언합니다. 반면 다세대 빌라 등 특정 유형은 말소 후 5년이 지나도 양도세 중과배제 혜택이 유지될 수 있어, 보유 주택의 등록 이력과 기준시가를 면밀히 대조하는 과정이 필수적입니다.
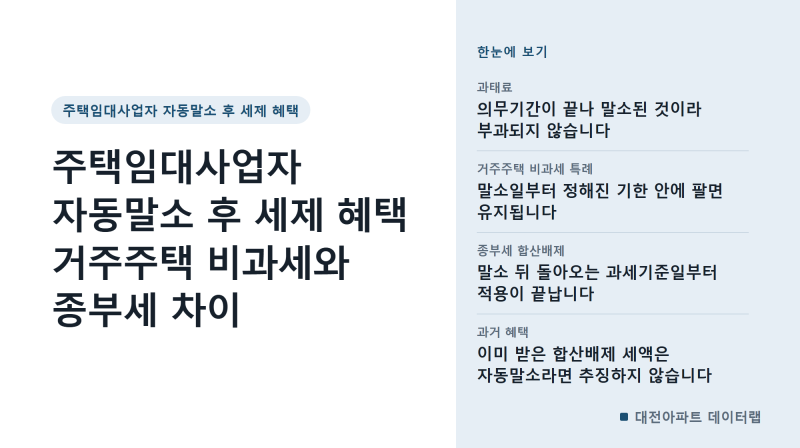
의무임대기간 중 임대료 5% 증액 제한이나 임대보증금 보증 가입 의무를 위반할 경우 과태료가 부과될 수 있으므로 주의해야 합니다. 또한, 감면받은 취득세나 재산세 혜택이 매도 시점에 추징되지 않도록 사전에 관할 지자체 세무과를 통해 요건을 검토하는 것이 좋습니다. 임대사업자 말소는 단순히 등록을 해지하는 행위를 넘어, 향후 주택 매도 시의 세금 부담과 직결되는 중요한 과정이므로 관련 세법과 경과규정을 꼼꼼히 살피시기 바랍니다.