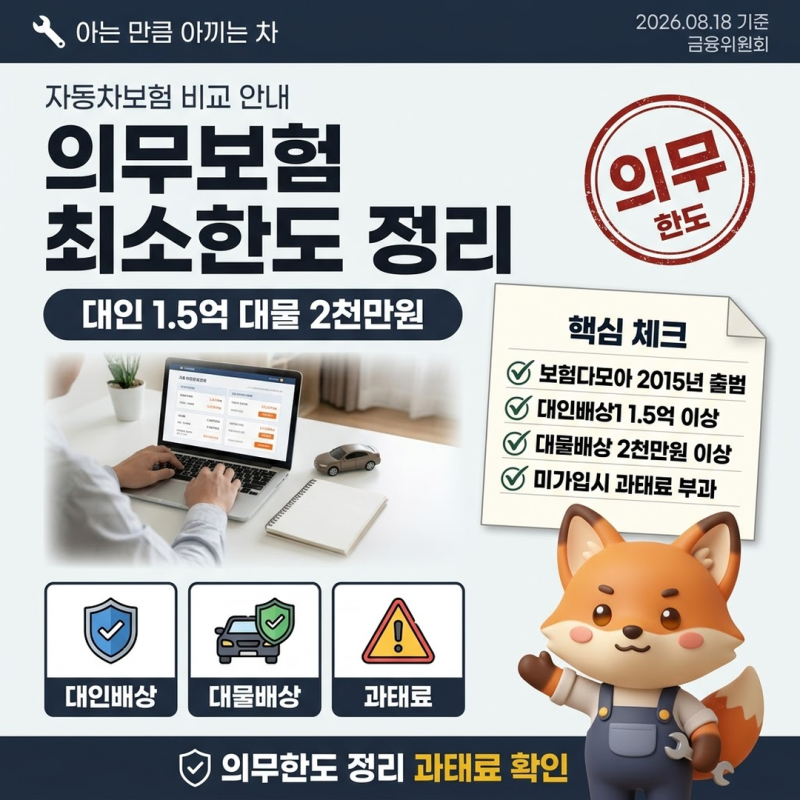
자동차 의무보험은 교통사고 발생 시 피해자 보호를 위해 법적으로 가입이 강제되는 필수 보험입니다. 대인배상 I과 대물배상 2천만원까지가 의무 가입 대상이며, 이를 초과하는 보장은 임의보험 영역에 해당합니다.
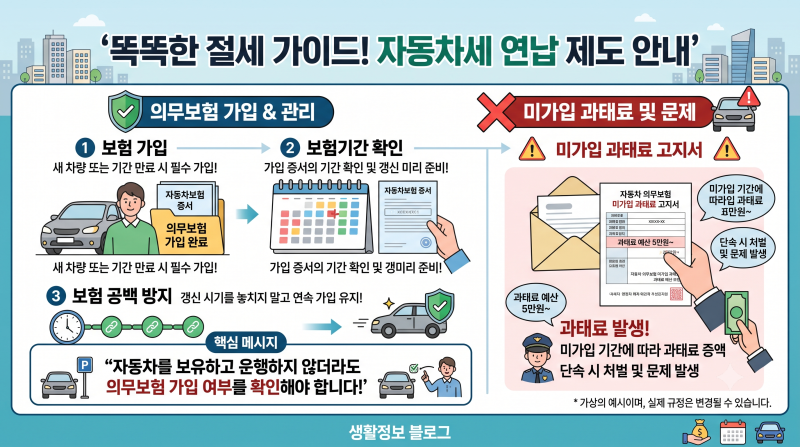
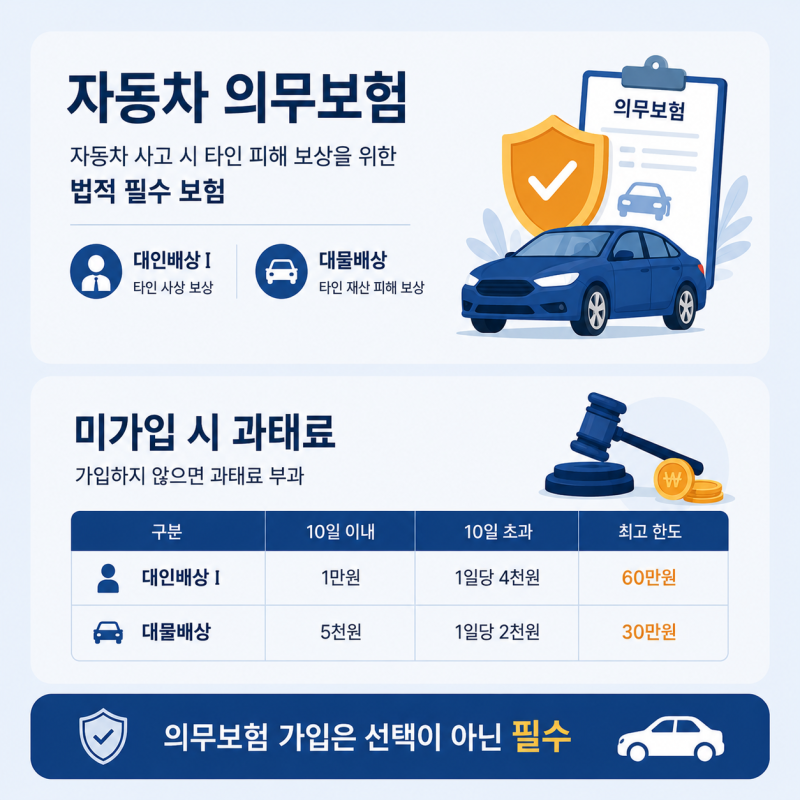
미가입 시 차량 운행 여부와 관계없이 과태료가 부과되며, 미가입 기간에 따라 최대 90만원까지 처벌받을 수 있습니다. 자동차를 소유한 운전자라면 누구나 '자동차 의무보험'이라는 말을 들어보셨을 겁니다.
하지만 단순히 의무적으로 가입해야 하는 보험이라고만 생각하고 그 정확한 의미와 보장 범위, 그리고 미가입 시의 불이익에 대해 자세히 아는 경우는 많지 않습니다.
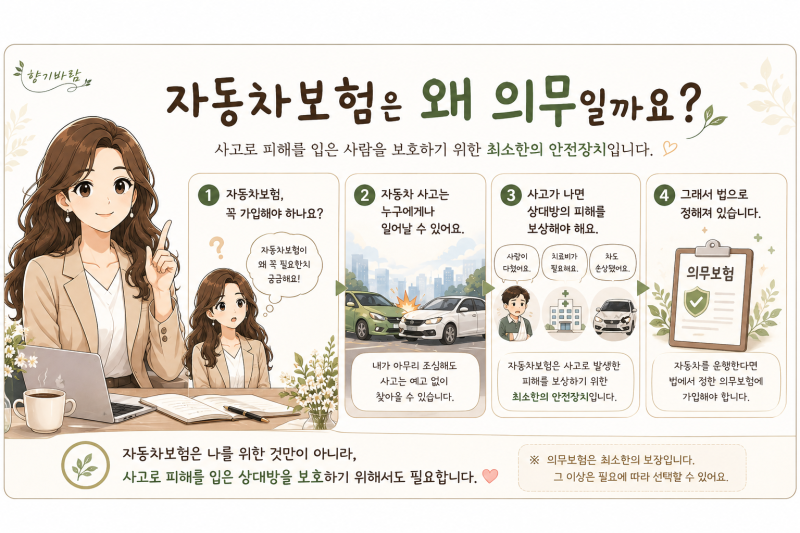
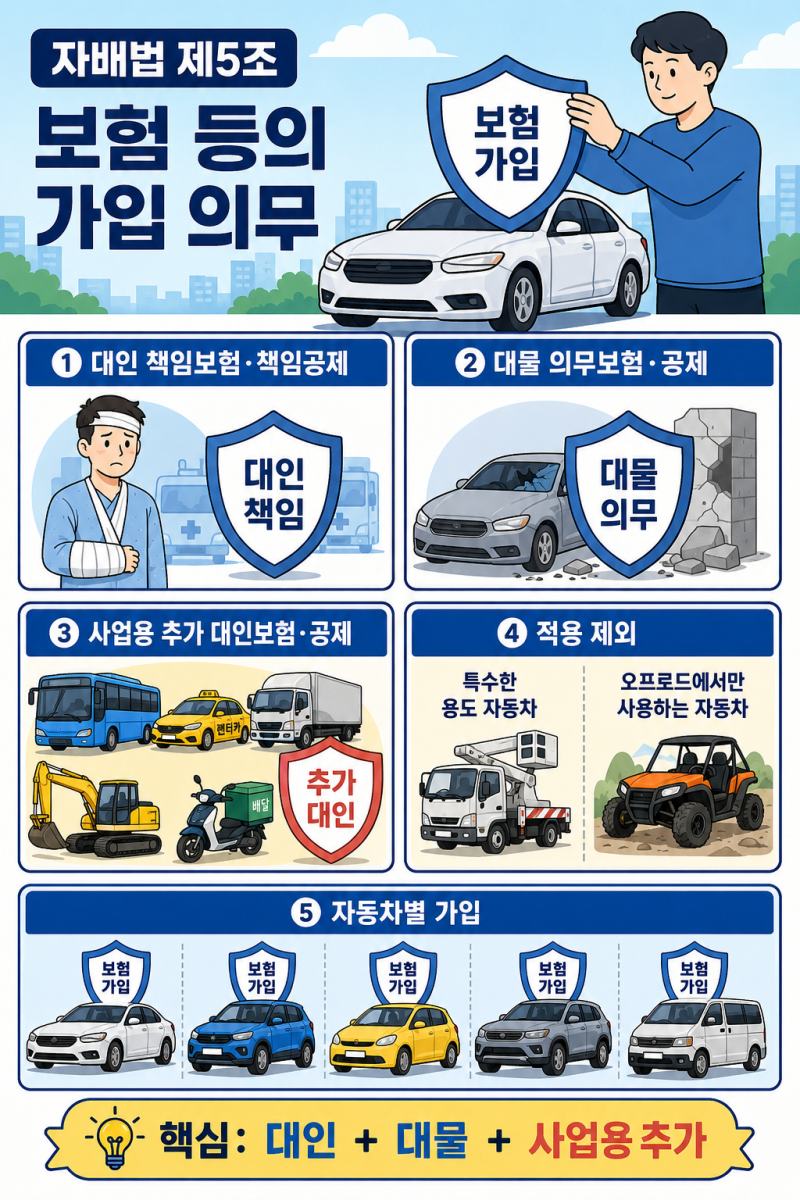
자동차 의무보험은 교통사고 발생 시 피해자를 보호하기 위한 최소한의 안전장치로, 법으로 가입이 강제되는 필수적인 보험입니다. 자동차 의무보험이란 「자동차 손해배상 보장법」에 따라 모든 자동차 보유자가 의무적으로 가입해야 하는 보험을 말합니다.
이는 사고로 타인의 신체에 피해를 입혔을 때 보장하는 대인배상 I과 타인의 재산에 피해를 입혔을 때 보장하는 대물배상으로 구성됩니다.
특히 대물배상의 경우, 많은 분들이 전체 대물배상이 의무라고 오해하지만, 법적으로는 2천만원까지가 의무 가입 한도이며, 그 이상의 보장은 운전자가 선택하는 임의보험 영역에 해당합니다.
대인배상 I 역시 가입자가 금액을 선택하는 것이 아니라, 법에서 정한 한도 내에서 피해를 보상하는 방식입니다. 따라서 자동차 의무보험은 단순히 내 차를 위한 것이 아니라, 사고 발생 시 피해를 입은 상대방을 위한 사회적 안전망의 역할을 합니다.
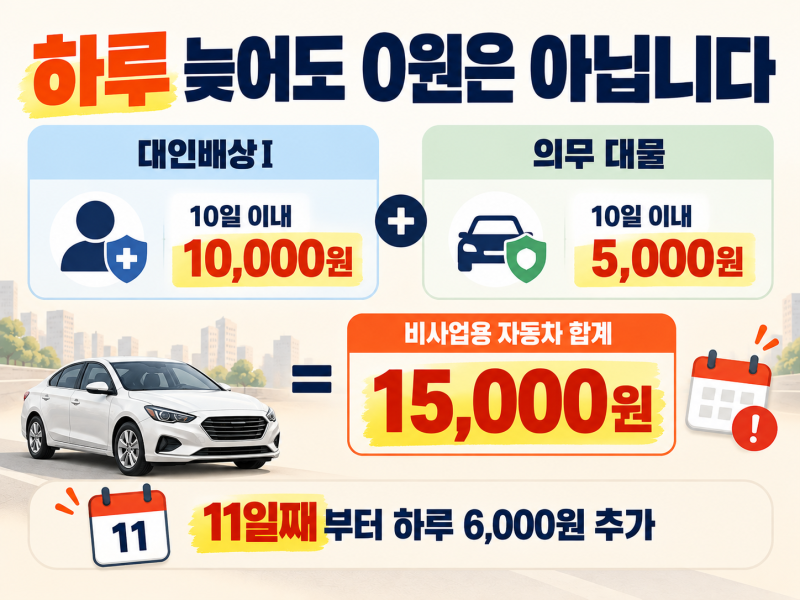
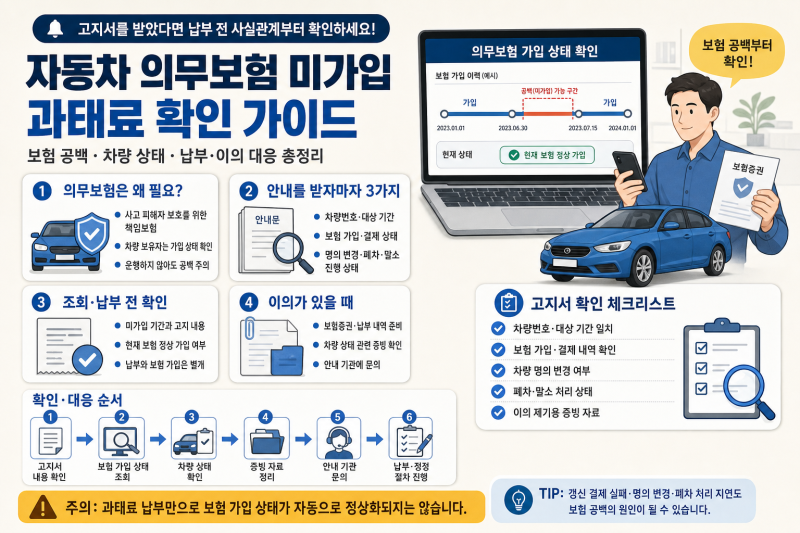
만약 의무보험에 가입하지 않거나 보험 갱신일을 놓쳐 공백 기간이 발생하면, 차량 운행 여부와 관계없이 과태료가 부과됩니다. 미가입 기간이 길어질수록 과태료는 가산되며, 최대 90만원에 달할 수 있습니다.
이러한 불이익을 피하고 모두의 안전을 위해 자동차 의무보험의 정확한 내용을 이해하고 항상 유지하는 것이 중요합니다.
미가입 시 차량 운행 여부와 관계없이 과태료가 부과되며, 미가입 기간에 따라 최대 90만원까지 처벌받을 수 있습니다. 자동차를 소유한 운전자라면 누구나 '자동차 의무보험'이라는 말을 들어보셨을 겁니다.
하지만 단순히 의무적으로 가입해야 하는 보험이라고만 생각하고 그 정확한 의미와 보장 범위, 그리고 미가입 시의 불이익에 대해 자세히 아는 경우는 많지 않습니다.
자동차 의무보험은 교통사고 발생 시 피해자를 보호하기 위한 최소한의 안전장치로, 법으로 가입이 강제되는 필수적인 보험입니다. 자동차 의무보험이란 「자동차 손해배상 보장법」에 따라 모든 자동차 보유자가 의무적으로 가입해야 하는 보험을 말합니다.
이는 사고로 타인의 신체에 피해를 입혔을 때 보장하는 대인배상 I과 타인의 재산에 피해를 입혔을 때 보장하는 대물배상으로 구성됩니다.
특히 대물배상의 경우, 많은 분들이 전체 대물배상이 의무라고 오해하지만, 법적으로는 2천만원까지가 의무 가입 한도이며, 그 이상의 보장은 운전자가 선택하는 임의보험 영역에 해당합니다.
대인배상 I 역시 가입자가 금액을 선택하는 것이 아니라, 법에서 정한 한도 내에서 피해를 보상하는 방식입니다. 따라서 자동차 의무보험은 단순히 내 차를 위한 것이 아니라, 사고 발생 시 피해를 입은 상대방을 위한 사회적 안전망의 역할을 합니다.
만약 의무보험에 가입하지 않거나 보험 갱신일을 놓쳐 공백 기간이 발생하면, 차량 운행 여부와 관계없이 과태료가 부과됩니다. 미가입 기간이 길어질수록 과태료는 가산되며, 최대 90만원에 달할 수 있습니다.
이러한 불이익을 피하고 모두의 안전을 위해 자동차 의무보험의 정확한 내용을 이해하고 항상 유지하는 것이 중요합니다.