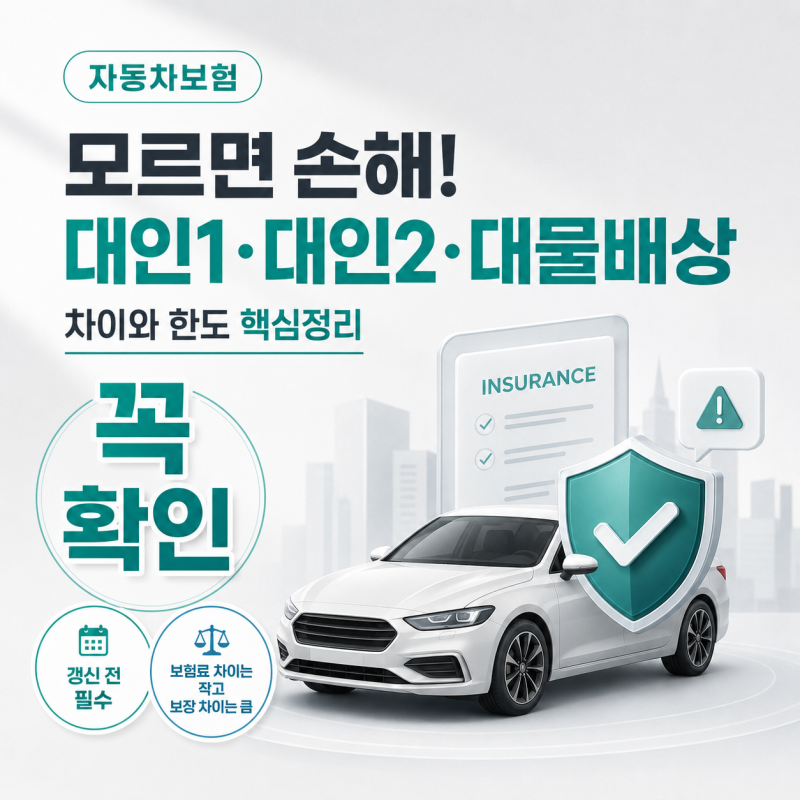
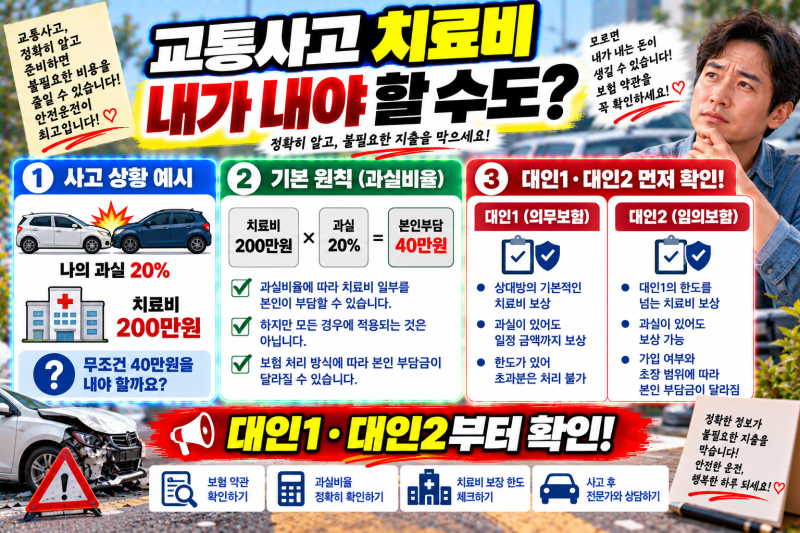
대인배상2는 의무보험인 대인배상1의 한도를 초과하는 손해를 무한으로 보장하며, 교통사고처리특례법상 형사처벌 면제를 위해 필수적입니다.
대인배상2 미가입 시 책임보험(대인배상1) 한도(사망 1.5억, 부상 3천만 원)를 초과하는 손해는 가해자 개인 자력으로 배상해야 합니다.
특히 이륜차 사고처럼 중상해율이 높은 경우, 책임보험 한도로는 실비 충당이 어려워 대인배상2 가입 여부가 배상액 확보에 중요합니다. 자동차보험은 운전자 필수 의무이나, 대인배상2의 중요성을 간과하기 쉽습니다.
자동차보험 대인배상2 미가입 시 발생할 심각한 문제들을 정확히 이해해야 합니다. 이는 단순한 보험료 절감을 넘어 사고 발생 시 운전자의 재정적, 법적 책임에 막대한 영향을 미치기 때문입니다.
대인배상2는 의무보험인 대인배상1 한도를 초과하는 손해를 무한 보장하는 선택형 담보입니다. 대인배상1은 사망 1.5억, 부상 3천만 원 한계가 있어 중대 사고 시 피해액 감당이 어렵습니다. 대인배상2가 없다면 초과 손해는 운전자 개인 책임이 됩니다.
또한 대인배상2는 교통사고처리특례법상 형사처벌 면제 특례 적용의 핵심 요건이므로, 미가입 시 형사처벌 위험까지 감수해야 합니다. 특히 이륜차 사고처럼 중상해율이 높은 경우, 책임보험만으로는 실비 충당이 불가능하여 대인배상2 유무가 배상액 확보에 결정적입니다.
결론적으로 자동차보험 대인배상2 미가입은 사고 발생 시 무한 책임과 형사처벌 위험이라는 막대한 부담으로 돌아옵니다. 보험료 절감보다는 만약의 사태에 대비한 충분한 보장 확보가 현명한 선택입니다.
운전자 본인과 타인의 안전, 재정적 안정을 위해 대인배상2는 필수적인 보장임을 명심하고, 갱신 시 충분한 한도를 설정하여 대비하시길 바랍니다.
대인배상2 미가입 시 책임보험(대인배상1) 한도(사망 1.5억, 부상 3천만 원)를 초과하는 손해는 가해자 개인 자력으로 배상해야 합니다.
특히 이륜차 사고처럼 중상해율이 높은 경우, 책임보험 한도로는 실비 충당이 어려워 대인배상2 가입 여부가 배상액 확보에 중요합니다. 자동차보험은 운전자 필수 의무이나, 대인배상2의 중요성을 간과하기 쉽습니다.
자동차보험 대인배상2 미가입 시 발생할 심각한 문제들을 정확히 이해해야 합니다. 이는 단순한 보험료 절감을 넘어 사고 발생 시 운전자의 재정적, 법적 책임에 막대한 영향을 미치기 때문입니다.
대인배상2는 의무보험인 대인배상1 한도를 초과하는 손해를 무한 보장하는 선택형 담보입니다. 대인배상1은 사망 1.5억, 부상 3천만 원 한계가 있어 중대 사고 시 피해액 감당이 어렵습니다. 대인배상2가 없다면 초과 손해는 운전자 개인 책임이 됩니다.
또한 대인배상2는 교통사고처리특례법상 형사처벌 면제 특례 적용의 핵심 요건이므로, 미가입 시 형사처벌 위험까지 감수해야 합니다. 특히 이륜차 사고처럼 중상해율이 높은 경우, 책임보험만으로는 실비 충당이 불가능하여 대인배상2 유무가 배상액 확보에 결정적입니다.
결론적으로 자동차보험 대인배상2 미가입은 사고 발생 시 무한 책임과 형사처벌 위험이라는 막대한 부담으로 돌아옵니다. 보험료 절감보다는 만약의 사태에 대비한 충분한 보장 확보가 현명한 선택입니다.
운전자 본인과 타인의 안전, 재정적 안정을 위해 대인배상2는 필수적인 보장임을 명심하고, 갱신 시 충분한 한도를 설정하여 대비하시길 바랍니다.