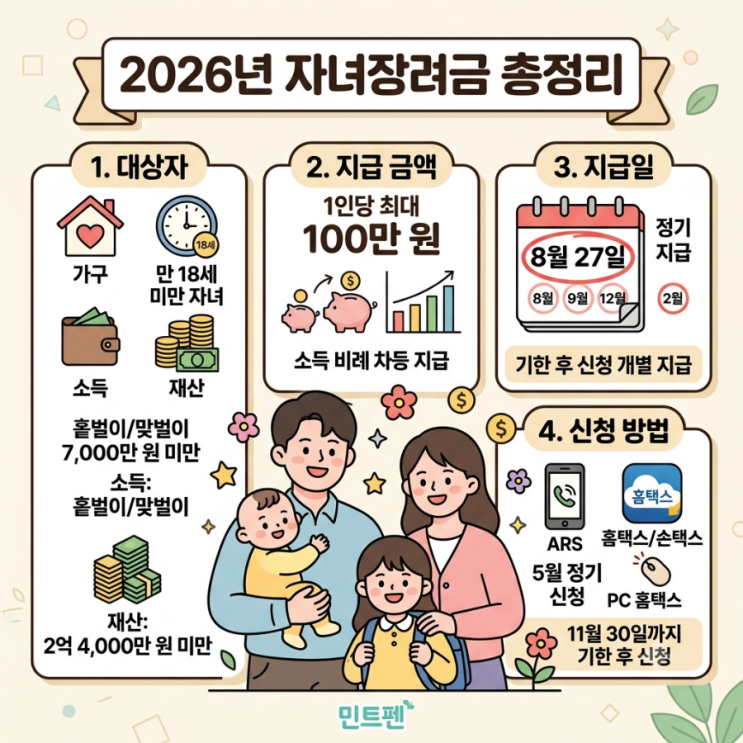

자녀장려금은 저소득 가구의 자녀 양육 부담을 경감하고 경제적 안정을 지원하기 위한 제도입니다. 2026년 현재 기준으로, 18세 미만 부양자녀가 있는 홑벌이 또는 맞벌이 가구가 주요 대상입니다.
가구의 총소득이 7천만 원 미만이어야 하며, 가구원 전체 재산 합계액이 2억 4천만 원 미만이라는 재산 기준을 모두 충족해야 신청 자격이 주어집니다. 이는 2025년 귀속소득을 기준으로 합니다.
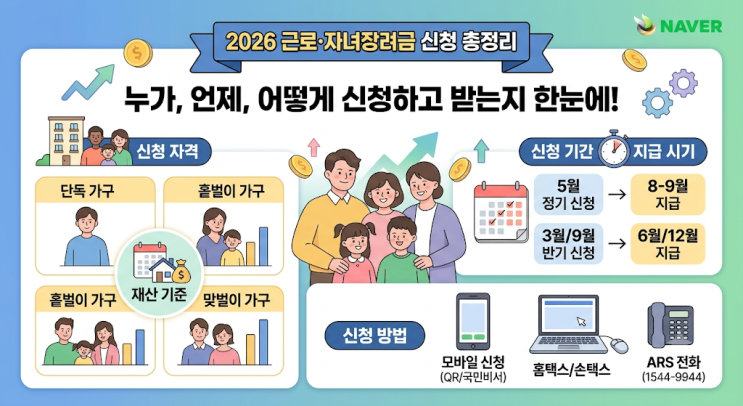
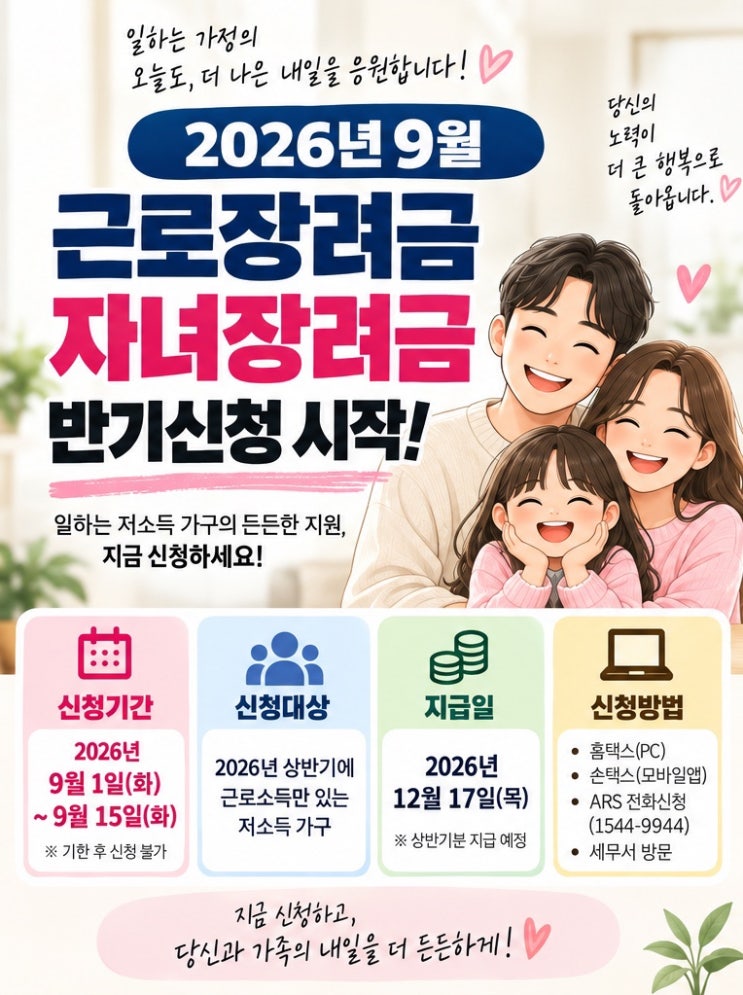
자녀장려금 신청은 국세청 홈택스, 손택스 모바일 앱, ARS 전화 또는 관할 세무서 방문을 통해 가능합니다.
특히 2026년 9월은 근로장려금 반기 신청 기간이지만, 자녀장려금은 주로 5월 정기 신청을 통해 이루어지며, 기한 후 신청 시에는 지급액이 감액될 수 있으니 주의해야 합니다.
재산 기준에서 부채는 차감되지 않으며, 주택, 토지, 예금 등 가구원 전체의 재산이 합산되므로 꼼꼼한 확인이 필수적입니다. 실제 자녀장려금 수령 시, 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만일 경우 장려금이 50% 감액될 수 있습니다.
또한, 미납 세금이 있다면 지급액의 일부가 먼저 차감될 수 있어 예상보다 적은 금액을 받을 수도 있습니다.
신청 시 가구 형태와 소득, 재산 기준을 정확히 파악하여 감액 없이 최대 혜택을 받는 것이 중요하며, 지급 결정 상태를 홈택스에서 수시로 확인하는 것이 좋습니다.
가구의 총소득이 7천만 원 미만이어야 하며, 가구원 전체 재산 합계액이 2억 4천만 원 미만이라는 재산 기준을 모두 충족해야 신청 자격이 주어집니다. 이는 2025년 귀속소득을 기준으로 합니다.
자녀장려금 신청은 국세청 홈택스, 손택스 모바일 앱, ARS 전화 또는 관할 세무서 방문을 통해 가능합니다.
특히 2026년 9월은 근로장려금 반기 신청 기간이지만, 자녀장려금은 주로 5월 정기 신청을 통해 이루어지며, 기한 후 신청 시에는 지급액이 감액될 수 있으니 주의해야 합니다.
재산 기준에서 부채는 차감되지 않으며, 주택, 토지, 예금 등 가구원 전체의 재산이 합산되므로 꼼꼼한 확인이 필수적입니다. 실제 자녀장려금 수령 시, 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만일 경우 장려금이 50% 감액될 수 있습니다.
또한, 미납 세금이 있다면 지급액의 일부가 먼저 차감될 수 있어 예상보다 적은 금액을 받을 수도 있습니다.
신청 시 가구 형태와 소득, 재산 기준을 정확히 파악하여 감액 없이 최대 혜택을 받는 것이 중요하며, 지급 결정 상태를 홈택스에서 수시로 확인하는 것이 좋습니다.