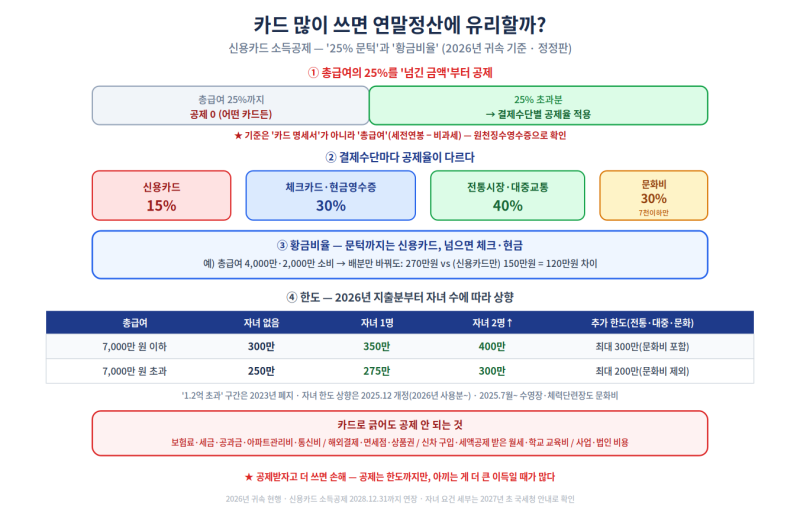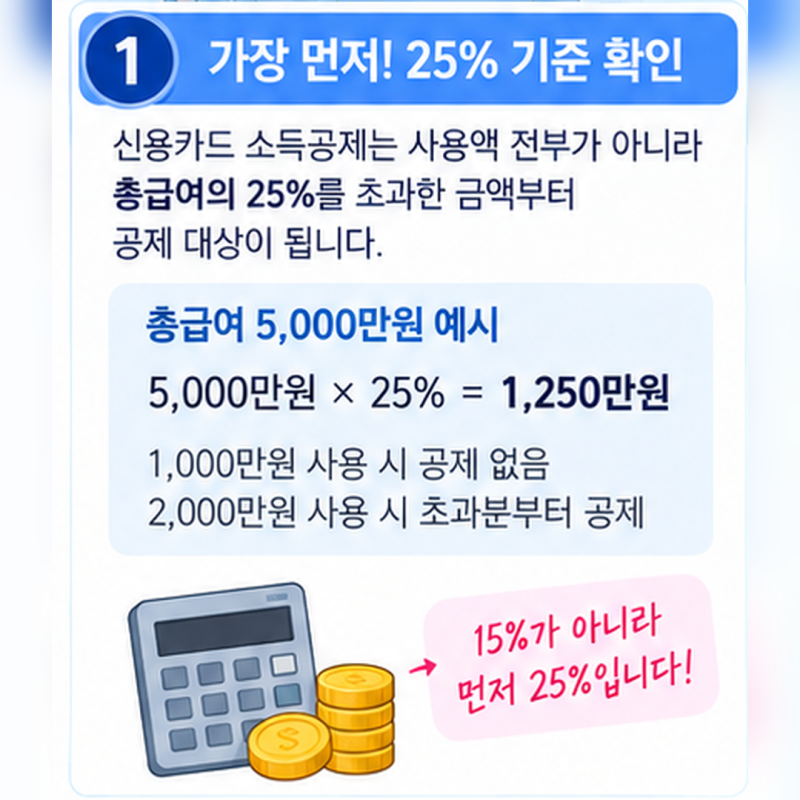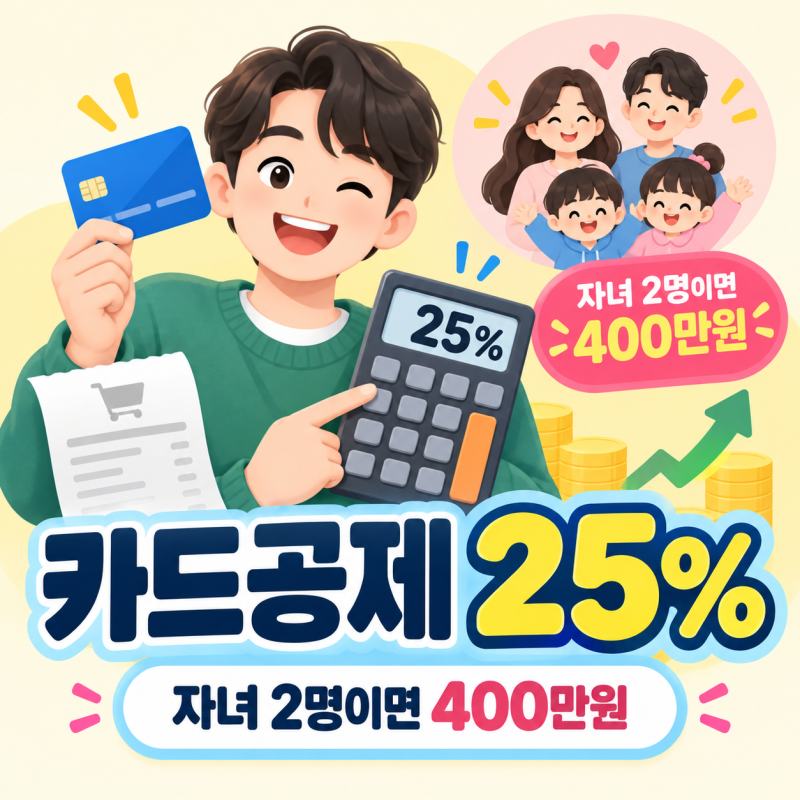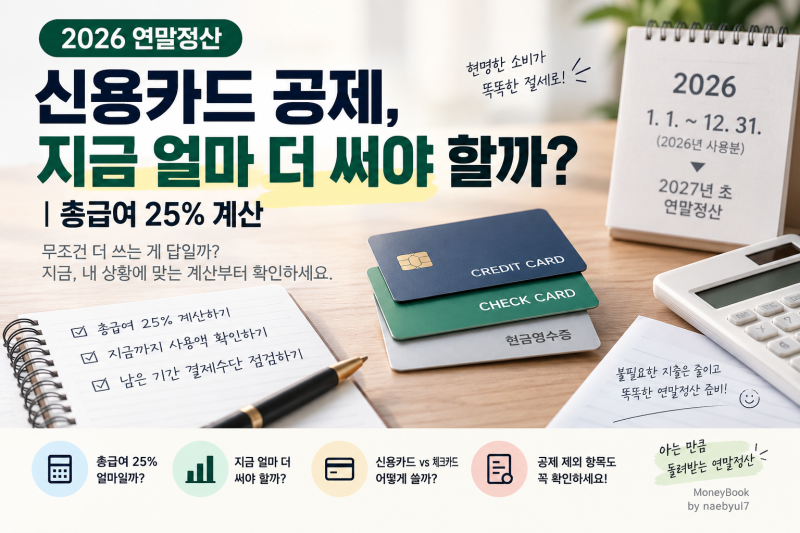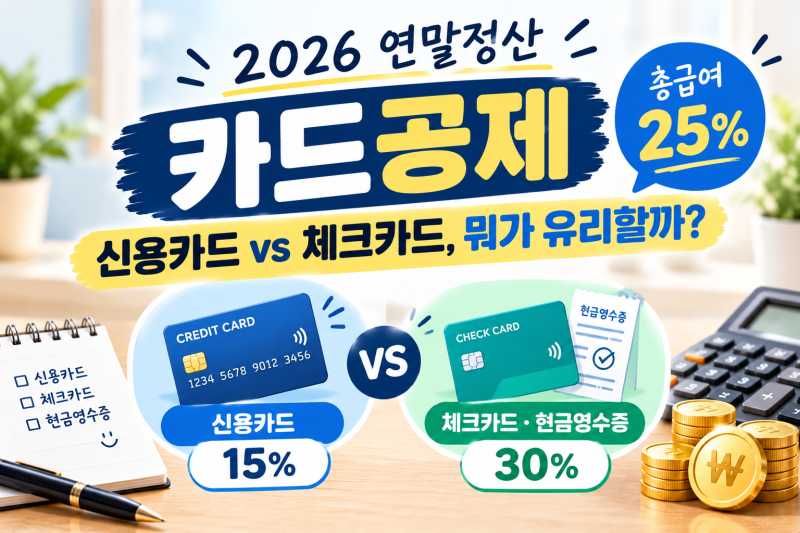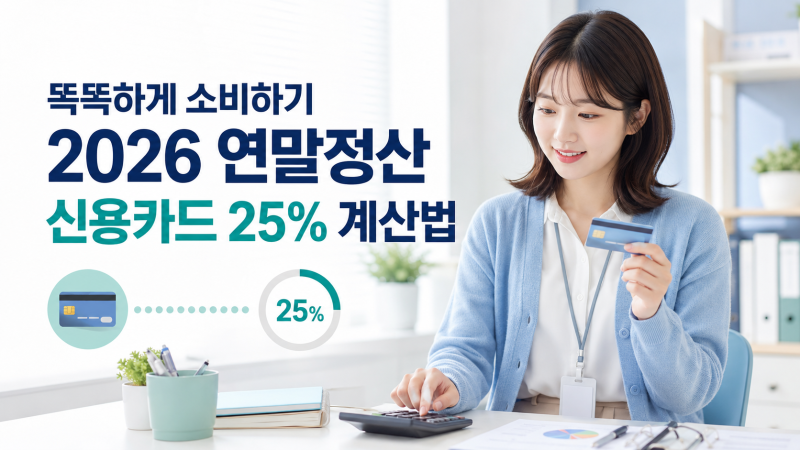

연말정산 신용카드 소득공제는 많은 근로자들이 절세 효과를 기대하는 항목입니다. 하지만 카드 사용액 전체가 공제 대상이 되는 것이 아니며, 총급여의 25%라는 중요한 기준을 먼저 충족해야 합니다.
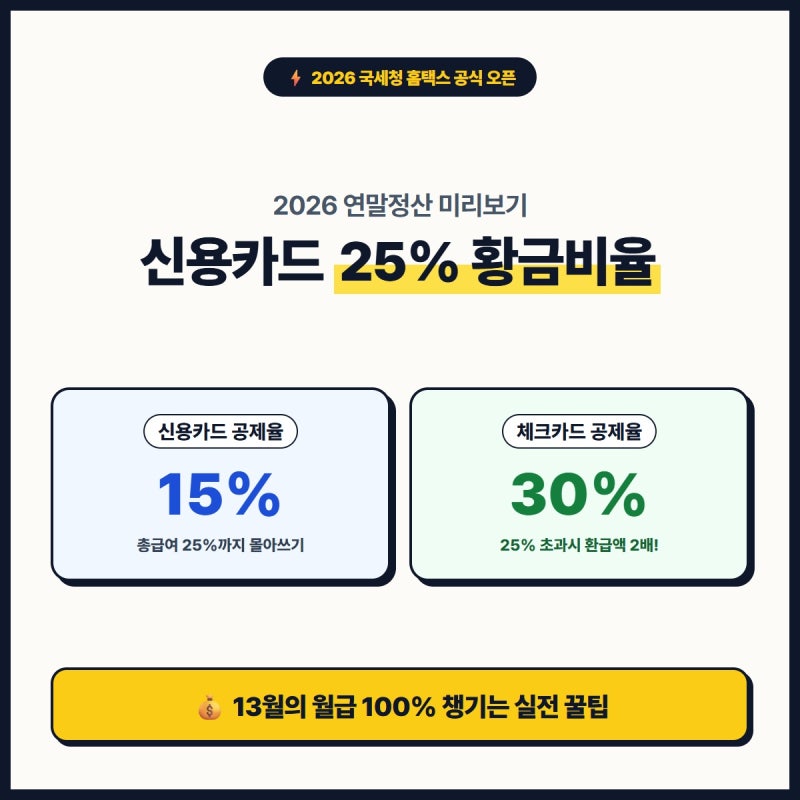
이 25% 문턱을 넘어서는 시점부터 결제 수단별 공제율이 적용되기 때문에, 이 기준을 정확히 이해하는 것이 현명한 연말정산 전략의 핵심으로 부각되고 있습니다.
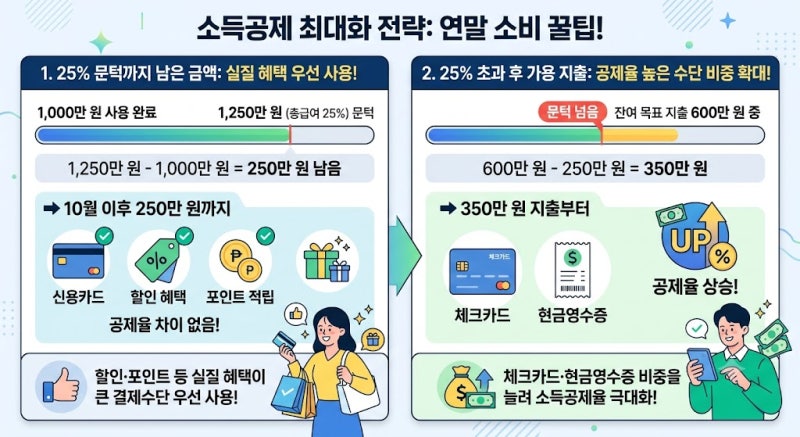
실제 블로그 후기들을 살펴보면, 총급여의 25%를 넘기기 전에는 신용카드의 할인 및 포인트 혜택을 적극 활용하는 것이 유리하다고 조언합니다.
반면, 25% 기준액을 초과한 이후부터는 공제율이 높은 체크카드나 현금영수증(30%)을 사용하는 것이 신용카드(15%)보다 절세에 더 효과적이라고 분석합니다. 다만, 공제를 위해 불필요한 소비를 늘리는 것은 오히려 손해라는 점을 강조합니다.
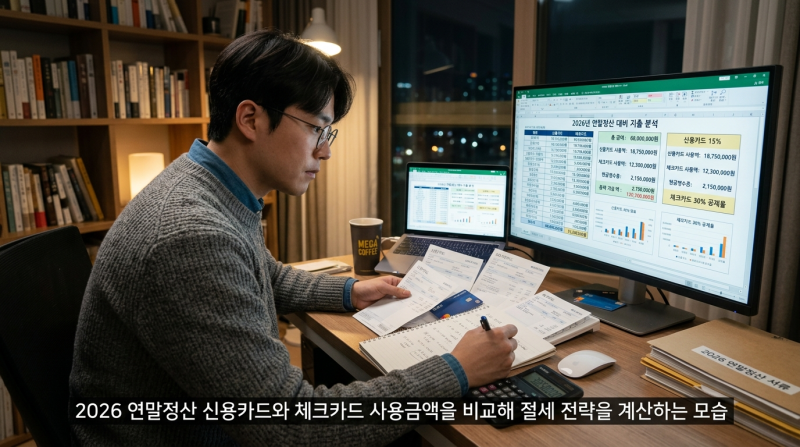
2026년 연말정산을 준비하는 근로자들은 자신의 총급여 예상액과 현재까지의 카드 사용액을 정확히 파악하여 25% 기준 도달 여부를 확인해야 합니다. 국세청 홈택스 미리보기 서비스를 활용하면 이러한 정보를 쉽게 조회할 수 있습니다.
또한, 아파트 관리비나 상품권 구입비 등 공제 대상에서 제외되는 항목들을 미리 숙지하여 절세 계획을 세우는 것이 중요합니다.