AI 핵심 요약
안양 임대아파트와 관련된 세무 이슈는 주로 자동말소된 장기 매입임대주택의 양도소득세 중과 배제 요건에 집중됩니다. 조정대상지역 내 소재한 주택의 경우, 정부의 관련 법령 개정안에 따라 중과 배제 기한을 면밀히 확인하는 것이 필수적입니다. 특히 임대 의무 기간을 충족한 후 등록이 자동말소된 주택은 보유 기간과 임대 요건에 따라 양도세 중과 가산세율 적용 제외 및 장기보유특별공제 우대 혜택을 받을 수 있습니다.
실제 시장에서는 자동말소 이후의 양도 기한과 계속 임대 여부에 대한 해석이 복잡하게 얽혀 있어 주의가 필요합니다. 국세청은 중과 배제 요건을 갖춘 경우 말소 후 양도일까지 계속 임대하지 않아도 중과세율을 적용하지 않는다는 해석을 내놓고 있습니다. 다만, 거주주택 비과세 특례를 활용하려는 세대는 말소 후 5년 이내에 거주주택을 양도해야 하는 등 각 특례별 요건이 상이하므로 개별적인 세무 검토가 반드시 선행되어야 합니다.
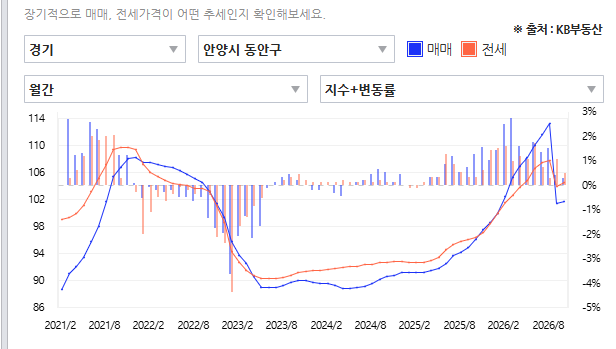
안양 지역 내 부동산 시장은 학군과 교통 인프라에 따라 가격 흐름이 다르게 나타나고 있습니다. 임대사업자라면 단순히 매도 시점만을 고려하기보다, 현재 보유 중인 주택의 유형과 재건축·재개발 진행 여부, 그리고 거주주택과의 관계를 종합적으로 분석해야 합니다. 정책 변화에 따른 세제 혜택의 유효 기간을 정확히 파악하여 자산 운용의 효율성을 높이는 전략적 접근이 요구되는 시점입니다.