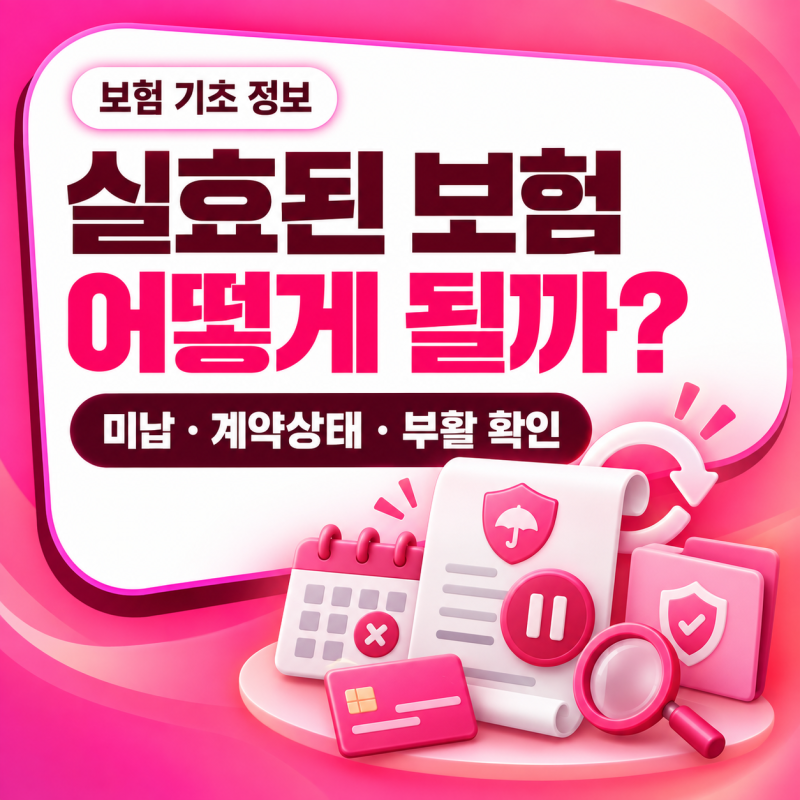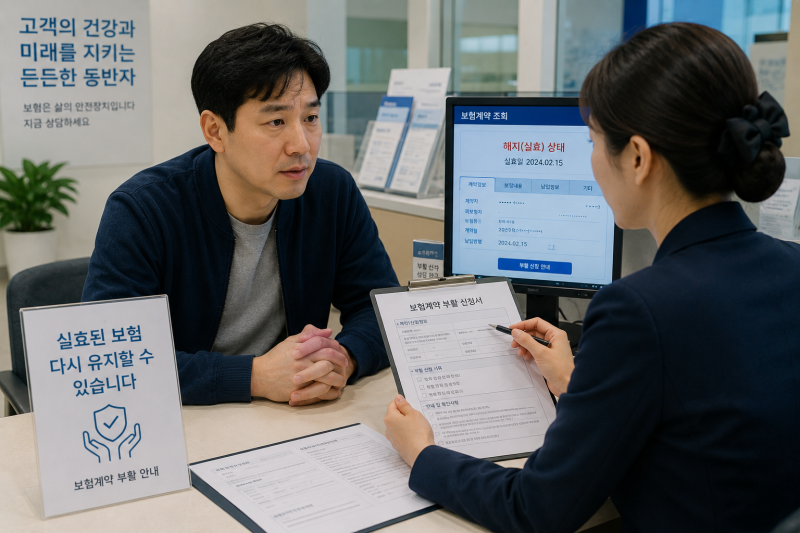

보험료 미납으로 '실효'된 보험은 '해지'와 달리 일정 조건 하에 '부활'이 가능합니다. 보험 부활을 위해서는 미납 보험료와 연체 이자를 납부해야 하며, 일반적으로 실효일로부터 3년 이내에 신청해야 합니다.
단순히 부활 신청 및 납부만으로는 보장이 즉시 재개되지 않으며, 보험사의 승인과 약관상 보장개시일을 반드시 확인해야 합니다. 보험료 납입을 깜빡하여 계약이 '실효'되는 경험은 흔합니다.
많은 분들이 보험료 미납으로 계약이 해지될까 걱정하지만, '실효'는 '해지'와 달리 일정한 조건 하에 보험을 다시 살릴 수 있는 '부활' 제도가 있습니다.
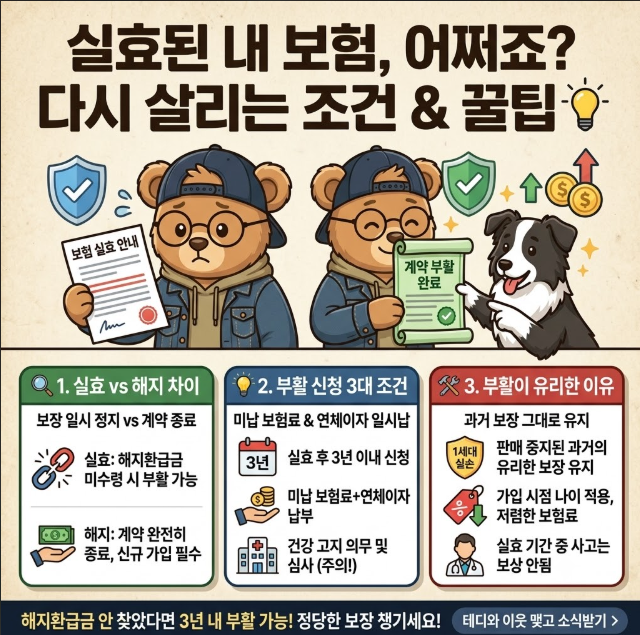
하지만 단순히 밀린 보험료를 냈다고 해서 모든 문제가 해결되는 것은 아니며, 부활 과정에는 예상치 못한 중요한 조건들이 숨어 있습니다. 보험이 실효되면 보장 효력이 일시 정지되지만, 해지환급금을 받지 않았다면 실효일로부터 3년 이내에 부활을 신청할 수 있습니다.
부활을 위해서는 미납된 보험료 전액과 소정의 연체 이자를 납부해야 합니다. 그러나 중요한 사실은, 보험료를 납부하고 부활 신청서를 제출했다고 해서 바로 보장이 재개되는 것이 아니라는 점입니다.
보험회사의 심사와 승인이 필요하며, 특히 건강 심사 보험은 승인까지 시간이 소요됩니다. 이 기간 중 사고나 질병 진단 시 보험금을 받지 못할 수도 있습니다.
따라서 실효된 보험을 살릴 때는 연체 보험료 납부 외에, 보험회사의 최종 승인 시점과 약관에 명시된 '보장개시일'을 반드시 확인해야 합니다. 부활 신청 후 보장이 언제부터 다시 시작되는지 정확히 인지하는 것이 중요합니다.
소중한 보험 계약을 다시 활성화하더라도, 보장 공백으로 인한 불이익을 겪지 않도록 꼼꼼한 확인과 이해가 필수적입니다.
단순히 부활 신청 및 납부만으로는 보장이 즉시 재개되지 않으며, 보험사의 승인과 약관상 보장개시일을 반드시 확인해야 합니다. 보험료 납입을 깜빡하여 계약이 '실효'되는 경험은 흔합니다.
많은 분들이 보험료 미납으로 계약이 해지될까 걱정하지만, '실효'는 '해지'와 달리 일정한 조건 하에 보험을 다시 살릴 수 있는 '부활' 제도가 있습니다.
하지만 단순히 밀린 보험료를 냈다고 해서 모든 문제가 해결되는 것은 아니며, 부활 과정에는 예상치 못한 중요한 조건들이 숨어 있습니다. 보험이 실효되면 보장 효력이 일시 정지되지만, 해지환급금을 받지 않았다면 실효일로부터 3년 이내에 부활을 신청할 수 있습니다.
부활을 위해서는 미납된 보험료 전액과 소정의 연체 이자를 납부해야 합니다. 그러나 중요한 사실은, 보험료를 납부하고 부활 신청서를 제출했다고 해서 바로 보장이 재개되는 것이 아니라는 점입니다.
보험회사의 심사와 승인이 필요하며, 특히 건강 심사 보험은 승인까지 시간이 소요됩니다. 이 기간 중 사고나 질병 진단 시 보험금을 받지 못할 수도 있습니다.
따라서 실효된 보험을 살릴 때는 연체 보험료 납부 외에, 보험회사의 최종 승인 시점과 약관에 명시된 '보장개시일'을 반드시 확인해야 합니다. 부활 신청 후 보장이 언제부터 다시 시작되는지 정확히 인지하는 것이 중요합니다.
소중한 보험 계약을 다시 활성화하더라도, 보장 공백으로 인한 불이익을 겪지 않도록 꼼꼼한 확인과 이해가 필수적입니다.