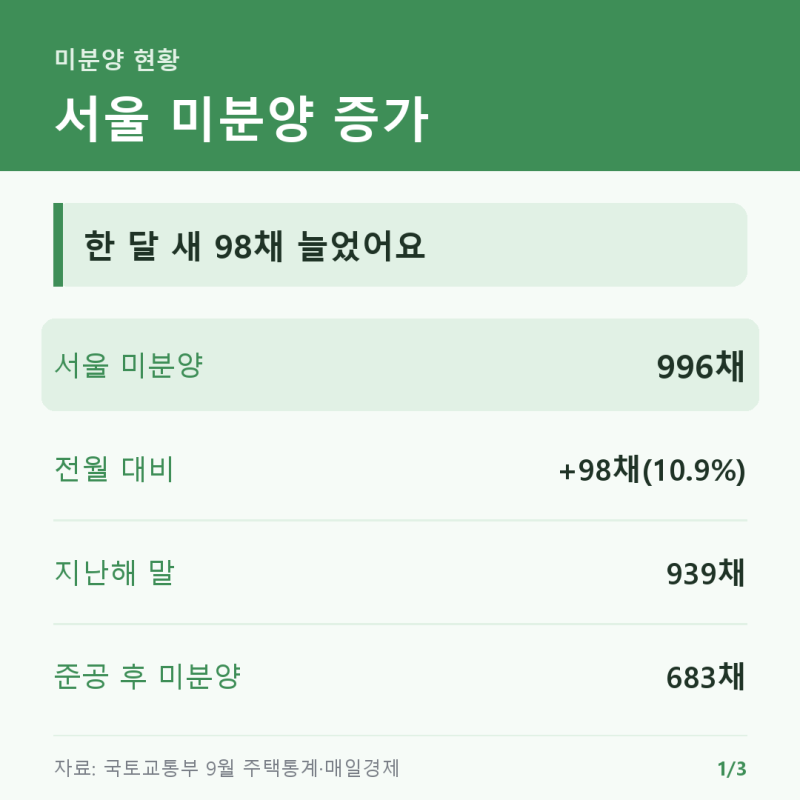
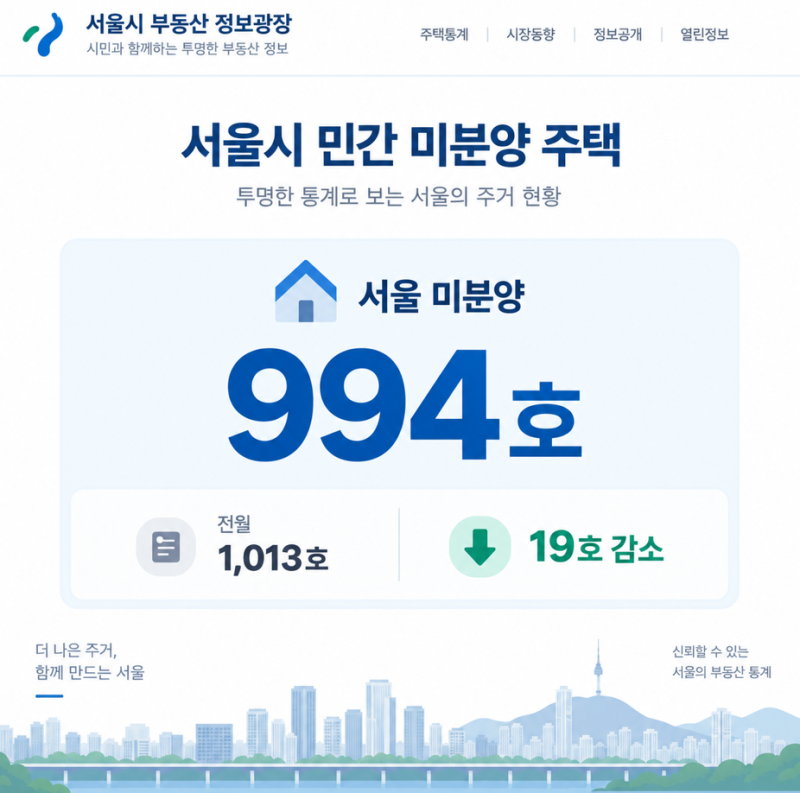
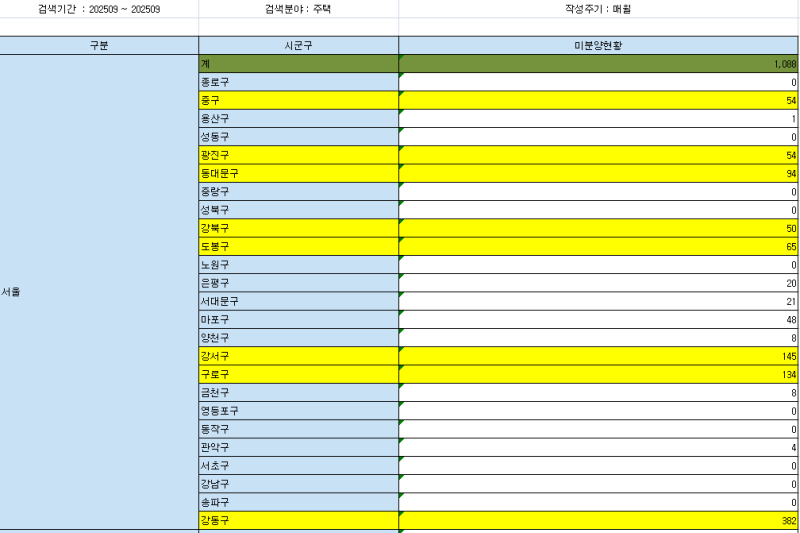
2026년 9월 말 기준, 전국적인 미분양 주택은 전월 대비 4.6% 감소하며 회복세를 보이는 듯하지만 서울 미분양 아파트 수치는 오히려 996호로 전월 대비 약 10.9% 증가하는 상반된 양상을 보입니다. 이러한 통계적 차이는 지방과 수도권 외곽 지역의 적극적인 물량 해소 노력과 서울 도심 내 신규 공급 및 계약 상황이 맞물려 나타나는 현상입니다. 따라서 전국 단위의 평균 수치만으로 시장 전체를 판단하기보다는 지역별, 단지별 상세 통계를 면밀히 확인하는 과정이 필수적입니다.
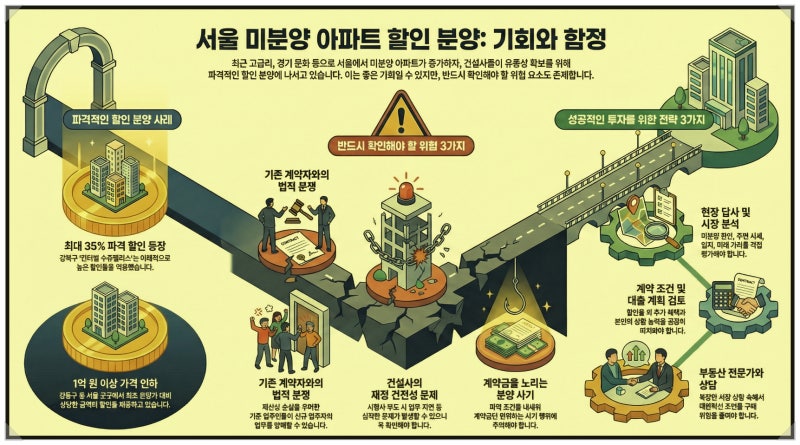
실제 부동산 시장에서는 미분양 수치가 곧바로 가격 하락이나 계약의 용이성을 보장하지 않는다는 점에 주목합니다. 일부 분석가들은 서울 내 특정 지역의 미분양 증가가 대단지 브랜드 아파트의 미계약분 발생으로 직결되는 것은 아니라고 지적하며, 평형별 및 준공 여부에 따른 세부 데이터 확인을 강조합니다. 통계는 시장의 흐름을 파악하는 기초 자료일 뿐, 실제 계약 가능 여부와 분양 조건은 사업 주체를 통해 개별적으로 확인해야 한다는 의견이 지배적입니다.
관심 있는 단지가 있다면 서울시 부동산정보광장이나 국토교통 통계누리를 활용해 자치구별 및 전용면적별 현황을 먼저 파악하는 것이 좋습니다. 특히 준공 후 미분양 여부를 별도로 체크하여 입주 가능 시점과 잔여 세대, 분양가 납부 일정 등을 사업 주체에 직접 문의해야 합니다. 통계 자료의 기준일과 실제 계약 시점의 차이를 인지하고, 주변 교통 및 생활 인프라를 종합적으로 고려하는 신중한 접근이 내 집 마련의 리스크를 줄이는 핵심 전략입니다.