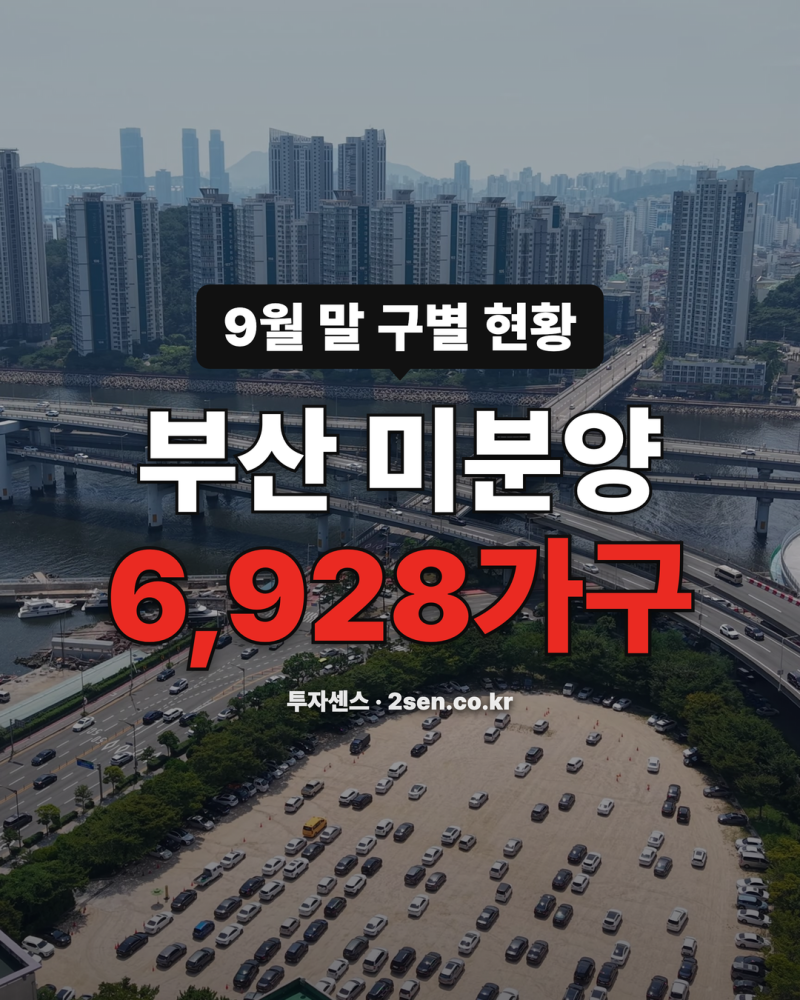
2026년 9월 말 기준 부산 지역의 미분양 주택은 총 6,928가구로 집계되었습니다. 이는 올해 4월 정점을 찍은 이후 5개월 연속 감소세를 보이며 시장의 적체 물량이 점진적으로 해소되는 양상입니다. 특히 준공 후 미분양 물량 역시 두 달 전과 비교해 798가구 줄어든 2,455가구로 나타나며, 공급 시장의 숨통이 조금씩 트이고 있습니다. 다만 건설 원자재 가격 상승과 국제 정세 불안에 따른 공사비 인상 압박은 여전히 신규 공급가에 영향을 미치는 주요 변수로 작용합니다.
지역별 미분양 현황을 살펴보면 강서구와 사상구, 해운대구 등이 여전히 상위권을 차지하고 있으나, 부산진구의 경우 한 달 사이 529가구가 감소하며 가장 뚜렷한 회복세를 보였습니다. 각 단지별로 중도금 무이자 혜택이나 유상 옵션 무상 제공 등 실질적인 계약 조건을 개선하여 수요자를 유인하는 전략이 활발합니다. 전문가들은 미분양 물량이 과도하게 쌓일 경우 향후 신규 단지의 분양가 심사 과정에서 고분양가 승인이 어려워질 수 있다는 점을 들어, 건설사들이 자구책 마련에 집중하고 있다고 분석합니다.
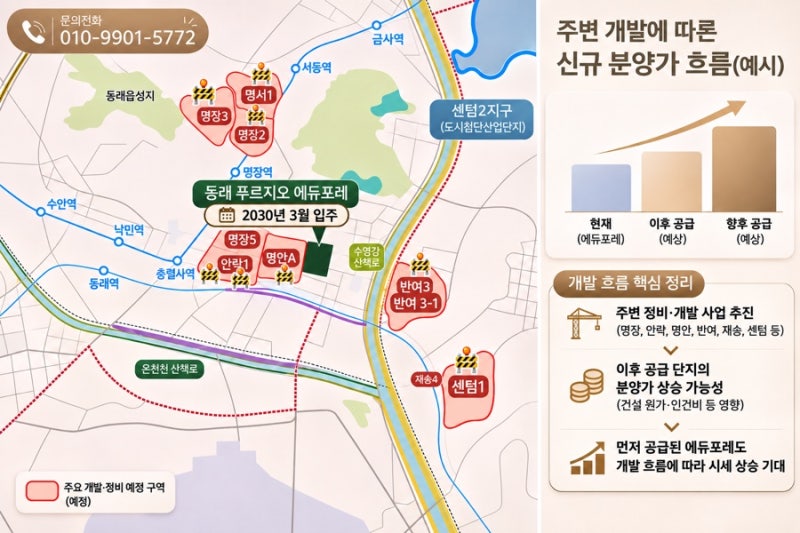
향후 부산 아파트 분양 시장은 원자재 가격과 인건비 등 건설 원가의 추이에 따라 분양가 변동성이 커질 것으로 예상됩니다. 실수요자라면 단순히 공급 물량의 증감만을 보기보다, 사업지 주변의 교통망 확충 계획과 산업단지 배후 수요, 그리고 단지별 입주 시점과 금융 혜택을 종합적으로 고려해야 합니다. 특히 노후 주택 비율이 높은 지역 내 신규 공급은 주거 환경 개선 효과가 크므로, 장기적인 관점에서 입지 가치와 분양 조건을 면밀히 비교 분석하는 지혜가 필요합니다.