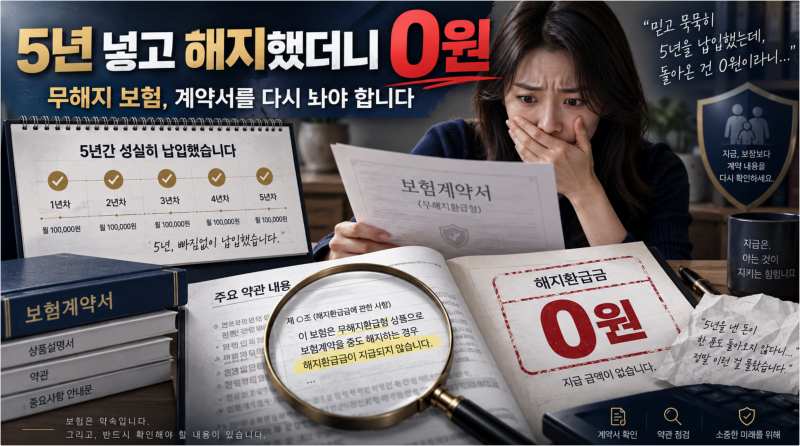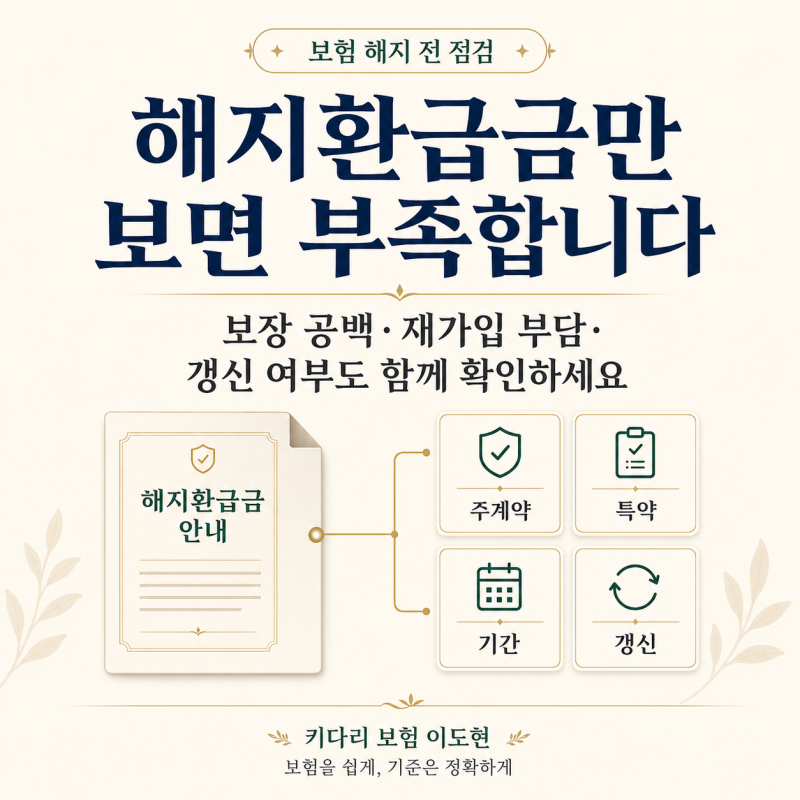

보험 해지 시 해지환급금 외 보장 공백, 재가입 부담, 갱신 특약 변화 등 여러 요소를 함께 고려해야 합니다. 납입 보험료에서 사업비와 위험보험료가 차감되어 실제 해지환급금은 납입액의 절반에도 못 미칠 수 있습니다.
특히 1세대 실손보험처럼 현재는 가입 불가능한 조건이나 면책·감액 기간, 나이·건강 상태 변화는 해지 후 되돌릴 수 없는 손실을 초래합니다. 많은 분들이 보험 해지를 고려할 때 가장 먼저 해지환급금, 즉 돌려받을 수 있는 금액에 집중합니다.
하지만 단순히 해지환급금만 보고 보험 계약을 정리하면 예상치 못한 큰 손실을 입을 수 있습니다. 실제 블로그 본문 분석 결과, 보험 해지 시 낸 돈보다 훨씬 적은 금액을 돌려받는 경우가 많으며, 이는 납입 보험료에서 사업비와 위험보험료가 먼저 차감되기 때문입니다.
특히 가입 초기에는 사업비 비중이 높아 환급금이 매우 적을 수 있습니다. 더욱 중요한 것은 보험 해지 후 재가입의 어려움입니다. 나이가 들거나 건강 상태가 나빠지면 기존과 동일한 조건으로 보험에 다시 가입하기가 거의 불가능해집니다.
또한, 치아나 암 보험처럼 면책 및 감액 기간이 있는 상품의 경우, 해지 후 재가입하면 이 기간이 처음부터 다시 시작되어 보장 공백이 발생합니다.
결정적으로 1세대 실손보험과 같이 현재는 판매되지 않는 유리한 조건의 상품을 해지하면, 그 어떤 금액으로도 다시는 해당 조건을 얻을 수 없다는 치명적인 사실을 간과해서는 안 됩니다. 이는 돈으로 되살 수 없는 가장 큰 손실로 작용합니다.
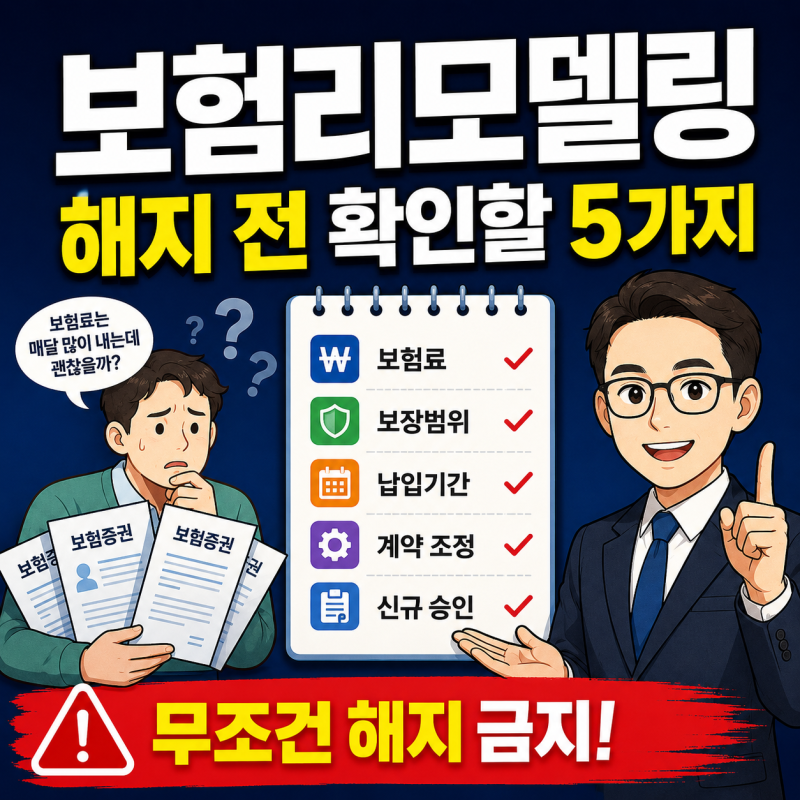
따라서 보험 해지를 결정하기 전에는 현재 보장 내용이 무엇인지, 앞으로의 보험료 부담은 어떤지, 납입기간과 보험기간은 어떻게 다른지, 그리고 재가입 가능성은 물론, 해지 대신 보험료를 줄일 수 있는 납입유예, 감액, 감액완납 등 다양한 대안을 반드시 함께 확인해야 합니다.
무작정 해지 버튼을 누르기보다는 전문가와 충분히 상담하여 신중하게 접근하는 것이 현명한 보험 관리의 시작입니다.
특히 1세대 실손보험처럼 현재는 가입 불가능한 조건이나 면책·감액 기간, 나이·건강 상태 변화는 해지 후 되돌릴 수 없는 손실을 초래합니다. 많은 분들이 보험 해지를 고려할 때 가장 먼저 해지환급금, 즉 돌려받을 수 있는 금액에 집중합니다.
하지만 단순히 해지환급금만 보고 보험 계약을 정리하면 예상치 못한 큰 손실을 입을 수 있습니다. 실제 블로그 본문 분석 결과, 보험 해지 시 낸 돈보다 훨씬 적은 금액을 돌려받는 경우가 많으며, 이는 납입 보험료에서 사업비와 위험보험료가 먼저 차감되기 때문입니다.
특히 가입 초기에는 사업비 비중이 높아 환급금이 매우 적을 수 있습니다. 더욱 중요한 것은 보험 해지 후 재가입의 어려움입니다. 나이가 들거나 건강 상태가 나빠지면 기존과 동일한 조건으로 보험에 다시 가입하기가 거의 불가능해집니다.
또한, 치아나 암 보험처럼 면책 및 감액 기간이 있는 상품의 경우, 해지 후 재가입하면 이 기간이 처음부터 다시 시작되어 보장 공백이 발생합니다.
결정적으로 1세대 실손보험과 같이 현재는 판매되지 않는 유리한 조건의 상품을 해지하면, 그 어떤 금액으로도 다시는 해당 조건을 얻을 수 없다는 치명적인 사실을 간과해서는 안 됩니다. 이는 돈으로 되살 수 없는 가장 큰 손실로 작용합니다.
따라서 보험 해지를 결정하기 전에는 현재 보장 내용이 무엇인지, 앞으로의 보험료 부담은 어떤지, 납입기간과 보험기간은 어떻게 다른지, 그리고 재가입 가능성은 물론, 해지 대신 보험료를 줄일 수 있는 납입유예, 감액, 감액완납 등 다양한 대안을 반드시 함께 확인해야 합니다.
무작정 해지 버튼을 누르기보다는 전문가와 충분히 상담하여 신중하게 접근하는 것이 현명한 보험 관리의 시작입니다.